
| 【表紙】 | |
|---|---|
| 【提出書類】 | 半期報告書 |
| 【根拠条文】 | 金融商品取引法第24条の5第1項の表の第3号 |
| 【提出先】 | 関東財務局長 |
| 【提出日】 | 2026年9月25日 |
| 【中間会計期間】 | 自 2026年1月1日 至 2026年6月30日 |
| 【会社名】 | 中国農業銀行股份有限公司 (Agricultural Bank of China Limited) |
| 【代表者の役職氏名】 | 劉 清 取締役会秘書役 (LIU Qing, Secretary to the Board of Directors) |
| 【本店の所在の場所】 | 中華人民共和国 100005 北京市東城区建国門内大街69号 (No. 69, Jianguomen Nei Avenue Dongcheng District, Beijing 100005, PRC) |
| 【代理人の氏名又は名称】 | 弁護士 柴 田 弘 典 |
| 【代理人の住所又は所在地】 | 東京都千代田区大手町一丁目1番1号 大手町パークビルディング アンダーソン・毛利・友常法律事務所外国法共同事業 |
| 【電話番号】 | (03)6775-1000 |
| 【事務連絡者氏名】 | 弁護士 蔦 谷 吉 廣 弁護士 佐 々 木 萌 弁護士 加 藤 瑠 弁護士 髙 﨑 成 |
| 【連絡場所】 | 東京都千代田区大手町一丁目1番1号 大手町パークビルディング アンダーソン・毛利・友常法律事務所外国法共同事業 |
| 【電話番号】 | (03)6775-1274 |
| 【縦覧に供する場所】 | 該当なし |
| (注) 1. | 本書において記載されている「香港ドル」は、中華人民共和国の香港特別行政区の法定通貨である香港ドルを意味する。 |
|---|---|
| 2. | 本書において記載されている「人民元」は、中華人民共和国の法定通貨である人民元を意味する。本書において別途記載のない限り、本書において記載されている人民元から日本円への換算は、100円=4.2285人民元(1人民元=約23.65円に相当(国家外貨管理局が公表した2026年8月31日の中心値))の換算率により行われている。 |
| 3. | 当行の事業年度は暦年である。 |
| 4. | 表中における値とそれぞれの合計は、端数処理の結果として一致しない場合がある。 |
| 5. | 本書中の将来の見通しに関する記述は、中間会計期末現在において判断したものである。 |
| 6. | 本書において、別段の記載がある場合を除き、下記の用語は以下の意味を有する。 |
| 1. | 「ABC」、「中国農業銀行」、「銀行」、「当行グループ」および「当行」 | 中国農業銀行股份有限公司または中国農業銀行股份有限公司およびその子会社を意味する。 |
|---|---|---|
| 2. | 「農銀匯理」 | 農銀匯理基金管理有限公司(ABC-CA Fund Management Co., Ltd.)を意味する。 |
| 3. | 「農銀金祖」 | 農銀金融租賃有限公司(ABC Financial Leasing Co., Ltd.)を意味する。 |
| 4. | 「ABCインターナショナル・ホールディングス・リミテッド」 | ABCインターナショナル・ホールディングス・リミテッド(ABC International Holdings Limited)を意味する。 |
| 5. | 「農銀投資」 | 農銀金融資産投資有限公司(ABC Financial Asset Investment Co., Ltd.)を意味する。 |
| 6. | 「農銀人寿」 | 農銀人寿保険股份有限公司(ABC Life Insurance Co., Ltd.)を意味する。 |
| 7. | 「農銀理財」 | 農銀理財有限責任公司(ABC Wealth Management Co., Ltd.)を意味する。 |
| 8. | 「定款」 | 2025年9月23日の国家金融監督管理総局(金覆[2025]561号)による中国農業銀行股份有限公司の定款に係る承認に従って改訂された中国農業銀行股份有限公司の定款を意味する。 |
| 9. | 「A株式」 | 国内で上場され、人民元で引受および取引される普通株式を意味する。 |
| 10. | 「CAS」、「中国GAAP」 | 2006年2月15日に中華人民共和国財政部より公布された企業会計基準ならびにその後公表されたその他の関連規則および規定を意味する。 |
| 11. | 「県域銀行部門」 | 株式会社への再編の要求に従って設立された、農業、農村地区および農村住民ならびに県域に提供される特別な金融サービスのための管理メカニズムを有する銀行内部の一部門を意味する。当該部門は県域銀行業務のインセンティブおよび規制メカニズムのほか、独立したガバナンスメカニズム、業務上の意思決定、財務監査運用に焦点を当てている。 |
| 12. | 「CSRC」 | 中国証券監督管理委員会(China Securities Regulatory Commission)を意味する。 |
| 13. | 「グローバルなシステム上重要な銀行」 | 金融安定理事会が発表する、金融市場において重要と認められる国際的な銀行を意味する。 |
| 14. | 「H株式」 | 香港証券取引所に上場され、香港ドルで引受および取引され、その額面金額が人民元建てである株式を意味する。 |
| 15. | 「香港上場規則」 | 香港証券取引所の上場規則を意味する。 |
| 16. | 「香港証券取引所」 | 香港証券取引所を意味する。 |
| 17. | 「匯金公司」 | 中央匯金投資有限責任公司(Central Huijin Investment Ltd.)を意味する。 |
| 18. | 「独立取締役」 | 上海証券取引所の株式上場規則に記載される独立取締役および香港上場規則に記載される独立非執行取締役を意味する。 |
|---|---|---|
| 19. | 「MOF」 | 中華人民共和国財政部(Ministry of Finance)を意味する。 |
| 20. | 「NFRA」 | 国家金融監督管理総局(National Financial Regulatory Administration)またはその前身である中国銀行保険監督管理委員会(China Banking and Insurance Regulatory Commission)を意味する。 |
| 21. | 「PBOC」 | 中国人民銀行(People's Bank of China)を意味する。 |
| 22. | 「SSF」 | 中華人民共和国の全国社会保障基金理事会(National Council for Social Security Fund)を意味する。 |
第一部【企業情報】
第1【本国における法制等の概要】
当該6ヶ月間において、中国における会社制度、定款および外国為替管理制度について、2026年6月19日に提出した有価証券報告書の記載事項に重要な変更はなかった。
2026年度下半期の見通しでは、中国は従来の成長の原動力から新たな成長の原動力への転換を加速させ、より積極的な金融政策および適切な緩和的金融政策を効果的に実施していく。中国は、すでに実施されている政策を最大限に活用し、実効性のある追加的な政策を適時に導入し、反循環調整政策を強化し、内需を拡大して供給を最適化し、国民の生活を効果的に保障・向上させ、発展の勢いを高め、社会の活力を促進することで、持続的なイノベーション主導の質の高い健全な経済発展を促進していく。
業績の概要
当年度、当行は、習近平による新時代の中国の特色ある社会主義思想の指針を支持し、中国共産党中央委員会(CPC)と国務院の決定および計画を忠実に実行した。当行は、リスク予防と質の高い発展の推進という作業テーマに焦点を当てながら、あらゆる業務を着実に遂行するための確固たる措置を講じ、革新主導型の質の高い発展に向けた事業の勢いを引き続き強固なものとした。
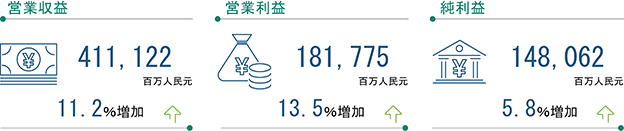
当行の事業運営は着実かつ良好な勢いを維持した。当行の業績は引き続き改善した。営業収益および純利益の伸び率はさらに加速し、第1四半期と比較してそれぞれ0.7パーセント・ポイントおよび1パーセント・ポイント上昇した。営業収益は411.1十億人民元であったが、これは前年同期と比較して11.2%の増加であった。純利益は148.1十億人民元であったが、これは前年同期と比較して5.8%の増加であった。正味利息収益率は1.28%であり、第1四半期から2ベーシス・ポイント上昇した。融資の増加額は3兆人民元を超えた。顧客への貸出金総額は1.69兆人民元(6.2%)増加して28.82兆人民元となった。債券投資は1.52兆人民元(9.6%)増加して17.37兆人民元となった。顧客への貸出金および債券投資を含む幅広い分野を含む融資は、3.2兆人民元増加した。預金は、質の高い発展の勢いを維持した。全システムを通じた顧客預金は40.86兆人民元に達したが、これは前年度末と比較して2.18兆人民元の増加であった。当行の人民元および外貨建ての預金乖離率は改善し、前年同期と比較して0.36パーセント・ポイント低下し、当行は、同業他社の中で唯一、9四半期連続で預金乖離率を3%未満に維持した。資産の質は、引き続き健全であった。不良債権比率は1.25%で、前年度末から2ベーシス・ポイント低下した。延滞債権と不良債権の差幅は、24四半期連続でマイナスで推移した。貸出金に係る減損損失引当金残高は1,043.3十億人民元、不良債権に対する引当率は290.10%であったが、いずれも同業他社の中で最高水準であり、当行がリスクに対して強靭な耐性を維持していることを示している。
当行は、農業、農村地区および農村住民への貢献という主要な責任および中核事業をさらに強化した。農業および農村地区の近代化に対応して、当行は、農業、農村地区および農村住民への支援を引き続き拡大した。県域における貸出金残高は11.9兆人民元であったが、これは前年度末と比較して981.5十億人民元(9.0%)の増加であり、当行の国内貸出金に占める割合はさらに41.9%に上昇した。当行は、サービスの提供範囲を拡大し、深化させた。県域におけるモバイルバンキングの月間アクティブユーザー数(MAU)は132百万人を超えたが、これは2.6%の増加であり、農村地区における当行のオンラインサービスの範囲がさらに拡大したことを示している。当行は、ABC恵農クラウド・プラットフォームに活用して、スマート農業関連のシナリオシステムを改善した。当該プラットフォームは、445千の機関メンバーを有し、2,703の県(区)を網羅している。当行は、主要分野に対する与信支援をさらに強化した。穀物および主要農産物の安定供給確保に関連する分野への貸出金、農村産業への貸出金ならびに農村建設および関連分野への貸出金の残高は、それぞれ1.45兆人民元、3.15兆人民元および2.64兆人民元であったが、これは前年度末と比較してそれぞれ20.3%、18.1%および7.0%の増加率であり、当行の貸出金の増加率をそれぞれ14.1パーセント・ポイント、11.9パーセント・ポイントおよび0.8パーセント・ポイント上回った。
当行は、実体経済への貢献の質および効率を継続的に向上させた。当行は、内需拡大の支援において、引き続き先頭に立った。当行は、消費拡大に向けた特別施策の方針に沿って対応した。クレジットカード残高を含む当行の個人消費者ローンの残高は1.50兆人民元であったが、これは前年度末と比較して49,054百万人民元の増加であり、増加額は同業他社の中で首位を維持した。当行は引き続き、テクノロジー金融のサービス体系を改善した。当行は、質の高い金融サービスを提供し、中国の科学技術力の強化を支援した。科技企業向け貸出金および中小規模の科技企業向け貸出金の増加率は、それぞれ24%および29%に達した。当行は、資産投資企業(AIC)の株式投資パイロットを整然と推進し、合計31本のパイロットファンドを設立し、66件の科技イノベーションプロジェクトに投資した。当行は、グリーン・ファイナンスのサービスモデルを一層充実させた。当行は、美しい中国の構築に焦点を当て、商品およびサービスモデルの革新を加速させた。グリーン貸出金の残高は6.53兆人民元であったが、これは10.4%の増加であった。当行は、包括的金融の持続可能な発展における能力を引き続き強化した。包括的貸出金の残高は532.4十億人民元増加して4.88兆人民元となり、残高および増加額の双方において同業他社の中で首位となった。当行は、民間経済への支援を拡大し、民間企業への貸出金残高は636.3十億人民元増加して8.20兆人民元となった。当行は、年金金融サービスの質および効率をさらに向上させた。当行は、年金金融の三本柱制度の普及拡大を継続して推進した。物理的な社会保障カードの利用者数は284百万人に達した。受託運用下にある年金基金の規模は438.6十億人民元であったが、これは前年度末と比較して13.0%の増加であった。個人年金の顧客数および拠出額は、前年度末と比較してそれぞれ14.3%および36.7%増加し、業界で主導的地位を維持した。
当行は、顧客基盤の強みを継続して活用し、発展の推進力を最大限に引き出した。当行は、グループ別および階層別の顧客サービス体系をさらに改善した。顧客中心のアプローチに従い、当行は、デジタル化およびインテリジェント活用を深化させ、より専門的かつインテリジェントで思いやりのあるサービスを顧客に提供するよう努めた。当行の個人向け銀行業務の顧客数は905百万人に達し、銀行業界において首位を維持した。個人向け銀行業務の顧客の運用資産(AUM)は25.7兆人民元であった。当行は、資産運用能力を継続的に向上させた。純資産型ウェルス・マネジメント商品の残高は、1.99兆人民元に達し、業界でトップクラスであった。当行のスマートバンキングの構築は、新たな成果をもたらした。個人向けモバイルバンキングの顧客数は629百万人に達した。モバイルバンキングのMAU数は282百万人を超え、モバイルチャネルを通じたMAU数は295百万人となり、いずれも銀行業界トップであった。当行は、企業レベルのAIデジタルアシスタント「一明(Yiming)」を展開し、顧客サービス、業務管理および日常の事務作業等のあらゆるシナリオの全プロセスにAI機能を組み込むことで、デジタル化およびインテリジェント業務を大幅に向上させた。
安全な発展における当行の強靭性がさらに強化された。慎重かつ堅実な事業戦略を堅持し、当行は、主要分野における金融リスクの予防および軽減を図り、技術活用を強化し、先を見据えたリスク予防、積極的なリスク管理および的を絞ったリスク解決における能力を継続的に向上させた。その結果、当行は、資産の質を安定的に維持した。当行は、外部リスクおよび新たなリスクによる問題に積極的に対応し、質の高い発展のための安全保障の基盤を守り、あらゆる種類のリスクを安定的に保ち、適切に管理した。当行は、市場業務に対するリスク管理要件を強化するため、市場リスク管理体制を改善し、金融市場業務および銀行間取引業務に関する年次リスク管理方針を策定した。当行は、市場動向の追跡および分析を行い、将来を見据えた方法で事業戦略の最適化を図り、金利リスクの管理を強化した結果、金利リスク関連指標は健全な水準を維持した。当行のITインフラは、引き続き安全かつ安定していた。情報システムは、確実に稼働した。稼働日の分散型基幹システムにおける平均日次取引処理件数は1,960百万件に達したが、これは前年同期と比較して17%の増加であった。コアシステムサービスの稼働率は100%であった。
第2【企業の概況】
1【主要な経営指標等の推移】
(別段の記載がない限り、本書に記載されている財務資料および財務指標は、IFRS会計基準に従い人民元建てで作成されている。)
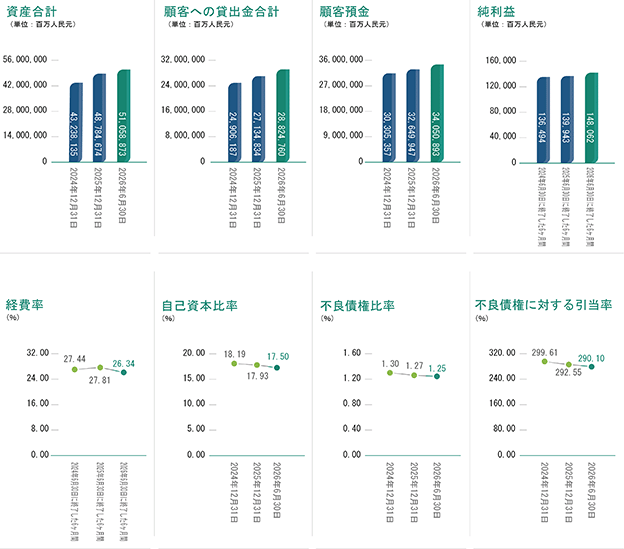
主要な財務データ
| (単位:百万人民元) | |||
| 2024年 12月31日現在 | 2025年 12月31日現在 | 2026年 6月30日現在 | |
| 当該報告期間末日現在 | |||
| 資産合計 | 43,238,135 | 48,784,674 | 51,058,873 |
| (百万円) | (1,022,581,893) | (1,153,757,540) | (1,207,542,346) |
| 顧客への貸出金合計 | 24,906,187 | 27,134,834 | 28,824,760 |
| (百万円) | (589,031,323) | (641,738,824) | (681,705,574) |
| 法人向け貸出金 | 14,144,003 | 15,485,867 | 16,761,571 |
| (百万円) | (334,505,671) | (366,240,755) | (396,411,154) |
| 割引手形 | 1,507,921 | 1,952,660 | 2,046,168 |
| (百万円) | (35,662,332) | (46,180,409) | (48,391,873) |
| 個人向け貸出金 | 8,814,212 | 9,262,676 | 9,572,127 |
| (百万円) | (208,456,114) | (219,062,287) | (226,380,804) |
| 海外およびその他 | 390,115 | 381,443 | 386,290 |
| (百万円) | (9,226,220) | (9,021,127) | (9,135,759) |
| 顧客への貸出金(純額) | 23,977,013 | 26,178,354 | 27,819,229 |
| (百万円) | (567,056,357) | (619,118,072) | (657,924,766) |
| 金融投資 | 13,849,103 | 16,321,315 | 17,854,606 |
| (百万円) | (327,531,286) | (385,999,100) | (422,261,432) |
| 現金および中央銀行預け金 | 2,134,452 | 2,801,985 | 2,792,935 |
| (百万円) | (50,479,790) | (66,266,945) | (66,052,913) |
| 銀行およびその他の金融機関への預け金および貸出金 | 1,101,723 | 1,005,264 | 823,957 |
| (百万円) | (26,055,749) | (23,774,494) | (19,486,583) |
| 売戻し条件付契約に基づき保有する金融資産 | 1,371,571 | 1,564,991 | 816,259 |
| (百万円) | (32,437,654) | (37,012,037) | (19,304,525) |
| 負債合計 | 40,140,862 | 45,541,303 | 47,724,033 |
| (百万円) | (949,331,386) | (1,077,051,816) | (1,128,673,380) |
| 顧客預金 | 30,305,357 | 32,649,947 | 34,050,893 |
| (百万円) | (716,721,693) | (772,171,247) | (805,303,619) |
| 法人預金 | 10,059,292 | 10,286,009 | 10,963,686 |
| (百万円) | (237,902,256) | (243,264,113) | (259,291,174) |
| 個人預金 | 18,692,180 | 20,761,096 | 21,652,654 |
| (百万円) | (442,070,057) | (490,999,920) | (512,085,267) |
| 海外およびその他 | 1,035,207 | 1,098,602 | 1,018,809 |
| (百万円) | (24,482,646) | (25,981,937) | (24,094,833) |
| 銀行およびその他の金融機関からの預り金および借入金 | 5,031,583 | 6,389,320 | 7,163,047 |
| (百万円) | (118,996,938) | (151,107,418) | (169,406,062) |
| 買戻し条件付契約に基づいて売却した金融資産 | 615,725 | 1,453,842 | 1,133,475 |
| (百万円) | (14,561,896) | (34,383,363) | (26,806,684) |
| 発行済債券 | 2,678,509 | 3,263,887 | 3,525,218 |
| (百万円) | (63,346,738) | (77,190,928) | (83,371,406) |
| 当行の持分所有者に帰属する持分 | 3,090,808 | 3,237,182 | 3,328,014 |
| (百万円) | (73,097,609) | (76,559,354) | (78,707,531) |
| 正味自己資本(1) | 4,112,653 | 4,448,690 | 4,600,576 |
| (百万円) | (97,264,243) | (105,211,519) | (108,803,622) |
| 普通株式Tier1(CET1)資本(純額)(1) | 2,582,305 | 2,748,493 | 2,838,783 |
| (百万円) | (61,071,513) | (65,001,859) | (67,137,218) |
| その他Tier1資本(純額)(1) | 499,559 | 469,775 | 470,000 |
| (百万円) | (11,814,570) | (11,110,179) | (11,115,500) |
| Tier2資本(純額)(1) | 1,030,789 | 1,230,422 | 1,291,793 |
| (百万円) | (24,378,160) | (29,099,480) | (30,550,904) |
| リスク加重資産(1) | 22,603,866 | 24,812,801 | 26,281,608 |
| (百万円) | (534,581,431) | (586,822,744) | (621,560,029) |
| (単位:百万人民元) | |||
| 2024年6月30日に 終了した6ヶ月間 | 2025年6月30日に 終了した6ヶ月間 | 2026年6月30日に 終了した6ヶ月間 | |
| 半期経営成績 | |||
| 営業収益 | 367,140 | 369,793 | 411,122 |
| (百万円) | (8,682,861) | (8,745,604) | (9,723,035) |
| 受取利息純額 | 290,848 | 282,473 | 312,244 |
| (百万円) | (6,878,555) | (6,680,486) | (7,384,571) |
| 受取報酬および手数料純額 | 46,736 | 51,441 | 46,959 |
| (百万円) | (1,105,306) | (1,216,580) | (1,110,580) |
| 営業費用 | 108,679 | 111,725 | 118,722 |
| (百万円) | (2,570,258) | (2,642,296) | (2,807,775) |
| 信用減損損失 | 100,998 | 97,955 | 110,620 |
| (百万円) | (2,388,603) | (2,316,636) | (2,616,163) |
| 税引前当期純利益合計 | 157,471 | 160,540 | 181,769 |
| (百万円) | (3,724,189) | (3,796,771) | (4,298,837) |
| 純利益 | 136,494 | 139,943 | 148,062 |
| (百万円) | (3,228,083) | (3,309,652) | (3,501,666) |
| 当行の持分所有者に帰属する純利益 | 135,892 | 139,510 | 146,381 |
| (百万円) | (3,213,846) | (3,299,412) | (3,461,911) |
| 営業活動による正味キャッシュ・イン・フロー | 291,380 | 1,005,804 | 287,612 |
| (百万円) | (6,891,137) | (23,787,265) | (6,802,024) |
財務指標
| 2024年6月30日に 終了した6ヶ月間 | 2025年6月30日に 終了した6ヶ月間 | 2026年6月30日に 終了した6ヶ月間 | |
|---|---|---|---|
| 収益性(%) | |||
| 平均総資産利益率(2) | 0.67(*) | 0.62(*) | 0.59(*) |
| 加重平均純資産利益率(3) | 10.75(*) | 10.16(*) | 10.14(*) |
| 正味利息収益率(4) | 1.45(*) | 1.32(*) | 1.28(*) |
| 正味利息スプレッド(5) | 1.30(*) | 1.20(*) | 1.19(*) |
| リスク加重資産利益率(1)(6) | 1.23(*) | 1.16(*) | 1.13(*) |
| 営業収益に対する受取報酬および手数料純額率 | 12.73 | 13.91 | 11.42 |
| 経費率(7) | 27.44 | 27.81 | 26.34 |
| 1株当たりデータ(人民元) | |||
| 基本的1株当たり利益(3) | 0.37 | 0.37 | 0.40 |
| (円) | (8.75) | (8.75) | (9.46) |
| 希薄化後1株当たり利益(3) | 0.37 | 0.37 | 0.40 |
| (円) | (8.75) | (8.75) | (9.46) |
| 営業活動による1株当たり正味キャッシュ・イン・フロー | 0.83 | 2.87 | 0.82 |
| (円) | (19.63) | (67.88) | (19.39) |
| 2024年12月31日現在 | 2025年12月31日現在 | 2026年6月30日現在 | |
| 資産の質(%) | |||
| 不良債権比率(8) | 1.30 | 1.27 | 1.25 |
| 不良債権に対する引当率(9) | 299.61 | 292.55 | 290.10 |
| 貸出金総額に対する引当率(10) | 3.88 | 3.71 | 3.63 |
| 自己資本(%) | |||
| 普通株式Tier1(CET1)自己資本比率(1) | 11.42 | 11.08 | 10.80 |
| Tier1自己資本比率(1) | 13.63 | 12.97 | 12.59 |
| 自己資本比率(1) | 18.19 | 17.93 | 17.50 |
| 資産合計に対するリスク加重資産の比率(1) | 52.28 | 50.86 | 51.47 |
| 資産合計に対する資本合計の比率 | 7.16 | 6.65 | 6.53 |
| 1株当たりデータ(人民元) | |||
| 普通株式1株当たり純資産(11) | 7.40 | 7.91 | 8.17 |
| (円) | (175.01) | (187.07) | (193.22) |
(1) 商業銀行資本管理弁法およびその他の関連規制に従って算出される。
(2) 純利益を当該期間の期首および期末における平均資産合計残高で除して算出される。
(3) CSRCが発行した証券を公開発行する企業の情報開示の編集に関する規則 第9号-資産利益率および1株当たり利益の算出ならびに開示(2010年改訂)および国際会計基準第33号-1株当たり利益に従って計算される。
(4) 受取利息純額を利付資産の平均残高で除して計算される。
(5) 利付資産の平均収益率と有利子負債の平均費用率との差として計算される。
(6) 純利益を期末におけるリスク加重資産で除して算出される。リスク加重資産はNFRAが定めた関連規制に従って計算される。
(7) CASに従い営業管理費用を営業収益で除して計算され、CASに従い作成された当行の財務報告書に記載の対応する数値と一致している。
(8) 不良債権残高(未払利息を除く。)を顧客への貸出金合計残高(未払利息を除く。)で除して計算される。
(9) 貸出金に係る減損損失引当金残高を不良債権残高(未払利息を除く。)で除して計算される。このうち、貸出金に係る減損損失引当金残高は、その他の包括利益に計上された手形およびフォーフェイティングに係る減損損失引当金を含む。
(10) 貸出金に係る減損損失引当金残高を顧客への貸出金合計残高(未払利息を除く。)で除して計算される。このうち、貸出金に係る減損損失引当金残高は、その他の包括利益に計上された手形およびフォーフェイティングに係る減損損失引当金を含む。
(11) 期間末日現在の当行の普通株主に帰属する持分(その他資本性金融商品を除く。)を期間末日現在の普通株式総数で除して計算される。
(*) 年換算の数値である。
その他の財務指標
| 規制上の基準 | 2024年 12月31日現在 | 2025年 12月31日現在 | 2026年 6月30日現在 | ||||||
|---|---|---|---|---|---|---|---|---|---|
| 流動性比率(1)(%) | 人民元 | 25以上 | 85.34 | 97.01 | 88.22 | ||||
| 外貨 | 25以上 | 181.05 | 164.41 | 160.65 | |||||
| 最大単一顧客に対する 貸出金比率(2)(%) | 10以下 | 2.64 | 2.58 | 2.66 | |||||
| 上位10位の顧客に対する 貸出金比率(3)(%) | 13.79 | 13.87 | 13.85 | ||||||
| 貸出異動率(4)(%) | 正常先 | 1.26 | 1.28 | 1.51 | |||||
| 要注意先 | 18.61 | 21.30 | 34.30 | ||||||
| 破綻懸念先 | 39.37 | 37.25 | 79.72 | ||||||
| 実質破綻先 | 22.98 | 65.62 | 105.28 |
(1) NFRAが定めた関連規制に従って流動資産を流動負債で除して計算される。
(2) 最大単一顧客に対する貸出金合計(未払利息を除く。)を正味自己資本で除して計算される。
(3) 上位10位の顧客に対する貸出金総額(未払利息を除く。)を正味自己資本で除して計算される。
(4) 2026年6月30日現在の情報は年換算されている。
2【事業の内容】
「第3-3(3) 財政状態、経営成績およびキャッシュ・フローの状況の分析」を参照のこと。
3【関係会社の状況】
「第6-1 中間財務書類」を参照のこと。
4【従業員の状況】
2026年6月末現在、当行の現職従業員数は合計446,913人であった。このうち、830人は当行の海外支店、子会社銀行および駐在員事務所の従業員であり、6,666人は統合的に営業している子会社の従業員であった。
従業員の地域別分布
| 2026年6月30日現在 | ||||
| 従業員数 | 割合(%) | |||
| 本店 | 15,595 | 3.5 | ||
| 長江デルタ | 63,900 | 14.3 | ||
| 珠江デルタ | 49,391 | 11.0 | ||
| 環渤海 | 63,661 | 14.2 | ||
| 中部 | 89,366 | 20.0 | ||
| 東北部 | 41,481 | 9.3 | ||
| 西部 | 116,023 | 26.0 | ||
| 海外支店、子会社銀行および駐在員事務所 | 830 | 0.2 | ||
| 統合的に営業している子会社 | 6,666 | 1.5 | ||
| 合計 | 446,913 | 100.0 | ||
第3【事業の状況】
1【経営方針、経営環境及び対処すべき課題等】
(1)経営方針および経営戦略等
「3(3) 財政状態、経営成績およびキャッシュ・フローの状況の分析」を参照のこと。
(2)事業環境および対処すべき課題
状況および見通し
2026年度上半期において、中国経済は全体的に安定を維持しつつ、着実な進展を遂げ、新たな成長の原動力が生まれ、経済構造の改善が続き、強い回復力と活力を示した。国内総生産(GDP)は、前年同期と比較して4.7%増加した。消費者物価は緩やかに上昇し、消費者物価指数(CPI)は前年同期と比較して1.0%上昇した。流動性は合理的に十分であり、ブロードマネーの供給(M2)の残高は356.71兆人民元となったが、これは前年同期と比較して8.0%の増加であった。実体経済への融資総額は462.06兆人民元となったが、これは前年同期と比較して7.4%の増加であった。人民元為替レートは、引き続き合理的にバランスの取れた水準で基本的に安定していた。
2026年度上半期において、中国政府は複雑な情勢に直面し、より積極的かつ効果的なマクロ政策を、的を絞って実施した。より積極的な財政政策を引き続き採用し、財政政策とその他の政策との連携を強化するとともに、既存の政策と新たな政策の相乗効果を高め、経済の安定的な推移を下支えした。適度に緩和的な金融政策が維持され、リバースレポ、中期貸出ファシリティ、国債の買入および売却等、様々な金融政策手段を用いて、十分な流動性が確保された。金利政策の実施と監督を強化し、社会全体の資金調達コストを低位に維持した。経済構造の転換および最適化をさらに促進するため、一連の構造的な金融政策手段が導入され、全面的に実施された。
金融規制においては、リスク予防、規制強化および質の高い発展の促進という政策姿勢が維持された。金融部門における無秩序な競争を抑制し、規模重視の急速拡大モデルから、質および効率を重視するモデルへの転換を図り、中核的な競争力を継続的に強化するよう努めた。金融の「5つの優先事項」を推進し、経済および社会の質の高い発展を支援するための指針を定めた。2026年6月末現在、中国の商業銀行の総資産は433.04兆人民元であったが、これは前年同期と比較して7.5%の増加であった。不良債権比率は1.52%、不良債権に対する引当率は202.87%であった。自己資本比率は15.26%であった。
当行は、リスク予防および質の高い発展の促進に引き続き尽力し、2026年度下半期の金融サービスならびにリスクの予防および管理に関する重要な業務を着実に遂行し、年間目標および業務の達成に努め、第15次5ヵ年計画の順調なスタートを後押しする。第一に、質の高い発展から生じる構造的な成長機会を捉え、実体経済への資金供給をさらに改善する。農業および農村地区の近代化への支援を中心に、当行は、県域に対する与信供与の可能性を開拓し、県域に対する与信供与を拡大するために一層の努力を払い、農村活性化に向けた包括的なサービスを深化させる。当行は、製造業の品質向上および高度化ならびに科学技術革新への支援を強化し、製造業向けの金融サービス能力の向上に努め、テクノロジー金融サービスの対象範囲を絶えず拡大する。当行は、水道設備、新型電力網、コンピューティング・パワー・ネットワーク、次世代通信網、都市地下パイプライン網および物流網からなる「6つのネットワーク」の整備ならびに都市再生といった主要なプロジェクトに対し金融サービスを積極的に提供し、投資の安定化および国民の福祉向上を図る。当行は、クロスボーダー金融サービス体制を改善し、対外貿易の安定化および高水準の対外開放の拡大を支援する。また、当行の与信方針の先見性および柔軟性を高め、投資および金融の総合的なサービスを強化することで、顧客の多様な金融ニーズにより適切に応える。第二に、当行は、主要分野における金融リスクの予防および軽減を継続し、質の高い発展のための安全保障の基盤を堅固に守る。より先見性のある積極的な措置を採用することで、当行は、不動産、地方政府債務、ならびに包括的金融および個人向け金融といった主要分野における信用リスクの予防および管理をさらに強化し、内部統制およびコンプライアンスの基盤管理を継続的に強化し、外部からの問題および新たなリスクに積極的に対応するともに、技術面のセキュリティ耐性をさらに強化し、健全な資産の質を維持し、あらゆる種類のリスクを安定的に保ち、適切に管理する。
2【事業等のリスク】
リスク管理
2026年度上半期において、当行は、国内外の複雑かつ困難な状況下において、リスク管理のシステムおよび体制を引き続き改善し、主要分野におけるリスクの管理および抑制を強化し、リスクおよびコンプライアンスの下限を堅固に守った。当行は、当行グループのリスク選好および包括的なリスク管理戦略を見直して更新し、リスク選好の伝達を強化し、リスク管理に対してより積極的かつ将来を考慮したアプローチを取った。当行は、引き続き与信資産ポートフォリオ構造を最適化し、与信管理の強化を目的とした技術ツールの適用を深化させ、主要分野における信用リスクの有効な防止および軽減を断固として、かつ整然と行った。当行は、リスク・エクスポージャー限度および価格監視等の様々なリスク管理ツールを十分に利用し、市場リスク管理の有効性を継続的に高めた。当行は、オペレーショナル・リスク管理システムの機能を高度化し、オペレーショナル・リスク管理の能力を高め、全面的なプロセス管理の基礎を固めた。
(1) 信用リスク
当行は、慎重かつ健全なオペレーション理念を遵守した。当行は、新たなリスクの抑制、既存リスクの低減および基礎の強化を重視し、与信構造を継続的に最適化し、技術による機能向上を強化し、主要分野におけるリスクの予防および抑制を強化し、将来を先取りしたリスク予防、積極的なリスク抑制および目標とするリスクの解消に係る当行の能力を絶えず強化した。この結果、当行の資産の質は安定的に推移した。
当行は、与信構造を調整し、最適化する戦略的意思を維持した。当行は、農村活性化、主要プログラムおよび重要プロジェクト、科学技術への融資、グリーン・ファイナンスおよび包括的金融等の分野における信用供給を加速させ、実体経済の重要分野および弱点に的確に資するよう、与信資源を配することにより、当行の与信資産の構造を継続的に最適化した。
当行は、その特徴である包括的および個人向け与信のリスク予防・抑制システムを継続的に改善した。当行は、厳格な顧客アクセス基準を遵守し、プロジェクトごとの計画を通じて、資源に基づいた、一括処理による顧客獲得および全体的なリスクの抑制を達成した。当行は、オンライン・オフライン連携を堅持することにより、信頼性の高い貸出前調査および堅実な貸出後管理を確保した。貸出の審査および承認の分離、さらには部署間の抑制と均衡を維持することにより、当行は、相互の抑制と均衡を特徴とする監視および制約のメカニズムを確立した。少額および分散した融資の原則に従うことにより、当行は、二重与信の供与および過剰な信用の利用リスクを回避するため、統一的な与信管理を強化した。当行は、責任制約メカニズムを改善し、業務および経営の説明責任を強固なものとした。これらの取り組みは、包括的および個人向け与信事業の持続可能で質の高い展開を推進するために実行された。
当行は、主要分野における信用リスクの予防および軽減を断固として、かつ整然と行った。当行は、政府が助成する住宅に代表される「3つの主要プロジェクト」の構築、都市不動産融資の調整メカニズムに基づく「ホワイトリスト」プロジェクトおよび良質の住宅の開発等の分野に対する与信の支援を強化した。当行は、不動産プロジェクトの資金、資産および持分を含む主要側面の管理を精緻化し、デベロッパーごとの措置およびプロジェクトごとの計画により、融資残高の大きい顧客に対するリスク管理を強化した。当行は、「16の金融措置」を含む政策手段を適切に活用することにより、既存リスクの軽減および処理を着実に進めた。当行は、地方自治体債務のリスクの予防および軽減に関する国家の決定および計画を完全に実施し、市場に基づく原則および法の支配を遵守し、融資プラットフォームの隠れた債務および営業債務のリスクを適切に軽減し、新たに増加した融資は関連規定に準拠して処理し、地方政府の隠れた債務を増加させない原則を堅持した。
当行は、技術のもたらしたツールを存分に活用してリスクの予防および抑制の能力を高めた。当行は、「オンサイト+リモート」貸出前調査に係る集中型の業務モデルを推進し、信用調査報告書の作成にAI技術を導入した。当行は、真正性の管理を強化し、GPSによる位置情報の確認およびAIが可能にした識別等の技術を利用して、不正行為の検知、防止および対処のため、技術主導型の機能を強化した。
当行は、延滞貸出金の管理および統制ならびに不良債権の処分を加速させた。当行は、満期を迎えた貸出金については積極的な方法で管理し、延滞貸出金の回収を定期的に実施した。当行は、多様な処理アプローチを包括的に利用し、処理の質および効率を継続的に向上させた。
金融資産のリスク分類
当行は、商業銀行の金融資産のリスク分類に関する規則に従い、リスク分類管理制度を策定した。当行は、金融資産の種類、相手方の種類、商品構成の特徴、過去のデフォルト等の情報に基づき、当該金融資産の資産ポートフォリオの特徴を考慮に入れながら、様々な種類の金融資産のリスク分類方法を規定し、個人向け資産については延滞方式、非個人向け資産についてはモデル方式を適用した。当該分類プロセスは、水平的には抑制と均衡、垂直的には権限制限の原則に従い、プロセスと原則に基づいて運用される。基本的な手順には、予備的分類、分類認識、分類審査および承認が含まれる。
当行は、信用リスクにさらされた金融資産に関して2つの区分管理モデル(5段階の区分制度および12段階の区分制度)を採用した。非個人向け与信資産については、主に12段階区分制度で管理されていた。当行は、与信資産のリスクレベルを慎重に反映するため、顧客のデフォルトリスクおよび債務取引リスクという2つの側面から総合的評価を行った。当行の個人向け与信資産は、主に元本および利息の支払いの延滞日数および担保の種類に基づいてリスクを自動的に分類する5段階区分制度で管理されていた。当行の非与信資産は、リスク特性を的確に反映するため、主に金融資産の種類、相手方の種類および延滞日数等を勘案して5段階区分制度で管理されていた。
信用リスク分析
貸出金の担保別内訳
| (単位:百万人民元、%を除く。) | ||||||||
| 2025年12月31日現在 | 2026年6月30日現在 | |||||||
| 項目 | 残高 | 割合(%) | 残高 | 割合(%) | ||||
| 抵当権付貸出 | 8,859,668 | 32.7 | 8,911,553 | 31.0 | ||||
| 質権設定貸出 | 2,462,618 | 9.1 | 2,526,137 | 8.8 | ||||
| 保証付貸出 | 3,464,355 | 12.8 | 4,034,624 | 14.0 | ||||
| 無担保貸出 | 12,296,005 | 45.4 | 13,293,842 | 46.2 | ||||
| 小計 | 27,082,646 | 100.0 | 28,766,156 | 100.0 | ||||
| 未払利息 | 52,188 | - | 58,604 | - | ||||
| 合計 | 27,134,834 | - | 28,824,760 | - | ||||
延滞貸出金の延滞期間別内訳
| (単位:百万人民元、%を除く。) | ||||||||
| 2025年12月31日現在 | 2026年6月30日現在 | |||||||
| 項目 | 残高 | 貸出金総額 に対する 割合(%) | 残高 | 貸出金総額 に対する 割合(%) | ||||
| 90日以下延滞(90日を含む。) | 92,435 | 0.34 | 98,275 | 0.34 | ||||
| 91日以上360日以下延滞(360日を含む。) | 124,041 | 0.46 | 125,698 | 0.44 | ||||
| 361日以上3年以下延滞(3年を含む。) | 101,498 | 0.37 | 113,161 | 0.39 | ||||
| 3年超延滞 | 21,573 | 0.08 | 20,759 | 0.07 | ||||
| 合計 | 339,547 | 1.25 | 357,893 | 1.24 | ||||
貸出金の集中
| (単位:百万人民元、%を除く。) | |||||
| 単一融資先 上位10位 | 業種 | 残高 | 貸出金総額に対する割合(%) | ||
| 顧客A | 運輸、保管および郵便業 | 122,582 | 0.43 | ||
| 顧客B | 融資業 | 110,596 | 0.38 | ||
| 顧客C | 電力、熱力、ガスおよび水道の生産供給業 | 74,161 | 0.26 | ||
| 顧客D | 運輸、保管および郵便業 | 68,388 | 0.24 | ||
| 顧客E | 運輸、保管および郵便業 | 59,738 | 0.21 | ||
| 顧客F | 運輸、保管および郵便業 | 50,741 | 0.18 | ||
| 顧客G | 融資業 | 41,619 | 0.14 | ||
| 顧客H | 運輸、保管および郵便業 | 38,471 | 0.13 | ||
| 顧客I | リース業および商業サービス業 | 35,994 | 0.13 | ||
| 顧客J | 運輸、保管および郵便業 | 34,922 | 0.12 | ||
| 合計 | 637,212 | 2.22 | |||
2026年6月30日現在、当行は、当行の最大の単一融資先に対する貸出の総額が当行の正味自己資本の2.66%を占め、当行の単一融資先上位10位に対する貸出の総額が当行の正味自己資本の13.85%を占めたことで、規制上の要件を満たした。
多額のエクスポージャー
報告期間中、商業銀行における多額のエクスポージャーに関する規則およびその他の関連する規制要件に従い、当行は継続して、多額のエクスポージャー管理の組織構造およびシステムを改善し、データの基礎を統合し、計測プロセスを最適化し、システム機能を改善し、多額のエクスポージャーの計測、監視およびシステムの最適化を順序立てて実行し、各規制指標を厳格に実行し、規制上の報告書を定期的に提出し、リミットの管理および制御を強化し、当行の多額のエクスポージャーの測定および管理の能力を常に向上させた。
貸出金の5段階区分別内訳
| (単位:百万人民元、%を除く。) | ||||||||
| 2025年12月31日現在 | 2026年6月30日現在 | |||||||
| 項目 | 残高 | 割合(%) | 残高 | 割合(%) | ||||
| 正常先 | 26,361,575 | 97.34 | 28,009,526 | 97.37 | ||||
| 要注意先 | 377,615 | 1.39 | 396,978 | 1.38 | ||||
| 不良債権 | 343,456 | 1.27 | 359,652 | 1.25 | ||||
| 破綻懸念先 | 111,791 | 0.42 | 125,872 | 0.44 | ||||
| 実質破綻先 | 90,208 | 0.33 | 87,212 | 0.30 | ||||
| 破綻先 | 141,457 | 0.52 | 146,568 | 0.51 | ||||
| 小計 | 27,082,646 | 100.00 | 28,766,156 | 100.00 | ||||
| 未払利息 | 52,188 | - | 58,604 | - | ||||
| 合計 | 27,134,834 | - | 28,824,760 | - | ||||
2026年6月30日現在、当行の不良債権残高は、前年度末と比較して16,196百万人民元増加し、359,652百万人民元となった。不良債権比率は、前年度末と比較して0.02パーセント・ポイント低下し、1.25%となった。要注意先貸出残高は、前年度末と比較して19,363百万人民元増加し、396,978百万人民元となった。要注意先貸出は、前年度末と比較して0.01パーセント・ポイント低下し、貸出金総額の1.38%を占めた。
不良債権の事業内容別内訳
| (単位:百万人民元、%を除く。) | ||||||||||||
| 2025年12月31日現在 | 2026年6月30日現在 | |||||||||||
| 項目 | 残高 | 割合(%) | 不良債権 比率 (%) | 残高 | 割合(%) | 不良債権 比率 (%) | ||||||
| 法人向け貸出金 | 211,471 | 61.6 | 1.37 | 218,746 | 60.8 | 1.31 | ||||||
| 短期法人向け貸出金 | 47,156 | 13.7 | 1.13 | 52,784 | 14.7 | 1.08 | ||||||
| 中長期法人向け貸出金 | 164,315 | 47.9 | 1.45 | 165,962 | 46.1 | 1.40 | ||||||
| 割引手形 | - | - | - | - | - | - | ||||||
| 個人向け貸出金 | 124,287 | 36.2 | 1.34 | 133,438 | 37.1 | 1.39 | ||||||
| 住宅ローン | 44,235 | 12.9 | 0.92 | 41,903 | 11.7 | 0.89 | ||||||
| 個人消費向けローン | 8,842 | 2.6 | 1.46 | 10,836 | 3.0 | 1.57 | ||||||
| 個人事業向けローン | 55,232 | 16.1 | 1.85 | 63,981 | 17.8 | 1.92 | ||||||
| クレジットカード残高 | 15,956 | 4.6 | 1.88 | 16,704 | 4.6 | 2.05 | ||||||
| その他 | 22 | - | 8.00 | 14 | - | 8.64 | ||||||
| 海外およびその他 | 7,698 | 2.2 | 2.02 | 7,468 | 2.1 | 1.93 | ||||||
| 合計 | 343,456 | 100.0 | 1.27 | 359,652 | 100.0 | 1.25 | ||||||
法人向け不良債権の業種別内訳
| (単位:百万人民元、%を除く。) | ||||||||||||
| 項目 | 2025年12月31日現在 | 2026年6月30日現在 | ||||||||||
| 残高 | 割合(%) | 不良債権 比率 (%) | 残高 | 割合(%) | 不良債権 比率 (%) | |||||||
| 製造業 | 35,183 | 16.6 | 1.39 | 34,046 | 15.6 | 1.19 | ||||||
| 電力、熱力、ガスおよび水道の生産供給業 | 4,229 | 2.0 | 0.24 | 4,810 | 2.2 | 0.26 | ||||||
| 不動産業 | 47,197 | 22.3 | 5.40 | 48,296 | 22.0 | 5.40 | ||||||
| 運輸、保管および郵便業 | 5,135 | 2.4 | 0.16 | 11,268 | 5.2 | 0.34 | ||||||
| 卸売および小売業 | 24,650 | 11.7 | 2.44 | 25,426 | 11.6 | 2.20 | ||||||
| 治水、環境マネジメントおよび公共事業管理業 | 17,737 | 8.4 | 1.31 | 16,652 | 7.6 | 1.11 | ||||||
| 建設業 | 12,835 | 6.1 | 2.12 | 13,072 | 6.0 | 1.92 | ||||||
| 鉱業 | 1,114 | 0.5 | 0.34 | 841 | 0.4 | 0.25 | ||||||
| リースおよび商業サービス業 | 41,430 | 19.6 | 1.61 | 38,244 | 17.5 | 1.32 | ||||||
| 金融業 | 280 | 0.1 | 0.06 | 2,877 | 1.3 | 0.66 | ||||||
| 情報伝送、ソフトウェアおよびITサービス業 | 3,754 | 1.8 | 2.56 | 4,160 | 1.9 | 2.35 | ||||||
| その他 | 17,927 | 8.5 | 2.77 | 19,054 | 8.7 | 2.65 | ||||||
| 合計 | 211,471 | 100.0 | 1.37 | 218,746 | 100.0 | 1.31 | ||||||
不良債権の地域別内訳
| (単位:百万人民元、%を除く。) | ||||||||||||
| 項目 | 2025年12月31日現在 | 2026年6月30日現在 | ||||||||||
| 残高 | 割合(%) | 不良債権 比率 (%) | 残高 | 割合(%) | 不良債権 比率 (%) | |||||||
| 本店 | 4,599 | 1.3 | 0.43 | 5,624 | 1.6 | 0.55 | ||||||
| 長江デルタ | 62,891 | 18.3 | 0.97 | 70,625 | 19.6 | 1.02 | ||||||
| 珠江デルタ | 66,742 | 19.5 | 1.59 | 68,219 | 19.0 | 1.55 | ||||||
| 環渤海 | 47,068 | 13.7 | 1.30 | 48,018 | 13.4 | 1.24 | ||||||
| 中部 | 48,725 | 14.2 | 1.08 | 50,215 | 14.0 | 1.02 | ||||||
| 東北部 | 17,646 | 5.1 | 2.05 | 17,363 | 4.8 | 1.89 | ||||||
| 西部 | 88,087 | 25.7 | 1.49 | 92,120 | 25.5 | 1.47 | ||||||
| 海外およびその他 | 7,698 | 2.2 | 2.02 | 7,468 | 2.1 | 1.93 | ||||||
| 合計 | 343,456 | 100.0 | 1.27 | 359,652 | 100.0 | 1.25 | ||||||
貸出金に係る減損損失引当金の変動
| (単位:百万人民元) | ||||
| 2026年6月30日に終了した6ヶ月間 | ||||
| ステージⅠ | ステージⅡ | ステージⅢ | 合計 | |
| 項目 | 12ヶ月の予想信用損失 | 全期間の予想信用損失 | ||
| 2026年1月1日 | 641,533 | 111,740 | 251,507 | 1,004,780 |
| 振替 | ||||
| ステージⅠからステージⅡ | (12,364) | 12,364 | - | - |
| ステージⅡからステージⅢ | - | (29,181) | 29,181 | - |
| ステージⅡからステージⅠ | 12,079 | (12,079) | - | - |
| ステージⅢからステージⅡ | - | 6,768 | (6,768) | - |
| 組成または購入された金融資産 | 160,902 | - | - | 160,902 |
| 再測定 | (44,239) | 46,976 | 82,366 | 85,103 |
| 償還および振替出(正常先および要注意先債権) | (106,779) | (8,909) | - | (115,688) |
| 償還および振替出(不良債権) | - | - | (30,080) | (30,080) |
| 償却 | - | - | (61,670) | (61,670) |
| 2026年6月30日 | 651,132 | 127,679 | 264,536 | 1,043,347 |
(1) 3つのステージの減損モデルの詳細については、要約中間連結財務書類に対する注記21「顧客への貸出金」を参照のこと。
(2) 本表には、その他の包括利益を通じて公正価値で測定される、貸出金に係る減損損失引当金が含まれる。
(2) 市場リスク
2026年度上半期において、当行は、金融市場事業の年次リスク管理戦略を策定し、市場リスクエクスポージャー限度の指標および目標額を調整し、債券取引、債券投資、貴金属およびその他の関連する業務のリスク統制を改善した。当行は、金融市場事業の商品のリスク統制をさらに標準化および強化するため、かかる商品のリスク統制に関する管理措置を制定した。当行は、金融市場事業の価格監視に関するリストを更新し、価格監視の粒度をさらに高めた。当行は、トレジャリー取引業務における市場リスクの現場管理メカニズムを継続して改善し、取引照合、価格監視、取引監視および損益の分析等の管理ツールおよび方法を十分に活用することにより、トレジャリー取引業務の取引ごとに徹底した監視を実行し、これにより、取引行動に関連するリスク管理の的確性および有効性を継続的に改善した。
当行の市場リスク・エクスポージャー・リミットの種類は、量的限度、ストップロス限度額、リスク限度額および感応度限度額等に分けられ、また、法的強制力に応じて指令性リミットおよび指導性リミットに分類される。当行は、すべてのオンバランスおよびオフバランスの資産および負債を、取引勘定または銀行勘定のいずれかに分類した。取引勘定には、取引勘定の他の項目のリスクに対して取引またはヘッジのために当行が保有する金融商品、外国為替および商品ポジションが含まれる。その他のポジションは、銀行勘定に分類される。
取引勘定における市場リスク管理
当行は、ストレステスト、バリュー・アット・リスク(VaR)、エクスポージャー・リミット管理、感応度分析、デュレーション分析およびエクスポージャー分析等の様々な手法を用いて取引勘定の市場リスクを管理した。
当行は、極端な市場リスク下における当行の取引勘定の最大損失を評価するため、ストレステストを定期的に実施した。ストレステストのシナリオは、単一要因シナリオ、複数要因シナリオおよびヒストリカルシナリオの3つのカテゴリーに分類される。市場リスクのストレステストにおいて、金利、外国為替およびその他の市場価格の変動の影響が当行の資産価格および損益に与える影響を定量的に分析することにより、極限シナリオにおける当行の投資事業および取引事業の弱点が明らかとなり、極端なリスク事象への当行の対応が改善した。ストレステストの結果、報告期間中、市場リスクのストレステスト下における当行の損失は概ね制御可能であったことが示された。
取引勘定のVaRの詳細については、「第6-1 財務書類-連結財務書類に対する注記-47.3」を参照のこと。
銀行勘定における金利リスク
銀行勘定における金利リスク管理
当行は、エクスポージャー・リミット管理、ストレステスト、シナリオ分析およびギャップ分析等の技術的な手法の包括的活用により銀行勘定における金利リスクを管理した。
報告期間中、当行は、銀行勘定における金利リスクに対する慎重なリスク選好を遵守し、金利リスクの予想、監視および分析を強化し、金利エクスポージャーならびに資産および負債のデュレーション構造を引き続き最適化した。当行は、内外向けの価格メカニズムを改善し、金利リスク戦略の伝達を強化した。当行は、銀行勘定における金利リスクの測定をさらに精緻化し、分析の精度を高めた。ストレステストの結果に示された通り、報告期間中、当行のすべての金利リスク指標は規制要件および管理目標の範囲内にあり、当行の銀行勘定における金利リスクは概ね制御可能であった。
銀行勘定における金利リスク分析
2026年6月30日現在、当行の1年以内の金利感応度の累積ネガティブギャップは、前年度末と比較して絶対値で885,858百万人民元増加し、2,487,745百万人民元となった。
金利リスクギャップ
| (単位:百万人民元) | |||||||||||||
| 1ヶ月以内 | 1ヶ月超 3ヶ月以内 | 3ヶ月超 12ヶ月以内 | 1年以内小計 | 1年超 5年以内 | 5年超 | 無利子 | |||||||
| 2025年12月31日現在 | (7,927,447) | 1,555,245 | 4,770,315 | (1,601,887) | (2,194,527) | 6,662,485 | 127,850 | ||||||
| 2026年6月30日現在 | (11,088,367) | 2,036,509 | 6,564,113 | (2,487,745) | (2,270,329) | 7,454,788 | 396,755 | ||||||
(注) 詳細については、「第6-1 財務書類-連結財務書類に対する注記-47.3」を参照のこと。
金利感応度分析
| (単位:百万人民元) | ||||||||
| 2025年12月31日現在 | 2026年6月30日現在 | |||||||
| 受取利息 純額の変動 | その他の包括利益の変動 | 受取利息 純額の変動 | その他の包括利益の変動 | |||||
| 金利の100ベーシス・ポイントの上昇 | (45,280) | (106,049) | (64,123) | (149,218) | ||||
| 金利の100ベーシス・ポイントの低下 | 45,280 | 106,049 | 64,123 | 149,218 | ||||
上記の金利感応度分析は、様々な金利条件下における翌12ヶ月間の受取利息純額およびその他の包括利益の変動を表したものである。かかる分析は、イールド・カーブが平行移動することを前提としており、金利リスクの軽減のために経営陣が講じる可能性のあるリスク管理措置については考慮されていない。
2026年6月30日現在の資産および負債の構成に基づくと、金利が急速に100ベーシス・ポイント上昇(または低下)した場合には、当行の受取利息純額およびその他の包括利益は、それぞれ64,123百万人民元および149,218百万人民元減少(または増加)する。
為替リスク管理
2026年度上半期において、当行は、定期的に為替リスク・エクスポージャーの監視、為替感応度の分析およびストレステストを実行し、為替リスクの測定をさらに精緻化した。また、当行は、トレーディング為替リスク・エクスポージャーを柔軟に調整し、非トレーディング為替リスクに対して安定したエクスポージャーを維持した。当行の為替リスク・エクスポージャーは許容可能な範囲内で管理された。
為替リスク分析
当行の為替リスクは、主に米ドルの対人民元の為替レートから生じるエクスポージャー・リスクである。2026年度上半期において、人民元の対米ドル中央パリティは累積で2,179ベーシス・ポイント(3.20%)増加した。2026年6月末現在、当行は、オンバランスおよびオフバランス金融資産/負債の外国為替エクスポージャーについて、17,847百万米ドルのロング・ポジションを有していた。
外国為替エクスポージャー
| (単位:百万人民元(百万米ドル)) | ||||||||
| 2025年12月31日現在 | 2026年6月30日現在 | |||||||
| 人民元 | 米ドル相当額 | 人民元 | 米ドル相当額 | |||||
| オンバランスの金融資産/負債の外国為替エクスポージャー(純額) | (94,465) | (13,440) | (93,537) | (13,733) | ||||
| オフバランスの金融資産/負債の外国為替エクスポージャー(純額) | 135,814 | 19,323 | 215,089 | 31,580 | ||||
(注) 詳細については、「第6-1 財務書類-連結財務書類に対する注記-47.3」 を参照のこと。
為替感応度分析
| (単位:百万人民元) | |||||
| 通貨 | 外貨の対人民元 為替レートの 上昇/下落 | 税引前利益に対する影響 | |||
| 2025年12月31日現在 | 2026年6月30日現在 | ||||
| 米ドル | +5% | 129 | 699 | ||
| -5% | (129) | (699) | |||
| 香港ドル | +5% | 1,211 | 1,045 | ||
| -5% | (1,211) | (1,045) | |||
当行の人民元建て以外の外貨建資産および負債は主に米ドル建てか香港ドル建てであった。当該報告期間末現在の為替エクスポージャーに基づくと、米ドルの対人民元レートが5%上昇(または下落)する度に、当行の税引前利益は699百万人民元増加(または減少)する。
(3) 流動性リスク
流動性リスク管理の統治体制
当行の流動性リスク管理の統治体制は、意思決定システム、実行システムおよび監督システムによって構成され、うち意思決定システムは、取締役会、取締役会直轄のリスク管理および消費者権利保護委員会および幹部役員によって構成される。実行システムは、流動性管理、資産負債事業管理および情報技術等に従事する当行の諸部門によって構成され、監督システムは、監査室、内部統制・コンプライアンス監督部および法務部によって構成される。上記のシステムは、責任分担に基づき、それぞれの意思決定、実行および監督機能を行使する。
流動性リスク管理の戦略および方針
当行は、慎重な流動性管理戦略を遵守した。規制要件、外部のマクロ経済的環境および当行の事業開発に従い、当行はその流動性リスク管理方針を策定した。当行は、流動性の安全性の確保を前提として、流動性、安全性および収益性の間の均衡を効果的に保った。
流動性リスク管理の目的
当行の流動性リスク管理の目的は、科学的かつ洗練された流動性リスク管理システムを構築することにより、流動性リスクの識別、測定、監視および報告を効率的に行うこと、ならびに通常の事業環境またはストレスシナリオ下で、資産、負債およびオフバランス事業の流動性ニーズを速やかに満たし、外部への支払義務を履行し、資本収益性と流動性の安全性とのバランスを効果的に保ち、当行グループの流動性リスク全般を予防することであった。
流動性リスク管理の方法
当行は、満期の不一致に関連するリスクを軽減するため、国内外の経済情勢に細心の注意を払い、銀行全体における流動性ポジションを継続的に監視し、資産および負債の一致管理を強化した。当行は、適度な準備金レベルを維持し、多様な支払需要を満たすため、監視、早期警告および全体的な流動性ポジションの割り当てを強化し、資金源の多様性および安定性を高めることにより、流動性管理メカニズムを改善した。さらに当行は、流動性管理システムの機能を引き続き改善し、当行の電子管理のレベルを向上させた。
ストレステスト
当行は、市況および運営実態に基づき、流動性に影響を与え得る様々なリスク要因を十分に考慮した流動性リスクに係るストレステストのシナリオを策定した。ストレステストは、四半期ごとに実施された。テスト結果によると、当行は、規定のストレスシナリオ下において、規制当局により要求される最短残存期間テストにすべて合格することができた。
流動性リスクに影響を及ぼす主要な要因
流動性リスクに影響を及ぼす主要な要因には、市場流動性のマイナスの影響、顧客による預金引出し、顧客による貸出金の引出し、資産および負債の構造のミスマッチ、債務者の不履行、資本実現の困難性、資金調達能力の低下が含まれる。
流動性リスク分析
報告期間中、当行は満期を迎える資金がもたらすキャッシュ・フローを適切に管理し、当行の全体的な流動性ポジションは十分であり、安全が保障され、制御されていた。2026年6月末現在、当行が記録した人民元および外貨の流動性比率は、それぞれ88.22%および160.65%であり、ともに規制上の要件を満たした。2026年度第2四半期における流動性カバレッジ比率の平均は、前四半期と比較して2.49パーセント・ポイント低下し、129.72%であった。2026年6月末現在、利用可能な安定調達額34,480,872百万人民元を分子とし、所要安定調達額26,121,888百万人民元を分母とした安定調達比率は、132.00%であった。
流動性ギャップ分析
以下の表は、表示日現在における当行の流動性のネット・ポジションを示したものである。
| (単位:百万人民元) | |||||||||||||||||
| 延滞 | 要求払 | 1ヶ月以内 | 1ヶ月超 3ヶ月以内 | 3ヶ月超 12ヶ月以内 | 1年超 5年以内 | 5年超 | 無期限 | 合計 | |||||||||
| 2025年12月31日現在 | 70,711 | (15,282,505) | 372,770 | (2,218,960) | (2,047,847) | 2,330,373 | 17,117,573 | 2,651,806 | 2,993,921 | ||||||||
| 2026年6月30日現在 | 78,075 | (16,539,576) | 86,013 | (1,619,776) | (1,556,563) | 2,345,295 | 17,526,649 | 2,773,352 | 3,093,469 | ||||||||
(注) 詳細については、「第6-1 財務書類-連結財務書類に対する注記-47.2」を参照のこと。
当行の流動性カバレッジ比率および安定調達比率の詳細については、当行のウェブサイトに公表されている2026年度上半期に関する第3の柱報告書を参照のこと(www.abchina.com.cn、www.abchina.com)。
(4) オペレーショナル・リスク
2026年度上半期において、当行は、当行のオペレーショナル・リスク選好および管理戦略を再検討し、慎重なリスク選好を遵守し、オペレーショナル・リスク管理の方向性を明確に定めた。当行は、リスクポイントの識別に関するパイロット・プログラムを着実に推進し、関連する方法論を継続的に精緻化することにより、プロセス全体の管理に向けて基礎を固めた。新しい標準的アプローチの導入に関する規制遵守の適用に向けて着実に準備を進め、オペレーショナル・リスク損失データに係る年次点検を行い、損失データ管理システムを最適化し、損失データの自動化されたバッチ生成を推進し、損失データの品質を継続的に改善した。当行は、オペレーショナル・リスク管理システムの機能を高め、オペレーショナル・リスク管理ツールを最適化し、オペレーショナル・リスク管理のための資源配分を増強することにより、当行のオペレーショナル・リスク管理能力を高めた。当行は、オペレーショナル・リスク管理の第一防衛ラインおよび第二防衛ラインに関する職務履行リストを作成し、プロセスおよび結果の両方を勘案した評価メカニズムを改善した。
(5) 法的リスク管理
2026年度上半期において、当行は、法に基づく管理をさらに推進するため、法の支配の下で中国農業銀行の体制構築の深化を継続した。当行の第一義的責務および中核事業に焦点を当て、当行の主要事業の質の高い展開を下支えするため、当行は、農業、農村地域および農村住民ならびに総合的な農村活性化のための金融サービスに関する法的支援とともに、金融の「5つの優先事項」等に関する法的支援を強化した。当行は、標準化した契約テンプレート体系を動的に精緻化し、オンラインの個人向け事業の契約に関連した法的リスクの予防および抑制を強化した。当行は、事業開発の実力強化における知的財産権の役割を継続的に拡大するため、知的財産権周知週間活動を実行した。当行は、不良資産の処分および流動化を積極的に支援するとともに様々な紛争解決メカニズムの徹底した利用を推進した。当行は、当行グループ全体の一体的な法的リスク管理および統制を強化し、海外関連事務に関する法務サービスの支援を強化した。当行は、法務事務のデジタル変革を深化させ、法的リスクのインテリジェント管理を強化した。当行は、金融における法の支配の構築に積極的に参加し、当行全体の幹部層および従業員における法の支配の思考および認知の向上を図るため、法務人材チームの構築および育成を強化した。
(6) 評価リスク
2026年度上半期において、当行は、防止を優先する経営哲学を忠実に守り、評価リスクのプロセス全体の管理システムを継続的に改善し、予備評価、リスクのスクリーニング、初期段階の解決、リアルタイム監視、対応および処理ならびに事後検証および概括を含めた作業を着実に進め、研修、教育および非常事態訓練を通じて専門家チームの構築を強化した。これらの努力により、当行は、世論に対応する能力を総合的に強化し、評価リスクを積極的かつ効果的に予防および抑制した。
(7) カントリーリスク
2026年度上半期において、当行は、カントリーリスクに関する規制要件を遵守し、外部情勢の変化を考慮してカントリーリスクに関する管理戦略を更新および最適化した。当行は、年次のカントリーリスク評価および格付を実施し、カントリーリスクまたは地域リスクのエクスポージャー・リミットを合理的に設定し、カントリーリスクの監視および報告を強化した。
(8) 連結リスク
2026年度上半期において、当行は、引き続き当行グループの連結リスク管理のシステムおよびメカニズムを改善し、グループ横断的な当行およびその子会社に係るリスク管理の統合的構築を進めた。当行は、子会社に対し、当該子会社のみを対象として2026年度のリスク選好度文書およびリスク管理方針を改定するよう指導し、事業アクセス基準を調整し、規制要件に従い市場リスク、コンプライアンス・リスク等の管理要件を明確化した。当行は、商業銀行市場リスク管理規則に定められた規制要件を遵守し、子会社に対し、市場リスク管理に特化した方針を策定するよう指導し、市場リスク管理体制の整備および改善を行った。当行は、子会社のリスク管理体制を段階的にアップグレードし、インテリジェントなリスク統制の構築を支援した。
内部統制
当行は、リスクベースの原則を遵守し、内部統制システムの基盤を固めるため、内部統制メカニズムを引き続き精緻化した。当行は、規程の制定、改定および廃止に関する年間計画を策定し、当行の方針体系を継続的に最適化した。当行は、業務運営および経営管理上のニーズに迅速に対応するため、毎年の承認手続きの効率を高めた。当行は、内部統制およびコンプライアンスに関する集中型リスク監視手法を推進し、内部統制およびコンプライアンス監視モデルの全ライフサイクル管理メカニズムを改善し、リスク識別の精度を効果的に向上させた。当行は、内部統制構築基準の導入を推進し、評価ガイドラインを発行し、主要分野に対する特別評価を実施することで、内部統制業務の質および効率を着実に改善した。
当行は、コンプライアンス文化の醸成に係る模範的な取り組みおよび経験について、さらに掘り下げて検討および推進し、コンプライアンス・ベンチマークの選定基準を最適化し、コンプライアンス責任者の職務遂行の標準化を図った。当行は、コンプライアンス審査に関する管理弁法を改定し、コンプライアンス審査を規定する業務規程を精緻化した。当行は、海外支店、子会社銀行および子会社におけるコンプライアンス管理メカニズムを改善し、重要な役職の職員に対するコンプライアンス指導および研修を効果的に実施した。当行は、コンプライアンス・リスク・コックピットおよび従業員リスク特性を含むデジタルかつインテリジェントなソリューションの推進および適用を加速し、インテリジェント・エージェントの開発を積極的に推進し、内部統制およびコンプライアンス管理のさらなる制度化、標準化およびインテリジェント化に努めた。
マネーロンダリング防止および制裁に関するリスクの管理
当行は、マネーロンダリング防止に係るデータ基盤の整備を体系的に推進し、商品の属性に基づく取引監視モデル枠組みを構築し、主要分野におけるマネーロンダリング・リスクの監視を強化した。当行は国際制裁政策の変更について継続的把握および評価し、主要分野における制裁リスクに重点を置き、制裁リスクの予防および管理と事業発展との均衡を図る業務運営メカニズムを精緻化した。顧客デュー・ディリジェンスに関する新たな規制要件に沿い、当行は、顧客デュー・ディリジェンス方針、システムおよびモデルを最適化し、非居住者の税務関連情報に係るデュー・ディリジェンスおよび実質的所有者の識別に関する方針を改善し、包括的なリスク・シグナル群を確立して改善し、海外機関における顧客デュー・ディリジェンス体制の導入を加速して、リスクを事前に監視、識別、管理および統制する能力を強化した。
商業的贈収賄防止および汚職防止
段階的かつ分類別の警告教育
➢当行は、当行全体で警告教育会議を開催した。当行は、行動改善、規律強化および腐敗撲滅に取り組み、警告教育会議と併せて、2026年度完全かつ厳格な党の自己統治および規律検査ならびに監督業務に関する会議を開催した。当行は、良好なパフォーマンスとは何かについての正しい理解を育み実践する学習および教育を推進するための会議を開催した。当行はまた、警告教育を実施し、典型的な法令および規律違反に関する情報を回覧し、関連する警告教育を当行全体で手配し、警告および抑止的効果を継続的に強化した。当行は、当行全体で事件防止および警告教育に関する会議を開催し、関連する状況を評価し、明確な目的を定め、事件リスクの防止および統制に関する警告教育映画を従業員に視聴させた。
➢当行は、警告教育専用ドキュメンタリーを制作した。当行は、警告教育映画であるアプリコットの花の約束を制作し、事件を通じて法令遵守意識を高め、是正を促進し、ガバナンスを改善するために、当行全体の党員および幹部にかかる映画を視聴させた。
➢当行は、様々な形態による警告教育を実施した。当行は、警戒心を高め、不正行為の結果を認識し、規律および規則の正当な尊重を維持するように教育および指導するため、党員および幹部に党の行動および誠実性に関する警告教育センターを訪問させ、訴訟手続を見学させる等、様々なアプローチを採用した。
誠実性リスク警告の強化
当行は、他の祝祭の中でもとりわけ、春節、国際労働者の日および端午節の前夜に、党員および幹部に対して誠実性リマインダーのテキストメッセージを送付し、祝祭中に職務遂行の改善および誠実性の維持に関する中央委員会の8項目規程を厳格に遵守することを喚起した。当行は、新たに昇進した党員および幹部に対して誠実性リマインダー書簡を発行し、誠実性の約束を行うよう促し、その誠実性コミットメント書簡を点検した。当行は、党の行動および誠実性の改善に関する業務リマインダーを適時に発行し、草の根まで完全かつ厳格な党の自己統治を拡大した。
誠実性調達の推進
当行は、当年度上半期において誠実性調達を引き続き推進した。当行は、公正性、誠実性および効率性を備えた集中調達管理システムを構築し、腐敗防止方針がすべての集中調達プロジェクトおよび参加サプライヤーを対象とすることを確保し、コンプライアンスに則した秩序ある方法で調達ガバナンスを前進させた。
➢当行は通知義務を履行し、誠実性およびコンプライアンスに対するコミットメントを強化した。当行は、誠実性誓約書、入札書およびプラットフォーム登録契約等の調達関連ビジネス文書に商業的贈収賄に対する警告条項を組み入れ、入札および調達に関する国内法令ならびに当行のサプライヤー管理方針の遵守を誓約することをサプライヤーに明示的に要求した。
➢当行は管理および監視ツールを強化し、サプライヤーの不正行為に対して厳格な措置を講じた。当行は、承認プロセスにおいて、サプライヤーの不正行為への関与を入札および調達における禁止条件に組み入れた。当行は、審査プロセスにおいて、サプライヤーによる入札談合および共謀を監視および特定するためにインテリジェントツールを利用した。当行は、公正な競争を確保するために適時に質問や苦情に対処し、不正行為に関与したサプライヤーに対する容認ゼロ方針を採用した。
➢当行は、誠実性責任を再強化し、警告教育を強化した。当行は、サプライヤーの不正行為の予防管理を実施した。当行は、サプライヤーとの定期的なコミュニケーションおよび会議を通じて、関連規則および警告教育を強化し、サプライヤーに対して公正な競争および誠実な契約上の義務の履行を指導および推進した。当行は、新たに改訂されたサプライヤーの不正行為管理細則に関する研修と広報を行い、調達方針および手続の効果的な実施のための強固な基盤を提供した。
本書において別段の記載がある場合を除き、当該6ヶ月間において、事業等のリスクに関する重要な変更はなかった。当該6ヶ月間において、事業の状況、経理の状況等に関する事項のうち、財政状況、経営成績およびキャッシュ・フローの状況の異常な変動等、投資者の判断に重要な影響を及ぼす可能性のある事項は発生しなかった。また、当行が将来の事業活動を継続するとの前提に疑義を生じさせるような事象または状況もなかった。
3【経営者による財政状態、経営成績及びキャッシュ・フローの状況の分析】
(1)業績等の概要
下記「3(3)財政状態、経営成績およびキャッシュ・フローの状況の分析」を参照のこと。
(2)生産、受注および販売の状況
下記「3(3)財政状態、経営成績およびキャッシュ・フローの状況の分析」を参照のこと。
(3)財政状態、経営成績およびキャッシュ・フローの状況の分析
1.経営陣による考察および分析
(1) 財務諸表分析
(a) 損益計算書分析
2026年度上半期において、当行の純利益は148,062百万人民元となり、前年度の上半期と比較して8,119百万人民元(5.8%)増加した。
重要な損益計算書項目の推移
| (単位:百万人民元、%を除く。) | ||||||||
| 項目 | 6月30日に終了した6ヶ月間 | 増加/(減少) | 成長率(%) | |||||
| 2025年 | 2026年 | |||||||
| 受取利息純額 | 282,473 | 312,244 | 29,771 | 10.5 | ||||
| 受取報酬および手数料純額 | 51,441 | 46,959 | (4,482) | -8.7 | ||||
| その他純利益 | 35,879 | 51,919 | 16,040 | 44.7 | ||||
| 営業収益 | 369,793 | 411,122 | 41,329 | 11.2 | ||||
| 控除:営業費用 | 111,725 | 118,722 | 6,997 | 6.3 | ||||
| 信用減損損失 | 97,955 | 110,620 | 12,665 | 12.9 | ||||
| その他資産に係る減損損失 | 14 | 5 | (9) | -64.3 | ||||
| 営業利益 | 160,099 | 181,775 | 21,676 | 13.5 | ||||
| 関連会社および合弁事業の収益 | 441 | (6) | (447) | -101.4 | ||||
| 税引前純利益 | 160,540 | 181,769 | 21,229 | 13.2 | ||||
| 控除:法人所得税費用 | 20,597 | 33,707 | 13,110 | 63.7 | ||||
| 純利益 | 139,943 | 148,062 | 8,119 | 5.8 | ||||
| 当行の持分所有者に帰属する純利益 | 139,510 | 146,381 | 6,871 | 4.9 | ||||
| 非支配持分に帰属する純利益 | 433 | 1,681 | 1,248 | 288.2 | ||||
受取利息純額
受取利息純額は、当行の営業利益の最大の構成要素であり、2026年度上半期の営業利益の75.9%を占めた。2026年度上半期において、当行の受取利息純額は312,244百万人民元であり、前年度の上半期と比較して29,771百万人民元増加した。そのうち、残高の増加および金利の変動による影響は、受取利息純額をそれぞれ29,561百万人民元および210百万人民元増加させた。2026年度上半期において、当行の正味利息収益率および正味利息スプレッドは1.28%および1.19%であり、前年度の上半期と比較してそれぞれ4ベーシス・ポイントおよび1ベーシス・ポイント減少した。正味利息収益率および正味利息スプレッドの前年同期比での減少は、主に当行による実体経済の発展への支援および金利の低下により、利付資産の収益率が減少したことによるものである。
以下の表は、利付資産および有利子負債の平均残高、受取利息および支払利息ならびに平均収益率および平均費用率を示したものである。
| (単位:百万人民元、%を除く。) | ||||||||||||
| 6月30日に終了した6ヶ月間 | ||||||||||||
| 2025年 | 2026年 | |||||||||||
| 項目 | 平均残高 | 受取利息/ 支払利息 | 平均収益率/ 平均費用率(6) (%) | 平均残高 | 受取利息/ 支払利息 | 平均収益率/ 平均費用率(6) (%) | ||||||
| 資産 | ||||||||||||
| 顧客への貸出金 | 25,677,592 | 378,600 | 2.97 | 27,936,561 | 378,683 | 2.73 | ||||||
| 債券投資(1) | 13,272,596 | 182,115 | 2.77 | 16,442,589 | 195,736 | 2.40 | ||||||
| 非改革関連債券 | 12,888,391 | 178,182 | 2.79 | 16,058,392 | 192,406 | 2.42 | ||||||
| 改革関連債券(2) | 384,205 | 3,933 | 2.06 | 384,197 | 3,330 | 1.75 | ||||||
| 中央銀行預け金 | 2,524,238 | 19,708 | 1.57 | 2,631,036 | 20,101 | 1.54 | ||||||
| 銀行およびその他の金融機関に対する債権(3) | 1,610,599 | 17,582 | 2.20 | 2,115,419 | 18,499 | 1.76 | ||||||
| 利付資産合計 | 43,085,025 | 598,005 | 2.80 | 49,125,605 | 613,019 | 2.52 | ||||||
| 減損損失引当金 | (767,359) | (752,009) | ||||||||||
| 無利子資産 | 1,880,339 | 1,980,963 | ||||||||||
| 合計資産 | 44,198,005 | 50,354,559 | ||||||||||
| 負債 | ||||||||||||
| 顧客預金 | 30,418,600 | 213,656 | 1.42 | 32,746,232 | 184,180 | 1.13 | ||||||
| 銀行およびその他の金融機関に対する債務(4) | 5,627,945 | 57,637 | 2.07 | 8,635,117 | 73,064 | 1.71 | ||||||
| その他有利子負債(5) | 3,750,587 | 44,239 | 2.38 | 4,291,984 | 43,531 | 2.05 | ||||||
| 有利子負債合計 | 39,797,132 | 315,532 | 1.60 | 45,673,333 | 300,775 | 1.33 | ||||||
| 無利子負債 | 1,400,788 | 1,282,513 | ||||||||||
| 負債合計 | 41,197,920 | 46,955,846 | ||||||||||
| 受取利息純額 | 282,473 | 312,244 | ||||||||||
| 正味利息スプレッド | 1.20 | 1.19 | ||||||||||
| 正味利息収益率 | 1.32 | 1.28 | ||||||||||
(1) 債券投資は、その他の包括利益を通じて公正価値で測定される債券投資および償却減価で測定する債券投資を含む。
(2) 改革関連債券はMOFに対する債権および特別国債を含む。
(3) 銀行およびその他の金融機関に対する債権は、銀行およびその他の金融機関への預け金、銀行およびその他の金融機関への貸出金ならびに売戻し条件付契約に基づき保有する金融資産を含む。
(4) 銀行およびその他の金融機関に対する債務は、銀行およびその他の金融機関からの預り金、銀行およびその他の金融機関からの預入金ならびに買戻し条件付契約に基づいて売却した金融資産を含む。
(5) その他有利子負債は、主に発行済債券および中央銀行からの借入金を含む。
(6) 年換算の数値である。
以下の表は、残高および金利の変動による受取利息純額の変動を示したものである。
| (単位:百万人民元) | |||||
| 増加/(減少)要因 | |||||
| 項目 | 残高 | 金利 | 純増/(減) | ||
| 資産 | |||||
| 顧客への貸出金 | 30,621 | (30,538) | 83 | ||
| 債券投資 | 37,736 | (24,115) | 13,621 | ||
| 中央銀行預け金 | 816 | (423) | 393 | ||
| 銀行およびその他の金融機関に対する債権 | 4,415 | (3,498) | 917 | ||
| 受取利息の増減 | 73,588 | (58,574) | 15,014 | ||
| 負債 | |||||
| 顧客預金 | 13,092 | (42,568) | (29,476) | ||
| 銀行およびその他の金融機関に対する債務 | 25,444 | (10,017) | 15,427 | ||
| その他の有利子負債 | 5,491 | (6,199) | (708) | ||
| 支払利息の増減 | 44,027 | (58,784) | (14,757) | ||
| 受取利息純額の増減 | 29,561 | 210 | 29,771 | ||
(注)残高および金利の影響による変動は、残高の変動に配分されている。
受取利息
2026年度上半期において、当行の受取利息は613,019百万人民元であり、前年度の上半期と比較して15,014百万人民元増加した。これは主に利付資産の平均残高が6,040,580百万人民元増加したことによる。
顧客への貸出金からの受取利息
顧客への貸出金からの受取利息は、前年度の上半期と比較して83百万人民元増加して378,683百万人民元となった。これは主に顧客への貸出金の規模が拡大したことによる。
以下の表は、顧客への貸出金の平均残高、受取利息および平均収益率を事業別に示したものである。
| (単位:百万人民元、%を除く。) | ||||||||||||
| 6月30日に終了した6ヶ月間 | ||||||||||||
| 2025年 | 2026年 | |||||||||||
| 項目 | 平均残高 | 受取利息 | 平均収益率(1)(%) | 平均残高 | 受取利息 | 平均収益率(1)(%) | ||||||
| 法人向け貸出金 | 14,848,754 | 217,969 | 2.96 | 16,314,840 | 221,459 | 2.74 | ||||||
| 短期法人向け 貸出金 | 3,902,080 | 56,598 | 2.92 | 4,650,511 | 60,507 | 2.62 | ||||||
| 中長期法人向け 貸出金 | 10,946,674 | 161,371 | 2.97 | 11,664,329 | 160,952 | 2.78 | ||||||
| 割引手形 | 1,441,940 | 6,673 | 0.93 | 1,878,115 | 7,136 | 0.77 | ||||||
| 個人向け貸出金 | 9,004,034 | 146,013 | 3.27 | 9,364,783 | 143,215 | 3.08 | ||||||
| 海外およびその他 | 382,864 | 7,945 | 4.18 | 378,823 | 6,873 | 3.66 | ||||||
| 顧客への貸出金総額 | 25,677,592 | 378,600 | 2.97 | 27,936,561 | 378,683 | 2.73 | ||||||
(1) 年換算の数値である。
債券投資からの受取利息
債券投資からの受取利息は、受取利息のうち2番目に大きな構成要素であった。2026年度上半期における債券投資からの受取利息は、前年度の上半期と比較して13,621百万人民元増加して195,736百万人民元となった。これは主に債券投資の規模が拡大したことによる。
中央銀行預け金からの受取利息
中央銀行預け金からの受取利息は、前年度の上半期と比較して393百万人民元増加して20,101百万人民元となった。これは主に中央銀行預け金の平均残高の増加による。
銀行およびその他の金融機関に対する債権からの受取利息
銀行およびその他の金融機関に対する債権からの受取利息は、前年度の上半期と比較して917百万人民元増加して18,499百万人民元となった。これは主に銀行およびその他の金融機関に対する債権の規模が縮小したことならびに平均残高が増加したことによる。
支払利息
支払利息は、前年度の上半期と比較して14,757百万人民元減少して300,775百万人民元となった。これは主に有利子負債の平均費用率が27ベーシス・ポイント減少したことによる。
顧客預金に係る支払利息
顧客預金に係る支払利息は、前年度の上半期と比較して29,476百万人民元減少して184,180百万人民元となった。これは主に顧客預金の平均費用率が減少したことによる。
預金に関する商品種類別平均費用率の分析
| (単位:百万人民元、%を除く。) | ||||||||||||
| 6月30日に終了した6ヶ月間 | ||||||||||||
| 2025年 | 2026年 | |||||||||||
| 項目 | 平均残高 | 支払利息 | 平均費用率(1)(%) | 平均残高 | 支払利息 | 平均費用率(1)(%) | ||||||
| 法人預金 | ||||||||||||
| 定期 | 5,756,620 | 65,578 | 2.30 | 6,045,206 | 54,384 | 1.81 | ||||||
| 要求払 | 5,183,279 | 14,491 | 0.56 | 5,382,244 | 11,175 | 0.42 | ||||||
| 小計 | 10,939,899 | 80,069 | 1.48 | 11,427,450 | 65,559 | 1.16 | ||||||
| 個人預金 | ||||||||||||
| 定期 | 12,537,341 | 130,357 | 2.10 | 13,993,058 | 116,145 | 1.67 | ||||||
| 要求払 | 6,941,360 | 3,230 | 0.09 | 7,325,724 | 2,476 | 0.07 | ||||||
| 小計 | 19,478,701 | 133,587 | 1.38 | 21,318,782 | 118,621 | 1.12 | ||||||
| 顧客預金合計 | 30,418,600 | 213,656 | 1.42 | 32,746,232 | 184,180 | 1.13 | ||||||
(1) 年換算の数値である。
銀行およびその他の金融機関に対する債務に係る支払利息
銀行およびその他の金融機関に対する債務に係る支払利息は、前年度の上半期と比較して15,427百万人民元増加して73,064百万人民元となった。これは主に銀行およびその他の金融機関に対する債務に係る規模が拡大したことによる。
その他の有利子負債に係る支払利息
その他の有利子負債に係る支払利息は、前年度の上半期と比較して708百万人民元減少して43,531百万人民元となった。これは主に新たに発行された銀行間譲渡性預金および債券に係る金利が比較的低かったことによる。
受取報酬および手数料純額
2026年度上半期において、当行の受取報酬および手数料純額は46,959百万人民元となり、前年度の上半期と比較して8.7%減少した。これは主に多額のウェルス・マネジメント商品の一時的な収益により前年同期の比較水準が高かったことによる。この要因を除くと、受取報酬および手数料純額は比較可能な基準で前年同期と比較して増加した。これは主として、保管およびその他の信託サービス収益ならびに決済および清算業務による収益の急速的な成長によるものであり、これらは前年度の上半期と比較してそれぞれ11.5%および3.9%の増加となった。
受取報酬および手数料純額の構成
| (単位:百万人民元、%を除く。) | ||||||||
| 項目 | 6月30日に終了した6ヶ月間 | 増加/(減少) | 成長率(%) | |||||
| 2025年 | 2026年 | |||||||
| 電子バンキング・サービス | 12,951 | 12,892 | (59) | -0.5 | ||||
| コンサルタントおよびアドバイザリー | 10,998 | 11,245 | 247 | 2.2 | ||||
| 代理人手数料(1) | 15,807 | 9,509 | (6,298) | -39.8 | ||||
| 銀行カード | 8,268 | 8,474 | 206 | 2.5 | ||||
| 決済および清算 | 6,729 | 6,992 | 263 | 3.9 | ||||
| 保管およびその他の信託サービス | 2,471 | 2,755 | 284 | 11.5 | ||||
| 信用コミットメント | 683 | 587 | (96) | -14.1 | ||||
| その他 | 190 | 150 | (40) | -21.1 | ||||
| 受取報酬および手数料 | 58,097 | 52,604 | (5,493) | -9.5 | ||||
| 控除:支払報酬および手数料 | 6,656 | 5,645 | (1,011) | -15.2 | ||||
| 受取報酬および手数料純額(1) | 51,441 | 46,959 | (4,482) | -8.7 | ||||
(1) 受取報酬、手数料純額および代理人手数料が前年同期比で減少した。これは主に前年同期に発生した多額のウェルス・マネジメント商品の一時的な収益により前年同期の比較水準が高かったことによる。
その他の非金利収入
2026年度上半期において、その他の非金利収入は51,919百万人民元であったが、これは前年度の上半期と比較して16,040百万人民元の増加であった。具体的には、トレーディング業務利得純額は818百万人民元増加したが、これは主として、純損益を通じて公正価値で測定される資本性金融商品に係るトレーディング業務利得純額が増加したことによる。金融投資に係る利得純額は4,837百万人民元増加したが、これは主として、純損益を通じて公正価値で測定される金融資産に係る利得純額の増加によるものであった。償却原価で測定される金融資産の消却による利益純額は10,412百万人民元増加したが、これは主として、債券投資の処分による収益の増加によるものであった。
その他の非金利収入の内訳
| (単位:百万人民元) | |||
| 6月30日に終了した6ヶ月間 | |||
| 項目 | 2025年 | 2026年 | |
| トレーディング業務利得純額 | 7,558 | 8,376 | |
| 金融投資に係る利得純額 | 5,869 | 10,706 | |
| 償却原価で測定する金融資産の認識の中止に係る利得純額 | 15,088 | 25,500 | |
| その他営業収益/(費用) | 7,364 | 7,337 | |
| 合計 | 35,879 | 51,919 | |
営業費用
2026年度上半期において、営業費用は前年度の上半期と比較して6,997百万人民元増加し、118,722百万人民元となり、経費率は前年度の上半期と比較して1.47パーセント・ポイント減少し、26.34%となった。
営業費用の内訳
| (単位:百万人民元、%を除く。) | ||||||||
| 6月30日に終了した6ヶ月間 | ||||||||
| 項目 | 2025年 | 2026年 | 増加/(減少) | 成長率(%) | ||||
| 人件費 | 67,533 | 72,219 | 4,686 | 6.9 | ||||
| 一般営業管理費 | 23,942 | 23,962 | 20 | 0.1 | ||||
| 減価償却費および償却費 | 11,399 | 12,022 | 623 | 5.5 | ||||
| 税金および付加税 | 3,859 | 4,078 | 219 | 5.7 | ||||
| 保険金およびその他給付金 | 3,590 | 4,076 | 486 | 13.5 | ||||
| その他 | 1,402 | 2,365 | 963 | 68.7 | ||||
| 合計 | 111,725 | 118,722 | 6,997 | 6.3 | ||||
信用減損損失
2026年度上半期において、当行の信用減損損失は、前年度の上半期と比較して12,665百万人民元増加し、110,620百万人民元となった。そのうち、貸出金に係る減損損失は、前年度の上半期と比較して11,578百万人民元増加し、108,995百万人民元となった。
法人所得税費用
2026年度上半期において、当行の法人所得税費用は前年度の上半期と比較して13,110百万人民元増加して、33,707百万人民元であった。実効税率は法定税率を下回る18.54%であった。これは主に当行が保有する長期中国国債および地方債に係る受取利息が、関連する税法により法人所得税を免除されたことに起因する。
セグメント報告
当行は、セグメント報告に基づき、当行の業績評価および資源分配に関する決定を行った。下記のセグメント情報は、内部管理および内部報告の基準と同一の方法で公表された。現在、当行は事業ライン、地理的地域および県域銀行業務の観点からセグメント管理を行っている。
以下の表は、表示された期間中の当行の事業別営業収益を示したものである。
| (単位:百万人民元、%を除く。) | |||||||
| 2025年6月30日に終了した6ヶ月間 | 2026年6月30日に終了した6ヶ月間 | ||||||
| 項目 | 残高 | 割合(%) | 残高 | 割合(%) | |||
| 法人向け銀行業務 | 138,060 | 37.3 | 154,566 | 37.6 | |||
| 個人向け銀行業務 | 190,281 | 51.5 | 200,188 | 48.7 | |||
| 資金運用業務 | 29,403 | 7.9 | 39,166 | 9.5 | |||
| その他の業務 | 12,049 | 3.3 | 17,202 | 4.2 | |||
| 営業収益合計 | 369,793 | 100.0 | 411,122 | 100.0 | |||
以下の表は、表示された期間中の当行の地域別営業収益を示したものである。
| (単位:百万人民元、%を除く。) | |||||||
| 2025年6月30日に終了した6ヶ月間 | 2026年6月30日に終了した6ヶ月間 | ||||||
| 項目 | 残高 | 割合(%) | 残高 | 割合(%) | |||
| 本店 | (8,518) | (2.3) | 8,258 | 2.0 | |||
| 長江デルタ | 89,132 | 24.1 | 91,901 | 22.4 | |||
| 珠江デルタ | 55,552 | 15.0 | 56,591 | 13.8 | |||
| 環渤海 | 57,944 | 15.7 | 60,586 | 14.7 | |||
| 中部 | 66,064 | 17.9 | 72,554 | 17.6 | |||
| 西部 | 80,336 | 21.7 | 85,683 | 20.8 | |||
| 東北部 | 13,090 | 3.5 | 15,089 | 3.7 | |||
| 海外およびその他 | 16,193 | 4.4 | 20,460 | 5.0 | |||
| 営業収益合計 | 369,793 | 100.0 | 411,122 | 100.0 | |||
以下の表は、表示された期間中の当行の県域銀行業務および都市部銀行業務からの営業収益を示したものである。
| (単位:百万人民元、%を除く。) | |||||||
| 2025年6月30日に終了した6ヶ月間 | 2026年6月30日に終了した6ヶ月間 | ||||||
| 項目 | 残高 | 割合(%) | 残高 | 割合(%) | |||
| 県域銀行業務 | 183,008 | 49.5 | 198,088 | 48.2 | |||
| 都市部銀行業務 | 186,785 | 50.5 | 213,034 | 51.8 | |||
| 営業収益合計 | 369,793 | 100.0 | 411,122 | 100.0 | |||
(b) 貸借対照表分析
資産
2026年6月30日現在、当行の総資産は、51,058,873百万人民元に達し、前年度末と比較して2,274,199百万人民元(4.7%)増加した。具体的には、顧客への貸出金(純額)は1,640,875百万人民元(6.3%)増加し、金融投資は1,533,291百万人民元(9.4%)増加し、現金および中央銀行預け金は9,050百万人民元(0.3%)減少した。銀行およびその他の金融機関への預け金および貸出金は181,307百万人民元(18.0%)減少した。これは主に銀行およびその他の金融機関への共同預け金が減少したことによる。売戻し条件付契約に基づき保有する金融資産は748,732百万人民元(47.8%)減少したが、これは主に売戻し条件付契約に基づき保有する債券が減少したことによる。
主要な資産項目
| (単位:百万人民元、%を除く。) | |||||||
| 2025年12月31日現在 | 2026年6月30日現在 | ||||||
| 項目 | 残高 | 割合(%) | 残高 | 割合(%) | |||
| 顧客への貸出金総額 | 27,134,834 | - | 28,824,760 | - | |||
| 控除:償却原価で測定される貸出金に係る減損損失引当金 | 956,480 | - | 1,005,531 | - | |||
| 顧客への貸出金(純額) | 26,178,354 | 53.7 | 27,819,229 | 54.5 | |||
| 金融投資 | 16,321,315 | 33.4 | 17,854,606 | 35.0 | |||
| 現金および中央銀行預け金 | 2,801,985 | 5.7 | 2,792,935 | 5.5 | |||
| 銀行およびその他の金融機関への預け金および貸出金 | 1,005,264 | 2.1 | 823,957 | 1.6 | |||
| 売戻し条件付契約に基づき保有する金融資産 | 1,564,991 | 3.2 | 816,259 | 1.6 | |||
| その他 | 912,765 | 1.9 | 951,887 | 1.8 | |||
| 資産合計 | 48,784,674 | 100.0 | 51,058,873 | 100.0 | |||
顧客への貸出金
2026年6月30日現在、当行の顧客への貸出金総額は28,824,760百万人民元に達し、前年度末と比較して1,689,926百万人民元(6.2%)増加した。
顧客への貸出金の事業内容別内訳
| (単位:百万人民元、%を除く。) | |||||||
| 2025年12月31日現在 | 2026年6月30日現在 | ||||||
| 項目 | 残高 | 割合(%) | 残高 | 割合(%) | |||
| 国内貸出金 | 26,701,203 | 98.6 | 28,379,866 | 98.7 | |||
| 法人向け貸出金 | 15,485,867 | 57.2 | 16,761,571 | 58.3 | |||
| 割引手形 | 1,952,660 | 7.2 | 2,046,168 | 7.1 | |||
| 個人向け貸出金 | 9,262,676 | 34.2 | 9,572,127 | 33.3 | |||
| 海外およびその他 | 381,443 | 1.4 | 386,290 | 1.3 | |||
| 小計 | 27,082,646 | 100.0 | 28,766,156 | 100.0 | |||
| 未収利息 | 52,188 | - | 58,604 | - | |||
| 合計 | 27,134,834 | - | 28,824,760 | - | |||
法人向け貸出金の期間別内訳
| (単位:百万人民元、%を除く。) | |||||||
| 2025年12月31日現在 | 2026年6月30日現在 | ||||||
| 項目 | 残高 | 割合(%) | 残高 | 割合(%) | |||
| 短期法人向け貸出金 | 4,175,045 | 27.0 | 4,887,545 | 29.2 | |||
| 中長期法人向け貸出金 | 11,310,822 | 73.0 | 11,874,026 | 70.8 | |||
| 合計 | 15,485,867 | 100.0 | 16,761,571 | 100.0 | |||
法人向け貸出金の産業別内訳(1)
| (単位:百万人民元、%を除く。) | |||||||
| 2025年12月31日現在 | 2026年6月30日現在 | ||||||
| 項目 | 残高 | 割合(%) | 残高 | 割合(%) | |||
| 製造業 | 2,535,619 | 16.5 | 2,863,521 | 17.1 | |||
| 電力、熱力、ガスおよび水道の生産供給業 | 1,772,301 | 11.4 | 1,820,083 | 10.9 | |||
| 不動産業 | 874,310 | 5.6 | 894,617 | 5.3 | |||
| 運輸、物流および郵便業 | 3,171,653 | 20.5 | 3,275,615 | 19.5 | |||
| 小売業および卸売 | 1,009,117 | 6.5 | 1,157,830 | 6.9 | |||
| 治水、環境マネジメントおよび公共事業管理業 | 1,357,939 | 8.8 | 1,505,219 | 9.0 | |||
| 建設業 | 605,652 | 3.9 | 682,378 | 4.1 | |||
| 鉱業 | 326,921 | 2.1 | 330,163 | 2.0 | |||
| リース業および商業サービス業 | 2,572,276 | 16.6 | 2,898,657 | 17.3 | |||
| 金融業 | 465,237 | 3.0 | 437,371 | 2.6 | |||
| 情報伝送、ソフトウェアおよびITサービス業 | 146,782 | 0.9 | 177,323 | 1.1 | |||
| その他(2) | 648,060 | 4.2 | 718,794 | 4.2 | |||
| 合計 | 15,485,867 | 100.0 | 16,761,571 | 100.0 | |||
(1) 上記の表中の貸出金の分類は、借入人の従事する産業を基準としている。
(2) その他には主として、農業、林業、畜産業、漁業、公衆衛生事業および社会福祉事業等が含まれる。
2026年6月30日現在、当行の法人向け貸出金を受ける5大主要産業には(1)運輸、物流および郵便業、(2)リース業および商業サービス業、(3)製造業、(4)電力、熱力、ガスおよび水道の生産供給業ならびに(5)治水、環境マネジメントおよび公共事業管理業が含まれていた。かかる5大主要産業に対する貸出残高の総額は当行の法人向け貸出金総額の73.8%となり、前年度末と比較して変動しなかった。
個人向け貸出金の商品種類別内訳
| (単位:百万人民元、%を除く。) | |||||||
| 2025年12月31日現在 | 2026年6月30日現在 | ||||||
| 項目 | 残高 | 割合(%) | 残高 | 割合(%) | |||
| 住宅ローン | 4,816,355 | 52.0 | 4,728,180 | 49.4 | |||
| 個人消費向けローン | 604,758 | 6.5 | 688,050 | 7.2 | |||
| 個人事業向けローン | 2,991,201 | 32.3 | 3,339,886 | 34.9 | |||
| クレジットカード残高 | 850,087 | 9.2 | 815,849 | 8.5 | |||
| その他 | 275 | - | 162 | - | |||
| 合計 | 9,262,676 | 100.0 | 9,572,127 | 100.0 | |||
2026年6月30日現在、当行の個人向け貸出金は前年度末と比較して309,451百万人民元(3.3%)増加した。具体的には、個人消費者ローン(クレジットカード残高を含む。)は、前年度末と比較して49,054百万人民元(3.4%)増加した。これは主として、消費拡大に向けた特別施策の方針に積極的に沿うよう努めるとともに、教育、観光、文化といった主要な消費シーンへの統合を深化させたことにより消費ローンの貸出を継続的に増加させたことに起因する。個人事業ローンは、前年度末と比較して348,685百万人民元(11.7%)増加した。これは主として、農業、農村地区および農村住民、ならびに実体経済の支援に焦点を置き、小規模および零細企業の経営者の資金調達を支援するための調整メカニズムの役割を活用し、包摂的グループや農村振興に向けたサービスを深化させ、小規模および零細企業の経営者、自営業者、農村世帯のような顧客層の資金需要に積極的に対応したことによる。
顧客への貸出金の地域別内訳
| (単位:百万人民元、%を除く。) | |||||||
| 2025年12月31日現在 | 2026年6月30日現在 | ||||||
| 項目 | 残高 | 割合(%) | 残高 | 割合(%) | |||
| 本店 | 1,081,629 | 4.0 | 1,015,443 | 3.5 | |||
| 長江デルタ | 6,509,002 | 23.9 | 6,950,817 | 24.2 | |||
| 珠江デルタ | 4,186,481 | 15.5 | 4,398,629 | 15.3 | |||
| 環渤海 | 3,617,191 | 13.4 | 3,876,805 | 13.5 | |||
| 中部 | 4,521,692 | 16.7 | 4,936,566 | 17.2 | |||
| 東北部 | 861,442 | 3.2 | 920,299 | 3.2 | |||
| 西部 | 5,923,766 | 21.9 | 6,281,307 | 21.8 | |||
| 海外およびその他 | 381,443 | 1.4 | 386,290 | 1.3 | |||
| 小計 | 27,082,646 | 100.0 | 28,766,156 | 100.0 | |||
| 未収利息 | 52,188 | - | 58,604 | - | |||
| 合計 | 27,134,834 | - | 28,824,760 | - | |||
金融投資
2026年6月30日現在、金融投資は17,854,606百万人民元に達し、前年度末と比較して1,533,291百万人民元(9.4%)増加した。具体的には、主に国債投資の増加により、非改革関連債券投資は前年度末と比較して1,523,637百万人民元増加した。
金融投資の商品種類別内訳
| (単位:百万人民元、%を除く。) | |||||||
| 2025年12月31日現在 | 2026年6月30日現在 | ||||||
| 項目 | 残高 | 割合(%) | 残高 | 割合(%) | |||
| 非改革関連債券 | 15,465,515 | 95.9 | 16,989,152 | 96.3 | |||
| 改革関連債券 | 384,198 | 2.4 | 384,196 | 2.2 | |||
| 資本性金融商品 | 161,160 | 1.0 | 166,670 | 0.9 | |||
| その他 | 108,852 | 0.7 | 103,693 | 0.6 | |||
| 小計 | 16,119,725 | 100.0 | 17,643,711 | 100.0 | |||
| 未収利息 | 201,590 | - | 210,895 | - | |||
| 合計 | 16,321,315 | - | 17,854,606 | - | |||
非改革関連債券の発行者別内訳
| (単位:百万人民元、%を除く。) | |||||||
| 2025年12月31日現在 | 2026年6月30日現在 | ||||||
| 項目 | 残高 | 割合(%) | 残高 | 割合(%) | |||
| 国債 | 12,211,392 | 79.0 | 13,015,238 | 76.6 | |||
| 政策銀行により発行された債券 | 1,418,806 | 9.2 | 1,713,353 | 10.1 | |||
| 銀行およびその他の金融機関により発行された債券 | 1,229,774 | 8.0 | 1,485,697 | 8.8 | |||
| 公共機関により発行された債券 | 258,824 | 1.7 | 292,771 | 1.7 | |||
| 社債 | 346,719 | 2.1 | 482,093 | 2.8 | |||
| 合計 | 15,465,515 | 100.0 | 16,989,152 | 100.0 | |||
非改革関連債券の残存期間別内訳
| (単位:百万人民元、%を除く。) | |||||||
| 2025年12月31日現在 | 2026年6月30日現在 | ||||||
| 残存期間 | 残高 | 割合(%) | 残高 | 割合(%) | |||
| 3ヶ月未満 | 605,100 | 3.9 | 761,106 | 4.5 | |||
| 3ヶ月以上12ヶ月以内 | 1,866,857 | 12.1 | 1,772,528 | 10.4 | |||
| 1年超5年以内 | 6,088,729 | 39.4 | 6,670,777 | 39.3 | |||
| 5年超 | 6,904,829 | 44.6 | 7,784,741 | 45.8 | |||
| 合計 | 15,465,515 | 100.0 | 16,989,152 | 100.0 | |||
非改革関連債券の通貨別内訳
| (単位:百万人民元、%を除く。) | |||||||
| 2025年12月31日現在 | 2026年6月30日現在 | ||||||
| 項目 | 残高 | 割合(%) | 残高 | 割合(%) | |||
| 人民元 | 14,974,971 | 96.8 | 16,454,031 | 96.8 | |||
| 米ドル | 365,662 | 2.4 | 370,898 | 2.2 | |||
| その他の外貨 | 124,882 | 0.8 | 164,223 | 1.0 | |||
| 合計 | 15,465,515 | 100.0 | 16,989,152 | 100.0 | |||
投資の事業モデルおよび契約上のキャッシュ・フローの特徴別内訳
| (単位:百万人民元、%を除く。) | |||||||
| 2025年12月31日現在 | 2026年6月30日現在 | ||||||
| 項目 | 残高 | 割合(%) | 残高 | 割合(%) | |||
| 損益を通じて公正価値で測定される金融資産 | 556,994 | 3.5 | 528,811 | 3.0 | |||
| 償却原価で測定される債務投資 | 11,628,715 | 72.1 | 12,444,928 | 70.5 | |||
| その他の包括利益を通じて公正価値で測定されるその他の債務およびその他の株式商品投資 | 3,934,016 | 24.4 | 4,669,972 | 26.5 | |||
| 小計 | 16,119,725 | 100.0 | 17,643,711 | 100.0 | |||
| 未収利息 | 201,590 | - | 210,895 | - | |||
| 合計 | 16,321,315 | - | 17,854,606 | - | |||
金融債券投資
金融債券とは、政策銀行、銀行およびその他の金融機関により発行され、予め決められた予定に従ってその元本および利息が返済される証券をいう。2026年6月30日現在、当行が保有する金融債券の残高は、政策銀行により発行された1,713,353百万人民元の債券ならびに銀行およびその他の金融機関により発行された1,485,697百万人民元の債券を含め、3,199,050百万人民元であった。
以下の表は、2026年6月30日現在の当行が保有する上位10位の金融債券を額面金額の観点から示したものである。
| (単位:百万人民元、%を除く。) | |||||||
| 債券 | 額面金額 | 年間利率 | 満期日 | 引当金(1) | |||
| 2025年政策銀行債券 | 136,949 | 1.87% | 2035年9月5日 | - | |||
| 2025年政策銀行債券 | 119,308 | 1.82% | 2035年8月7日 | - | |||
| 2020年政策銀行債券 | 49,381 | 3.74% | 2030年11月16日 | - | |||
| 2021年政策銀行債券 | 47,147 | 3.38% | 2031年7月16日 | - | |||
| 2020年政策銀行債券 | 46,970 | 3.79% | 2030年10月26日 | - | |||
| 2021年政策銀行債券 | 46,791 | 3.30% | 2031年11月5日 | - | |||
| 2025年政策銀行債券 | 46,344 | 1.78% | 2035年5月15日 | - | |||
| 2021年政策銀行債券 | 41,683 | 3.52% | 2031年5月24日 | - | |||
| 2022年政策銀行債券 | 38,355 | 3.06% | 2032年6月6日 | - | |||
| 2024年政策銀行債券 | 38,271 | 2.30% | 2029年2月22日 | - | |||
(1) 上記表中の引当金とは、ステージⅡおよびステージⅢの減損損失引当金を指すものであり、ステージⅠの減損損失引当金は含まれない。
負債
2026年6月30日現在、当行の負債総額は47,724,033百万人民元であったが、これは前年度末と比較して2,182,730百万人民元(4.8%)の増加であった。具体的には、顧客預金は1,400,946百万人民元(4.3%)増加した。銀行およびその他の金融機関からの預り金および借入金は773,727百万人民元(12.1%)増加したが、これは主に非銀行金融機関からの預り金が増加したことによる。買戻し条件付契約に基づいて売却した金融資産は320,367百万人民元(22.0%)減少したが、これは主に債券買戻しの減少による。発行済債券は261,331百万人民元(8.0%)増加したが、これは主に銀行間譲渡性預金の発行の増加による。
主要な負債項目
| (単位:百万人民元、%を除く。) | |||||||
| 2025年12月31日現在 | 2026年6月30日現在 | ||||||
| 項目 | 残高 | 割合(%) | 残高 | 割合(%) | |||
| 顧客預金 | 32,649,947 | 71.7 | 34,050,893 | 71.3 | |||
| 銀行およびその他の金融機関からの預り金および借入金 | 6,389,320 | 14.0 | 7,163,047 | 15.0 | |||
| 買戻し条件付契約に基づいて売却した金融資産 | 1,453,842 | 3.2 | 1,133,475 | 2.4 | |||
| 発行済債券 | 3,263,887 | 7.2 | 3,525,218 | 7.4 | |||
| その他の負債 | 1,784,307 | 3.9 | 1,851,400 | 3.9 | |||
| 負債合計 | 45,541,303 | 100.0 | 47,724,033 | 100.0 | |||
顧客預金
2026年6月30日現在、当行の顧客預金残高は34,050,893百万人民元であったが、これは前年度末と比較して1,400,946百万人民元(4.3%)の増加であった。顧客別では、個人預金の割合が前年度末と比較して0.2パーセント・ポイント減少し、64.4%となった。期間別においては、要求払預金の割合が前年度末と比較して0.6パーセント・ポイント減少して38.6%となった。
顧客預金の事業内容別内訳
| (単位:百万人民元、%を除く。) | |||||||
| 2025年12月31日現在 | 2026年6月30日現在 | ||||||
| 項目 | 残高 | 割合(%) | 残高 | 割合(%) | |||
| 国内預金 | 31,973,985 | 99.5 | 33,472,120 | 99.5 | |||
| 法人預金 | 10,286,009 | 32.0 | 10,963,686 | 32.6 | |||
| 定期 | 5,083,187 | 15.8 | 5,312,001 | 15.8 | |||
| 要求払 | 5,202,822 | 16.2 | 5,651,685 | 16.8 | |||
| 個人預金 | 20,761,096 | 64.6 | 21,652,654 | 64.4 | |||
| 定期 | 13,361,728 | 41.6 | 14,303,942 | 42.6 | |||
| 要求払 | 7,399,368 | 23.0 | 7,348,712 | 21.8 | |||
| その他の預金(1) | 926,880 | 2.9 | 855,780 | 2.5 | |||
| 海外およびその他 | 171,722 | 0.5 | 163,029 | 0.5 | |||
| 小計 | 32,145,707 | 100.0 | 33,635,149 | 100.0 | |||
| 未収利息 | 504,240 | - | 415,744 | - | |||
| 合計 | 32,649,947 | - | 34,050,893 | - | |||
(1) 預り証拠金、支払送金および仕向送金を含む。
顧客預金の地域別内訳
| (単位:百万人民元、%を除く。) | |||||||
| 2025年12月31日現在 | 2026年6月30日現在 | ||||||
| 項目 | 残高 | 割合(%) | 残高 | 割合(%) | |||
| 本店 | 165,460 | 0.5 | 353,597 | 1.1 | |||
| 長江デルタ | 7,365,168 | 22.9 | 7,642,949 | 22.7 | |||
| 珠江デルタ | 4,465,667 | 13.9 | 4,550,268 | 13.5 | |||
| 環渤海 | 5,729,085 | 17.8 | 5,955,547 | 17.7 | |||
| 中部 | 5,701,354 | 17.8 | 6,116,823 | 18.2 | |||
| 東北部 | 1,877,604 | 5.9 | 1,929,703 | 5.7 | |||
| 西部 | 6,667,454 | 20.7 | 6,923,233 | 20.6 | |||
| 海外およびその他 | 173,915 | 0.5 | 163,029 | 0.5 | |||
| 小計 | 32,145,707 | 100.0 | 33,635,149 | 100.0 | |||
| 未収利息 | 504,240 | - | 415,744 | - | |||
| 合計 | 32,649,947 | - | 34,050,893 | - | |||
顧客預金の残存期間別内訳
| (単位:百万人民元、%を除く。) | |||||||
| 2025年12月31日現在 | 2026年6月30日現在 | ||||||
| 項目 | 残高 | 割合(%) | 残高 | 割合(%) | |||
| 要求払 | 13,443,398 | 41.8 | 13,952,287 | 41.5 | |||
| 3ヶ月未満 | 4,077,928 | 12.7 | 3,233,223 | 9.6 | |||
| 3ヶ月以上12ヶ月以内 | 6,351,318 | 19.8 | 7,676,645 | 22.8 | |||
| 1年超5年以内 | 8,237,431 | 25.6 | 8,761,624 | 26.1 | |||
| 5年超 | 35,632 | 0.1 | 11,370 | - | |||
| 小計 | 32,145,707 | 100.0 | 33,635,149 | 100.0 | |||
| 未収利息 | 504,240 | - | 415,744 | - | |||
| 合計 | 32,649,947 | - | 34,050,893 | - | |||
株主資本
2026年6月30日現在、当行の株主資本は、前年度末と比較して91,469百万人民元増加し、3,334,840百万人民元となった。普通株式1株当たりの純資産は前年度末と比較して0.26人民元増加し、8.17人民元となった。
株主保有株式の内訳
| (単位:百万人民元、%を除く。) | |||||||
| 2025年12月31日現在 | 2026年6月30日現在 | ||||||
| 項目 | 残高 | 割合(%) | 残高 | 割合(%) | |||
| 普通株式 | 349,983 | 10.8 | 349,983 | 10.5 | |||
| その他の株式商品 | 470,000 | 14.5 | 470,000 | 14.1 | |||
| 資本準備金 | 173,426 | 5.3 | 173,426 | 5.2 | |||
| 利益準備金 | 330,932 | 10.2 | 331,389 | 9.9 | |||
| 一般準備金 | 570,282 | 17.6 | 607,043 | 18.2 | |||
| 利益剰余金 | 1,272,603 | 39.2 | 1,329,426 | 39.9 | |||
| その他の包括利益 | 69,956 | 2.2 | 66,747 | 2.0 | |||
| 非支配持分 | 6,189 | 0.2 | 6,826 | 0.2 | |||
| 合計 | 3,243,371 | 100.0 | 3,334,840 | 100.0 | |||
オフバランス項目
オフバランス業務とは、当行が携わる業務で、現行の企業会計基準の下、貸借対照表に計上されず、実際の資産または負債を構成しないが、損益の変動をもたらし得る業務をいう。オフバランス業務は、特徴および法律関係に基づいて、保証およびコミットメント、投資および融資の代理人サービス、仲介サービスならびにその他に分類される。信用コミットメントおよび設備投資コミットメント等のオフバランス項目の詳細については、「第6-1 財務書類-連結財務書類に対する注記-45」を参照のこと。
2026年度上半期、当行は、健全経営の原則を堅持し、オフバランス業務の発展およびリスク管理を重視した。当行は、規制要件を完全に実施し、関連制度、措置および管理手続を整備するとともに、オフバランス業務の開発目的および戦略を具体化し、高度な業務管理レベルの向上に注力することで、総合金融サービスを求める顧客の需要によりよく対応することに努めた。当行は、オフバランスシート業務を包括的なリスク管理システムに組み込み、オフバランスシート業務に係るリスク管理および統制能力を継続的に強化することにより、当行におけるオフバランスシート業務の発展基盤を強化した。
キャッシュ・フロー分析
営業活動による正味キャッシュ・フローは287,612百万人民元であったが、これは前年度の上半期と比較して718,192百万人民元の減少であった。これは主として、買戻し条件付契約に基づいて売却した金融資産による正味キャッシュの流出によるものであり、前年同期においては正味キャッシュが流入したことによる。
投資活動による正味キャッシュ・フローは1,360,784百万人民元であったが、これは前年度の上半期と比較して977,202百万人民元の増加となった。これは主として、投資有価証券の購入による支出が増加したことによる。
財務活動による正味キャッシュ・フローは156,089百万人民元であったが、これは前年度の上半期と比較して147,809百万人民元の減少であった。これは主として、社債の償還による支出が増加したことによる。
(c) その他の財務情報
会計方針の変更
報告期間中、会計方針に重要な変更はなかった。
IFRS会計基準に従って作成された要約連結財務書類およびCASに従って作成された連結財務書類の相違
報告期間中、純利益または株主資本に関して、それぞれ当行によりIFRS会計基準に従って作成された連結財務書類およびCASに従って作成された連結財務書類に相違はなかった。
金融の「5つの優先事項」
当行は、中国共産党中央委員会および国務院の主要な決定および計画を忠実に実行し、中央金融工作会議の指導原則を全面的に実行に移した。金融業務の政治的性質および「人民中心」の性質を深く理解した上で、当行は、農業、農村地区および農村住民への奉仕という当行の主たる責任および中核業務に焦点を当て、実体経済の重点分野および脆弱な分野への金融供給を継続的に拡大し、テクノロジー金融、グリーン・ファイナンス、包摂的金融、年金金融およびデジタル金融という「5つの優先事項」において具体的な成果を上げるよう努めた。具体的には、当行は、テクノロジー金融のサービスシステムを段階的に改善し、グリーン・ファイナンスのサービスモデルを一層充実させ、包括的金融のサービス品質および効率を継続的に向上させ、年金金融の展開を加速し、デジタル金融のサービス能力を強化し続けた。
テクノロジー金融
科学技術におけるさらなる自立および強化、および近代的な産業システムの構築に焦点を当て、当行は、質の高い金融サービスを通じて中国の科学技術力の強化を支援した。当行は、国家戦略を支援し、当行の組織体制を整備した。国際科学技術イノベーションセンターをより広範な地域クラスターへと拡大する戦略と密接に連携し、当行は、当行の技術金融サービスセンターを秩序立てて拡充し、「技術金融サービスセンター-技術金融部門-専門技術金融支店」からなる三層の専門サービス体制を継続的に改善した。当行は、科学技術革新を支援し、当行の商品体系を最適化した。当行は、当行の専用融資サービス体系の適用範囲を拡大し、科学技術企業向けのモデルに基づく格付けルールを精緻化し、イノベーション・ポイントローン、新興産業支援ローン、研究開発ローン等の特色ある商品の革新および普及に向けた取り組みを強化した。当行は、産業発展を支援し、政策手段を有効に活用した。当行は、科学技術革新債の引受および投資を強化した。2026年上半期において、当行は、37件の科学技術革新債の主幹事を務め、発行規模は120.0十億人民元を超えた。当行は、科学技術革新および技術転換に向けた再融資・利子補助政策を効率的に実施し、集積回路、商業航空宇宙、人工知能等の新興・未来産業を強力に支援し、技術革新および産業革新の深い融合を促進した。当行は、包括的なニーズに応え、科学技術革新エコシステムを共同で構築した。当行は、技術金融のフルチェーン・フルライフサイクル・サービスソリューションである農銀創達をアップグレードし、グループ全体のシナジーを活用して、株式、債券、融資、リースおよびアドバイザリーにまたがる統合サービスを提供した。政府部門、研究機関、ベンチャーキャピタルおよび業界団体と連携し、当行は、初期段階、小規模、長期および中核技術への投資という要件を共同で満たした。株式投資パイロット・プログラムの開始以来、当行は累計で66件の科学技術革新プロジェクトに投資してきた。2026年6月末現在、当行は累計360千社以上の科学技術系企業に金融サービスを提供しており、科学技術系企業向け融資および科学技術系中小企業向け融資の伸び率は、前年度末と比較してそれぞれ24%、29%に達した。
(2) 事業の概況
(a) 法人向け銀行業務
報告期間中、実体経済へ貢献する主要銀行としての当行の立場を堅持し、当行は近代化された産業システムの構築を支援し、金融における「5つの優先事項」の発展を促進するための着実な措置を講じた。当行は、引き続き与信構造の最適化し、主要な国家戦略、主要分野および弱点分野への金融支援を拡大した。顧客中心主義を徹底し、当行は、当行の階層別および分類別の顧客管理体制を深化させ、技術活用を強化し、当行の法人向け銀行業務の質の高い発展を促進した。2026年6月末現在、国内法人向け預金の残高は10,963,686百万人民元となった。国内法人向け貸出金および割引手形の残高は18,807,739百万人民元となったが、これは前年度末と比較して1,369,212百万人民元の増加であった。2026年6月末現在、当行の法人向け銀行業務の顧客数は14,111.2千人であったが、うち692.3千人の顧客に貸出残高があり、これは前年度末と比較して44.7千人の顧客の増加であった。
➢当行は、新たな工業化の加速的な推進を支援した。先端製造業、産業転換および高度化、グリーン産業発展、産業およびサプライチェーンならびに他分野に焦点を当て、当行は政策支援および資源供給を強化し、金融商品およびサービスモデルを最適化し、大規模な設備更新ならびに製造業の転換、高度化および質の高い発展を積極的に支援した。2026年6月末現在、技術革新および設備更新のプログラムにおける約定済みの貸出金は437.3十億人民元に達し、貸出金残高は191.4十億人民元であったが、これは前年度末と比較して18.4十億人民元の増加であった。製造業への貸出残高(融資の配分に基づく。)は4.16兆人民元となったが、これは前年度末と比較して435.7十億人民元(11.7%)の増加であった。製造業への中長期貸出残高(融資の配分に基づく。)は1.68兆人民元に達し、これは前年度末と比較して112.0十億人民元の増加となった。
➢当行は、地域開発の国家戦略に貢献した。当行は、オムニチャネル展開、あらゆる商品および多数のライセンスという当行の強みを活かし、差別化された政策支援を強化して、北京・天津・河北地域の協調開発、長江デルタ、広東・香港・マカオ大湾区および成都・重慶経済圏の総合開発といった地域開発の国家戦略に包括的に貢献し、2026年度上半期の法人向け貸出金は897.4十億人民元の増加となった。
➢当行は民間経済の質の高い発展を支援した。近代化された産業システムへの支援に重点を置き、伝統産業の高度化、新興・未来産業の発展、および近代化されたインフラ開発を含む主要分野を中心に、当行は民間企業向けの金融サービス体制を改善し、信用供給を拡大し、民間企業に対してより的を絞った効果的な金融サービスを提供した。2026年6月末現在、民間企業への貸出金残高は8.20兆人民元であったが、これは前年度末と比較して636.3十億人民元(8.4%)の増加となった。
➢当行は、資本市場の安定した運営を支援した。当行は、自社株買いおよび持株増資向けの融資業務をさらに拡大し、本店、支店および準支店の連携体制を強化し、初期のマーケティングから事後管理に至るまでの全プロセスを網羅するサービスソリューションを策定し、優良上場企業の資金調達ニーズに応えるため、的を絞った措置を講じた。当行は、様々な業種の企業に融資を行い、その累計額は銀行業界において安定したトップの地位を維持している。
➢当行は、取引銀行業務の良質な発展を促進するために、口座サービスおよび支払・決済に基づく取引銀行業務システムを継続的かつ綿密に構築した。法人顧客の口座開設というシナリオを念頭に、当行は、技術の活用を強化し、モバイルマーケティングサービスの能力向上に努めることで、口座開設における顧客体験を継続的に改善した。2026年6月末現在、当行の人民元建法人決済口座数は17,452.9千であった。
➢当行は、デジタルおよびインテリジェント変革を促進した。当行は、インテリジェントマーケティング管理プラットフォームおよび一連のデジタル支援ツールを改善し、金融サービスを通じて近代的な産業システムの構築をより効果的に支援した。
機関向け銀行業務
当行は顧客中心の原則を堅持し、政府向け金融サービス、財政・社会保障、国民の福祉、金融機関といった主要分野での存在を深化させ、デジタルトランスフォーメーションを通じて機関向け銀行業務サービスモデルを再構築し、包括的な金融サービスの質および効率を継続的に向上させた。2026年6月末現在、当行の機関向け銀行業務の顧客数は885.6千人であり、これは前年度末と比較して36.3千人の増加であった。
➢政府への金融サービスについては、当行は政府機関、政治・司法機関、公的機関および財団規模の組織を含む顧客セグメントに焦点を当て、各セグメントに最適な支援策を実施することで、顧客基盤およびサービス能力の双方における向上を実現した。
➢財政・社会保障については、当行は財政予算制度改革を支援し、より積極的な財政政策の前倒しでの実施を促進した。当行は、9年連続でMOFの中央財政の認可決済における優秀な代理銀行として表彰され、16年連続でMOFの中央非税収入徴収の優秀な代理銀行として表彰された。当行は、社会保障および医療保険事業における連携を深め、医療保険による医療費のモバイル決済協力の資格数および医療保険QRコードユーザー数はともに銀行業界で1位を維持し、医療保険サービスネットワークを確立した。
➢国民の福祉に関するサービスについては、当行は引き続き国民の福祉の確保および向上に尽力し、1,552の大学・専門学校、860の三級甲等病院だけでなく数千万の教員、学生および患者等に質の高い金融サービスを提供した。当行の住宅積立基金管理センターとの提携率は98%に達した。
➢金融機関へのサービスについては、当行は第三者預託業務を通じて居住者の資産運用ニーズに応え、顧客契約数は90百万人となった。
投資銀行業務
当行は、価値を創出する投資銀行への変革を強く推進し、「商業銀行の一流投資銀行部門」としての発展を引き続き深化させた。2026年度上半期において、当行の投資銀行業務による収入は9,762百万人民元であった。
➢当行は、国家戦略に沿って行動し、国家全体の発展に貢献した。当行は、集積回路、中央国有企業の混合所有制改革およびその他の主要分野における国家レベルの基金の準備および運営に深く関与し、主要な国家戦略の実施を支援した。当行は、科学技術革新、グリーン発展、農村振興、デジタル経済、高齢者介護といった主要分野に対し、包括的サービスを提供し、金融の「5つの優先事項」を網羅する債券引受の潜在顧客パイプラインを構築した。農村振興をテーマとした債券およびグリーン・ボンドの引受規模において、同業他社の中で首位を維持した。
➢当行は、専門的かつ包括的な強みを活かし、実体経済向けの金融チャネルを拡大した。当行は、主要部門のプロジェクトの需要に応えるため、シンジケートローン事業における強みを最大限に発揮し、シンジケートローンの規模は3.3兆人民元を超えた。M&Aローンに関する新政策がもたらした機会を活かし、当行は、M&Aローンの規模を着実に拡大させた。当行は、REIT(不動産投資信託)向けに多層的かつ全プロセスを網羅する包括的なサービスモデルを構築し、多様なサービスを通じて実体経済の発展を支援した。
➢当行は、イノベーション主導型の発展を堅持し、テクノロジー金融の発展を深化させた。当行は、AICパイロット・プログラムを順序立てて推進した。2026年6月末現在、31のAICパイロット株式投資ファンドが設立され、コンピューティングチップ、AI、低高度経済、IoTおよび生物医学といった多様な分野を網羅している。当行は、企業資産の証券化商品を革新し、銀行保証および信用補完機関による二重の信用補完を備えた、国内初の知的財産担保型ABNを引き受けた。当行は、ベンチャー資本による支援を受けたテクノロジー企業へのサービスチャンスを的確に掴むため、投資ローンの連携を強化し、プライベート・エクイティ投資マーケティング管理システム「Touyuan Tongxing」を立ち上げた。
➢当行は、デジタル・エンパワーメントをさらに推進し、サービスプラットフォームを段階的に強化した。当行は、オンライン顧客サービス体制を強化するため、ABC SISONプラットフォームの機能を最適化し、データサービスを充実させ、また、サービスチャネルを拡大するとともにサービスの深度および対象範囲を広げた。インテリジェント・アルゴリズムを活用し、当行は、プラットフォーム・サービスの精度および目標設定の正確性を高めるため、個人向け情報提供機能を精密化した。
(b) 個人向け銀行業務
良質な発展に焦点を当て、当行は、「一體両翼」の発展戦略(すなわち、顧客構築を中心とし、幅広い資産運用およびデジタル変革を両翼として揺るぎなく推進する。)を徹底的に実施した。当行は、オンライン・オフラインの連携した顧客サービスを強化し、資産運用サービスモデルを革新し、デジタルでインテリジェントな能力の構築をさらに推進し、個人向け貸出金の供給を拡大し、決済サービスを最適化した。顧客のニーズに応え、顧客の経験を向上させて顧客の資産形成を支援することで、当行は、価値創造型銀行およびサービス指向型銀行への革新を推進した。
個人向け貸出
➢人々のための金融の原則を実践し、住宅ローン、個人消費ローンおよび民間企業向けインクルーシブローンに重点を置くことで、内需拡大、消費刺激および国民の福祉向上に向けたサービスの質および効率を高め、個人向け貸出の供給を拡大した。2026年6月末現在、国内個人向け貸出残高は9.57兆人民元であり、前年度末と比較して309,451百万人民元(3.3%)増加し、個人向け貸出の規模において銀行業界で首位を維持した。
➢当行は、不動産市場の安定化に向けた国家政策を実施し、都市部および農村部の住民の基本的な住宅需要およびより良い住宅への需要を十分に満たし、質の高い住宅の建設および再生都市等の分野において、個人向け住宅ローンの融資を拡大した。2026年度上半期において、当行は258.9十億人民元の個人向け住宅ローンを貸し出した。
➢当行は、消費を拡大するため特別施策の方針に沿い、2つの金利補助政策を慎重かつ秩序立てて実施し、主要な消費シナリオにおける存在感を強化させ、サービスの質および効率を向上させた。2026年6月末現在、個人消費向けローンの残高(クレジットカード残高を含む。)は1.50兆人民元であり、前年度末と比較して49,054百万人民元増加した。
➢包括的グループへのサービス提供および農村活性化に焦点を当て、当行は、小規模および零細企業の資金調達を支援するための調整メカニズムを活用し、国家の救済政策を実施するとともに、小規模および零細企業経営者、自営業者、農村世帯およびその他顧客グループの資金需要に積極的に対応した。2026年6月末現在、民間企業向けローン残高は3.34兆人民元に達し、前年度末と比較して348,685百万人民元増加した。
銀行カード事業
➢当行は、デビットカードサービスの機能を継続的に強化した。当行は、顧客一人一人のニーズに応えるため、デビットカードの調整サービスを最適化した。当行は、独自の節約マンスリーカードというブランドの影響力をさらに拡大し、銀聯および大手決済機関と連携して、消費を活性化するための一連のキャンペーンを展開した。これには初回のカード契約時の入会特典、国民に恩恵をもたらす政府の補助金措置、農業・農村産業の支援および大規模な補助金キャンペーンにおける割引等が含まれ、消費の回復に貢献した。当行は、手数料の引き下げおよび金利の優遇措置を厳格に実施し、対象口座の年間手数料および最低残高手数料を免除した。2026年6月末現在、当行は1.24十億枚のデビットカードを保有しており、2026年上半期には、24,770.3千枚のデビットカードが新規発行された。
➢消費拡大に向けた国家の政策に沿い、当行は、財政による利子補助政策を実施し、消費財の下取りプログラムの支援を強化した。当行は、対外的な連携および協力を強化し、商務省、文化・観光当局および地方政府と共同で消費拡大に向けた活動を展開した。当行は、文化・観光、アウトバウンド消費、県域市場といった一般的な消費場面への関与を深めるとともに、サービス消費、グリーン消費およびスマート消費等の新興分野での地位を拡大した。当行は、高額消費のポテンシャルを引き出し、主要な新エネルギー車ブランドとの提携による事業拡大を加速させるとともに、顧客の多様な消費ニーズに応えるために農業機械および農業資材等の主要分野に焦点を当てた恵農分割払いサービスの対象範囲および規模を拡大し、顧客の多様な消費ニーズに対応した。また、当行は、テクノロジーおよびデータの活用を深化させ、ビジネスシーンにおけるAI技術の徹底的な活用を推進することで、サービスの対応効率および顧客体験を向上させた。当行は、顧客間でのブランド認知度を高めるため、クレジットカードブランドに新たな要素を取り入れ継続的に刷新した。2026年上半期、クレジットカード利用による総取引額は1兆人民元を超えた。
プライベート・バンキング事業
➢当行は、「プライベート・バンキング+」という統合金融サービスプラットフォームを継続的に向上させ、資産運用、顧客グループ管理および多様なエコシステムを網羅する三本柱からなる包括的サービスソリューションを構築した。「四輪駆動」型の資産運用システムを通じて、当行は、マルチ戦略の専用商品、マルチ資産の最適配分、多機能な保険保障に加え、グループ全体の連携サービスおよび市場全体にわたるオープンな協力を特徴とするプライベート・バンキング資産運用プラットフォームを構築した。
➢当行は、プライベート・バンキング製品ポートフォリオをさらに拡充し、特定地域向けのオーダーメイド型商品を推進した。資産運用計画および家族資産の相続に対する顧客のニーズに応えるため、当行は、ライフサイクル全体にわたるサポートを提供する家族信託を導入した。当行は、体系的な顧客グループ管理を深化させ、起業家向けのプライベート・バンキングおよびコーポレート・バンキングサービスの統合を強化するとともに、産業クラスター、専門市場、大学および研究機関等の状況を網羅する積極的な働きかけを通じて、最適なサービスソリューションを提供した。当行は、科学技術系企業および技術専門家向けのサービスの質および効率を高めるため、本店レベルの中央拠点としてプライベート・バンキング・センターおよびテクノロジー金融センターの2つのセンターを設立した。当行は、公益金融の実践を深化させ、慈善信託を通じて様々な社会資源を統合し、資産を前向きかつ公益的な結果に向けた。当行の支援を受けて顧客が設立した慈善信託の規模は、前年度末と比較して18%増加した。
(c) 資金運用業務
当行の資金運用業務には、短期金融市場活動および投資ポートフォリオ管理が含まれている。当行は、実体経済の質の高い開発への貢献を固守し、グリーン開発および低炭素開発を支援した。当行は、銀行全体での流動性の安全性の確保に基づき、投資戦略を柔軟に調整した。当行の投資収益率は、同業他社内で比較的高水準を維持した。
金融市場活動
➢当行は、流動性の安全性を確保しつつ、資本利用の効率を改善するため、金融政策についての調査および市場流動性の予測を強化し、銀行間貸付、買戻し、預金証書および銀行間預金等の金融商品を包括的に利用し、短期資産の構造を継続的に最適化した。
➢当行は、公開市場操作のプライマリーディーラーとしての責任を効果的に果たし、金融政策の伝達を効率的に支援した。当行は、証券・ファンド・保険会社スワップファシリティ(SFISF)に基づく債券買戻取引を積極的に実施し、引き続き資本市場の安定的な発展を促進した。2026年度上半期において、当行の人民元建資金調達取引金額は122.95兆人民元に達した。
投資ポートフォリオ管理
2026年6月30日現在、当行の金融投資額は、17,854,606百万人民元となり、前年度末と比較して1,553,291百万人民元(9.4%)の増加であった。
取引勘定業務
➢当行は、債券マーケットメイク業務の質の高い発展を着実に推進し、債券市場の流動性向上に寄与した。実体経済への貢献を目指し、当行は、農業・農村地域および農村住民、農村活性化、科学技術革新ならびにグリーン・低酸素開発等の分野における債権の市場形成の提示を強化した。当行は、海外投資家の中国債券市場への参加を積極的に促進し、金融市場の、高水準な開放および国際金融センターとしての上海の発展に貢献した。
➢当行は、債券取引ポートフォリオの管理を強化した。2026年度上半期において、国内債券市場の利回りは変動を伴いながらも全体としては低下傾向を示した。当行は、積極的に取引の機会を掴み、ポートフォリオのポジションをさらに最適化し、リスクを管理しつつリターンを増加させた。
銀行勘定業務
➢当行は、債券市場の分析および判断を強化し、投資戦略の精緻化を高めた。債券市場の動向およびポートフォリオ運用のニーズの双方を考慮し、積極的な措置を講じ、スイングトレードを強化するとともに、ポートフォリオ構成を動的に最適化することで、ポートフォリオのリターンを増加させた。当行は、投資業務の質および有効性を高めるため、資産のリターンおよびリスクの予防・管理を調整した。
➢当行は、国家の戦略的ニーズに応え、国債への投資を維持し、国債および地方債への投資規模において同業他社の中で主導的な地位を維持した。実体経済の質の高い発展を支援するため、当行は信用債券に積極的に投資し、信用債券投資の構成を最適化するとともにグリーン産業および科学技術革新産業の資金調達ニーズを支援した。
(d) 資産管理業務
ウェルス・マネジメント
2026年6月末現在、当行グループのウェルス・マネジメント商品の残高は1,992,031百万人民元であり、そのすべてがABCウェルス・マネジメントが運用する純資産ウェルス・マネジメント商品であった。このうち、公募ウェルス・マネジメント商品は94.1%、私募ウェルス・マネジメント商品は5.9%を占めた。
以下の表は、当行グループのウェルス・マネジメント商品の発行、満期および残高の状況を示したものである。
| (単位:100百万人民元、トランシェを除く。) | ||||||||||
| 2026年6月30日 | 発行 | 満期 | 2025年12月31日 | |||||||
| トランシェ | 金額 | トランシェ | 金額 | トランシェ | 金額 | トランシェ | 金額 | |||
| 1,233 | 19,920.31 | 465 | 26,018.90 | 266 | 27,762.61 | 1,034 | 21,512.98 | |||
(注)発行額は、報告期間中における新商品の実際の調達額および既存商品の申込額である。満期額は、報告期間中における満期商品の支払額および既存商品の償還額である。
以下の表は、当行グループのウェルス・マネジメント事業における直接および間接の投資資産の残高を示したものである。
| (単位:100百万人民元、%を除く。) | ||
| 項目 | 2026年6月30日 | |
| 金額 | 割合(%) | |
| 現金、預金および買戻し条件付売買契約に基づいて保有する債券 | 8,137.51 | 38.8 |
| 債券 | 10,454.79 | 49.9 |
| 非標準債務資産 | 380.79 | 1.8 |
| その他の資産 | 1,979.81 | 9.5 |
| 合計 | 20,952.90 | 100.0 |
(注)その他の資産には、投資信託、金融派生商品、海外資産および株式資産が含まれる。
保管業務
➢当行は、国家の戦略計画に沿い、保管サービスの質および効率を向上させ、保管資産の安全を確保し、包括的な価値の提供を強化して保管業務の高品質かつ持続可能な発展を推進した。
➢科学技術革新等の主要分野に焦点を当て、当行は、実体経済の発展を積極的に支援するため新たに100件超の産業ファンドの保管を追加した、当行は、年金サービスの拡充および改善を加速させ、中国農業開発銀行および貴州銀行を含む20超の単一企業年金プランの保管を新たに受託し、質の高い年金金融サービスの提供に貢献している。
➢当行は、スマート保管銀行の開発およびグローバル保管能力の構築を着実に進め、コンプライアンス管理要件を業務全体の流れに組み込み、保管運用およびサービスの効率化および規格化において継続的な改善を実現させた。
➢2026年6月末現在、当行の包括的な保管資産総額は20兆人民元を超え、これは前年度末と比較して7.1%の増加であった。そのうち、保険資産、証券資産ファンドおよび銀行のウェルス・マネジメント商品の規模は、それぞれ8.49兆人民元、2.34兆人民元、2.23兆人民元に達した。
年金金融
年金金融における人間中心性、機能性および包括性という特性に焦点を当て、当行は、高齢化に対応する積極的な国家戦略に貢献し、年金金融の質および効率をさらに向上させ、独自のサービス提供内容を開発し、年金金融において価値を創造する銀行そしてサービス志向の銀行へと転換することについての揺るぎない貢献とともに、サービス供給を最適化させた。当行は、三本柱からなる年金金融システムの適用範囲拡大を引き続き促進した。2026年6月末現在、当行の社会保障カードの利用者数は284百万人、当行が委託管理する年金ファンドは438,646百万人民元で、前年度末と比較して13.0%の増加となり、民間年金顧客数および拠出額は、前年度末と比較してそれぞれ14.3%、36.7%増加し、業界において主導的な地位を維持している。当行は、年金金融商品の提供範囲を引き続き拡大した。民間年金金融商品のポートフォリオに国債が新たに加わり、投資対象となる商品数は260を超えた。当行は、高齢顧客の老後資金の積立を支援するため、毎月配当型商品ポートフォリオABC颐养宝の一環として、定期的な利息引出しが可能な定期預金を導入した。また、当行は、高齢顧客向けに専用の高齢者に優しいサービスチャネルを構築した。当行は、モバイルバンキングの年金ゾーンの機能を引き続き向上させ、高齢顧客へのサービス向上を図るために動画による顧客サービスを導入した。当行の遠隔銀行ケアホットラインでは、4.14百万回にわたり「顧客サービス担当者への直接接続」サービスを提供し、高齢顧客、当行の顧客サービス担当者および顧客の子供をつなぐ三者通話機能を導入した。当行は、と別訪問型介護サービスを提供し、高齢顧客を含む顧客グループに対して1.20百万回超のサービスを提供した。当行は、高齢者介護業界に対する多層的な支援を強化するとともに、サービス消費や高齢者介護の促進を目的とした中国人民銀行の再融資制度等の政策を十分に活用した。
年金事業
➢当行は、顧客基盤を強化し、市場開拓を深化させ、年金制度の適用範囲の拡大を促進させた。当行は、リスク管理・統制および将来を見据えた評価を強化し、年金資産分配戦略を最適化するとともに、受託運用する年金ファンドの価値保全および増加を促進し、多層化および多柱化した年金保険制度の整備を加速させることに貢献した。
➢2026年6月末日現在における当行の委託年金基金(1)は438,646百万人民元であり、これは前年度末と比較して13.0%の増加であった。
(1) 職業年金、企業年金およびその他委託年金資産を含む。
デジタル金融
当行は、スマートバンキングの発展をさらに推進した。AIエージェントアプリケーションを活用し、プロジェクトごとのニーズに基づき、当行は、AI+機能システムを継続的に改善するとともに、当行全体におけるAIの大規模かつ包括的な活用を促進した。当行は、モバイルバンキングのバージョン11.2をリリースし、農銀叡達法人向け銀行サービスプラットフォームを構築するとともに、「AI+データ」を通じて顧客サービスのデジタル化およびスマート化を推進した。当行は、独自のAIエージェントのABC-Clawを開発し、企業向けデジタルアシスタントの「一明(Yiming)」をリリースした。これにより、与信処理、日常の事務作業およびその他の場面において従業員の負担が軽減された。当行は、企業レベルでのナレッジプロジェクトの開発を推進し、ナレッジベースを拡大するとともに、AIアプリケーションのための包括的なナレッジインフラを強化し、ナレッジ資産の価値を継続的に引き出していった。当行は、ABCスマート+プラットフォームを活用し、計算リソースおよびモデルの統合的な提供を実現させ、当行の様々なビジネス場面におけるAIアプリケーションのための標準化された技術基盤を確立した。2026年6月末現在、ABC Eローンの残高は7.27兆人民元となったが、これは前年度末と比較して6.9%の増加であり、個人向けモバイルバンキングの月間アクティブユーザー数(MAU)は282百万人を超えた。
顧客管理
顧客中心の原則を堅持し、当行はグループ別および階層別に分類された顧客サービスを継続的に改善し、オンラインおよびオフラインのサービスの連携に焦点を当て、デジタル化およびスマート化による支援を深化させ、顧客にさらに専門的でスマート、かつ、思いやりのあるサービス体験を提供するよう尽力した。2026年6月末現在、当行の個人向け銀行業務の顧客総数は905百万人に達し、銀行業界において首位を維持した。
➢当行は、グループおよび階層に分類した顧客サービス提供戦略を最適化した。高齢顧客、給与振込利用顧客および都市部の新規居住者といった主要顧客グループに焦点を当て、当行は、各グループに特化した方針を採用し、差別化されたサービスを提供した。当行は、ABC颐养宝、給与ジョイおよび小規模・零細加盟店カード等の商品ラインナップ拡充し、スマート年金サービスモデルを最適化し、月次給与ジョイキャンペーンのブランド力を強化するとともに、都市部の新規居住者向けのサービス体制の構築を深化させることで、様々な顧客グループの多面的な金融ニーズに応えた。当行は、顧客に限定特典を提供することによってより充実した特典体験を提供するため、スター評価特典という顧客特典制度を拡充した。
➢当行は、オンラインおよびオフラインサービスの統合を深化させた。当行は、店舗を中心とした金融エコシステムを積極的に育成し、地域社会、企業および加盟店の繋がりを強化するとともに、「ABCの優しいサービス、日々前進」というサービスブランドを立ち上げた。当行は、オンラインサービス機能を強化し、モバイルバンキング、WeComおよびその他のプラットフォームを通じて、顧客にいつでも・どこでも利用可能な便利な金融サービスを提供した。データを活用して、当行は顧客のニーズを的確に把握し、顧客層ごとに最適化および差別化された商品および特典を提供するとともに、オンラインおよびオフライン・チャネル間の相乗効果を高め、サービスのカバー率、品質および効率を向上させた。
➢当行は、専門的なサービス能力の構築を強化した。当行は、当行のチームの専門能力をさらに向上させ、当行全体で階層別・分類別の研修を実施するとともに、投資調査、ダイレクトマーケティングおよび顧客管理に特化した専門チームを引き続き強化し、サービスの基盤を固めた。当行は、デジタル化およびインテリジェント化の推進を強化し、業界に先駆けて「一明(Yiming)」という企業レベルのデジタルアシスタントを立ち上げた。これは、顧客サービス、業務管理および日常業務を含む場面における全プロセスにAI機能を組み込み、即時の相談対応および効率的な処理を可能にするものである。当行は、当行全体でデジタルおよびインテリジェントな業務運営を体系的に改善し、新たな質の高い生産力を活用することでサービスの質および効率を向上させた。
幅広い資産運用
当行は、価値、改革、組織およびデジタル化・インテリジェンスを原動力とする「四輪駆動」型の資産運用システムを積極的に構築し、専門的な資産運用サービス機能を継続的に向上してきた。2026年6月末現在、当行の個人向け銀行業務の顧客の運用資産は25.69兆人民元に達し、銀行業界においてトップクラスであった。国内個人預金の残高は21,652,654百万人民元であったが、これは前年度末と比較して891,558百万人民元の増加であり、銀行業界における主導的立場を維持した。
➢当行は、人々のための金融という原則を常に堅持した。当行は、「ニーズの洞察、合理的期待そして的確な提供」というサービス理念を貫いた。顧客のライフサイクル全体にわたる資産運用ニーズを基軸に、当行は包括的な資産分配サービス戦略を実施し、投資サービスを継続的に最適化し、顧客のために長期的な価値を創出した。
➢当行は、資産運用サービスのビジネスモデルを革新した。グループの相乗的および統合的運営の強みを最大限に活用し、当行は、変革および優良商品の選別という2つのアプローチを採用することで、マルチ戦略型資産運用商品、多機能な保険商品群、ファンド、貴金属およびその他の商品を網羅する包括的な商品ポートフォリオを構築した。当行は、顧客基盤およびサービスチャネルにおける当行の強みを幅広い資産運用事業の発展に向けた強力な言動旅行へと転換するため、資源を統合し、新たなアプローチを確立した。
➢当行は、資産運用サービスの体制を構築した。当行は、顧客インサイト、資産配分および継続的な顧客サポートを網羅する全プロセスのサービス能力を包括的に向上させるため、専門的な資産運用チームの人材育成を強化するとともに、スパークプログラムに基づく能力向上研修を実施した。当行は、「ABCウェルス」というサービスブランドを立ち上げ、スマート資産運用の将来に向けた責任のある取り組みというブランド理念を掲げ、顧客に対してさらに優しく、かつ信頼性の高い資産運用サービスを提供した。
貴金属事業
➢2026年度上半期において、当行は貴金属取引を着実に行った。当行は、自己取引および代理取引を通じて1,121.49トンの金の取引を行った。
➢当行は、貴金属リース事業を通じて貴金属産業チェーンの企業の貴金属利用需要を満たした。当行は、質の高いグリーン鉱物企業への支援を優先し、グリーン鉱業の発展を促進した。
顧客を代理したトレジャリー取引
➢当行は、為替リスク中立性の概念を継続的に推進し、企業に先物取引、スワップ取引、オプション取引およびその他の為替ヘッジ商品を提供し、対外貿易の質の向上および量の安定に貢献した。2026年度上半期において、顧客を代理して行った外国為替販売および決済ならびに外国為替取引の取引高は262,804百万米ドルであった。
➢当行の店頭(OTC)債券事業である債市宝は、着実かつ健全な運営を維持した。当行は、とりわけグリーン・ボンドの導入に注力しながらOTC債券商品の供給をさらに充実させることにより、実体経済へのサービスの質と効率を効果的に向上させ、グリーン・ファイナンスのサービス能力を強化した。当行は、包括的金融の顧客範囲を継続的に拡大し、3百万超の包括的金融の顧客にサービスを提供し、住民の財産所得の増加を効果的に支援した。
オンライン・ファイナンス
当行は、顧客のニーズに焦点を当て、「業務をより簡便に、サービスをより魅力的に、資金をより安全に」というサービス理念を堅持し、デジタルおよびインテリジェント技術の革新を加速させ、オンライン金融サービスエコシステムを全面的に強化することにより、デジタル・チャイナ・イニシアチブのさらなる前進と実体経済の質の高い発展に貢献した。
スマートモバイルバンキング
当行は、AIおよびデータ駆動型開発を強化し、モバイルバンキングのバージョン11.2をリリースし、モバイルバンキングのデジタル化およびスマート化を達成した。2026年6月末現在、当行のモバイルバンキングのMAU数は282百万超であったが、これは前年度末と比較して5.99百万MAUの増加であり、同業者内で主導的な地位を維持していた。
➢当行は、AIネイティブアプリケーションを深化させた。当行は、インテリジェントアシスタントの活用により、「サービスとしての対話」というAIサービスモデルを構築し、インテリジェントサービスを顧客の日常の高頻度シナリオに組み込む取り組みを進めることにより、ユーザーがコマンド1つでタスクを完了できるようにした。
➢当行は、機能を強化し、サービスを最適化した。当行は、定期預金からの定期的な利息引き出し機能や個人年金口座を通じた貯蓄債券の購入機能を導入し、金融サービスの提供をさらに充実させた。モバイルバンキングの大文字表示版では、振込のワンクリック停止機能や高リスク資金移動取引における遠隔ビデオ認証により、高齢顧客の資金の安全を図った。
➢当行は、農家の利益に特化したサービスを大幅に拡充した。当行は、農村講座シリーズ等の特別コラムを開設し、農家に役立つ金融情報を発信することにより、県域の顧客が常に農業関連政策についての情報を入手できるようにした。当行は、農家およびその他の農業関連顧客向けに、農業信用保証政策および県域の生活圏に関する平易なガイド等の特化型サービスを導入した。2026年6月末現在、当行の農村版モバイルバンキングのMAUは57百万超であった。
法人向け銀行業務サービスプラットフォーム
当行は、農銀叡達バージョン9.0を活用して法人向けオンラインサービスのリソースを統合し、統合的な法人向けオンラインサービスチャネルを構築した。2026年6月末現在、当行の法人向け銀行業務サービスプラットフォームの契約顧客数は16.23百万であったが、これは前年度末と比較して0.95百万の増加であった。
➢当行は、法人向けオンライン商品を最適化した。当行は、企業の精緻な経営管理を促進するために法人向けモバイルバンキングに収支分析機能を導入し、家族信託サービスの全プロセスをオンラインで可能とし、国際送金プロセスを簡素化してクロスボーダー決済をより簡便にした。
➢当行は、業務処理の質および効率を向上させた。当行は、包括的Eステーションのオンラインローン申請プロセスを最適化し、小規模および零細企業の業務処理手順を効率化した。当行は、法定代理人のペーパーレス署名シナリオを拡大し、顧客のオフライン業務手続を大幅に効率化した。当行は、小規模および零細企業向けのサラリーマネージャーを導入し、デジタル給与管理を強化した。
顧客マネージャーの高機能ワークベンチ
➢当行は、高機能ワークベンチのバージョン5.1をリリースした。当行は、口座開設および契約機能を強化し、デビットカードの発行、モバイルバンキングの登録およびクレジットカードの申込を含むワンストップ手続を支援することにより、重複する情報収集を減少させた。当行は、マーケティング、口座開設および与信処理等の機能を統合した法人顧客担当者の業務ハブを構築することにより、顧客担当者による的を絞った顧客サービスの提供能力の向上を支援した。
➢当行は、与信事業のスマート化を推進した。当行は、ローン申請プロセスの最適化により、与信関連書類の自動検証および分析ならびに情報のスマート事前入力を可能にすることで、手作業によるデータ入力を減少させ、与信手続の効率を向上させた。当行はさらに、政府保証Eローンを導入し、小規模および零細企業向け与信商品の供給を充実させた。
スマートシナリオベース金融
➢当行は、シナリオベースのサービスエコシステムを継続的に改善した。移動に関しては、当行は、ドライバー講習のオンラインサポートサービスを改善し、運転講習、駐車、給油およびEV充電を含むワンストップサービスを提供した。高齢者ケアに関しては、当行は、年金ゾーンを構築し、資産形成計画、社会保障および健康保険、高齢者介護支援ならびに講座等の包括的なシナリオベースのサービスを提供している。利便性サービスに関しては、当行は、社員証とオンラインフードデリバリーを連携させたオンライン社員食堂サービスを導入し、従業員が柔軟に食事を取り、食事手当を自由に使えるようにした。
デジタル人民元プロジェクト
➢当行は、前払資金の管理を支援した。当行は、広東省、浙江省、江蘇省およびその他の地域において、教育・研修、高齢者介護およびヘルスケア等、人々の生活福祉に関わる分野を対象とした前払資金管理プロジェクトを実施し、前払資金のクローズドループ管理を実現した。2026年6月末現在、当行は累計で3.8十億人民元を超える前払資金を管理していた。
➢当行は、包括的金融の発展を推進した。当行は、デジタル人民元スマート契約の利点を最大限に活用し、サプライチェーン融資資金のルックスルー管理を実現するとともに、小規模および零細企業への資金面の圧力を緩和した。
➢当行は、クロスボーダー金融サービスを向上させた。当行は、PBOCのクロスボーダーデジタル人民元送金サービス(CBETS)プラットフォームの開発に積極的に参加し、システム連携をいち早く完了し、クロスボーダーデジタル人民元事業における二国間協力の確固たる基盤を築いた。
包括的金融
当行は、質の高い持続可能な発展という目標への取り組みを継続し、農村および包括的金融戦略をさらに進め、協調的な財政・金融政策を有効に活用して内需を喚起した。当行は、デジタル、スマート、集中的かつ的を絞った包括的サービスの提供能力を向上させ、経済発展に合致し、市場の需要に応える金融サービスの提供に努め、包括的貸出金の量の合理的な拡大と質の有効な向上を促進することにより、小規模および零細企業、自営業者ならびに農村世帯等の市場主体に効果的にサービスを提供した。2026年6月末現在、包括的貸出金残高は4.88兆人民元となったが、これは前年度末と比較して532.4十億人民元(12.2%)の増加であった。小規模および零細企業に対する包括的貸出金残高は4.40兆人民元となったが、これは前年度末と比較して469.8十億人民元(12.0%)の増加であった。包括的貸出金の残高を有する小規模および零細企業の顧客数は5,579.7千となったが、これは前年度末と比較して340.3千の増加であった。
当行は、安定を確保しながら進歩を追求するという基本原則を堅持し、与信供給の安定化、与信構造の最適化、質の向上および持続可能性の確保を通じて包括的金融サービスを継続的に推進した。2026年度上半期において、当行の小規模および零細企業への包括的貸出金は12.0%増加したが、これは当行の貸出金増加率を5.8パーセント・ポイント上回るものであった。小規模および零細企業に新たに提供された包括的貸出金の年換算金利は2.95%であったが、これは前年度と比較して13ベーシス・ポイントの低下であった。当行は、小規模および零細企業の資金調達を支援するための調整メカニズムとしての役割を最大限に活用し、科学技術、対外貿易、消費および高齢者介護等の主要分野に注力し、包括的金融サービスの精度を高め、これにより当行の主要指標は業界の主導的地位を維持した。
➢当行は、与信商品システムを向上させた。当行は、テクノロジー分野の小規模および零細企業向けの専用商品であるテクノロジー・クイックローンを改善し、「対面・リモート」を組み合わせた集中運営モデルであるPADを通じた与信手続を導入することにより、顧客体験を向上させた。当行は、抵当Eローンの商品モデルを改善し、支店が地域の産業や顧客層に合わせた革新的商品を開発するのを支援した。当行は、産業チェーンの上流・下流に位置する小規模および零細企業の多様なニーズに基づき、強コア、弱コアおよび脱コアというパラダイムを特徴とする「スリーインワン」商品ポートフォリオを構築し、地域特性に合わせたサプライチェーンへの金融サービスを強化した。当行は、関係政府機関、業界団体および主要企業と連携し、企業による信頼性の高い農業関連データへのアクセスを確保しながら、恵農インターネットローンのサービス範囲を拡大した。
➢当行は、包括的なサービス能力を向上させた。当行は、小規模および零細企業の頻繁な生産および運営ニーズに焦点を当てながら、小規模および零細企業向け顧客サービスプラットフォームである包括的Eステーションを継続的に改善し、小規模および零細企業向けに特化した初の専用給与サービスプラットフォームである小規模および零細企業向けサラリーマネジャーを導入し、企業に優しいエコシステムに向けたシナリオベースのサービスを強化した。当行は、小規模および零細企業向け金サービスのモデル準支店500か所を選定し、小規模および零細企業への与信業務および当行支店機構の管理格付評価を実施し、オンラインとオフラインを統合した当行の包括的金融サービス能力を継続的に強化した。
➢当行は、与信サービスメカニズムを最適化した。当行は、包括的金融のデジタルおよびスマート運営を推進し、AIを活用した新たな与信処理モデルを探求することで、業務プロセスの効率を効果的に向上させた。当行は、国家融資保証基金と共同で文書を発行した初の銀行となり、民間投資向け特別保証プログラムを推進した。当行は、零細、小規模および中規模企業ならびにサービス業の市場主体に対する貸出金利補助政策の全面的な実施を進め、これにより市場主体の総合的な資金調達コストを減少させた。当行は、包括的金融に関する規制ガイダンスを実施し、差別化された与信方針の下で揺るぎない支援を継続した。当行は、包括的与信事業におけるデュー・ディリジェンスおよび責任免除の方針を効果的に実施し、支店および顧客担当者の事業開発への意欲を維持した。
➢当行は、リスク管理およびコンプライアンスの保護を強化した。当行は、包括的貸出金に関連する新たなリスク動向を全面的に把握し、関連する方針およびシステムを改善し、人材チームを強化し、リスク管理能力を根本から継続的に向上させた。当行は、オンラインとオフラインの継ぎ目のないリスク予防および管理モデルの発展に努め、定量的リスク管理モデルを機動的に改良し、動的モニタリング、インテリジェント早期警告およびクローズドループ型処理を強化することにより、リスク管理の精度を継続的に向上させた。当行は、「対面+遠隔」による集中運営の変革をさらに進め、業務プロセスを最適化することにより、基礎レベルの負担を軽減し、集中的かつ集約的なリスク管理能力を効果的に強化した。当年度上半期において、包括的貸出金の資産の質は安定的であった。
環境、社会およびガバナンスに関する情報
サステナビリティ情報
当年度上半期において、当行は、グローバルな開発イニシアチブおよび持続可能な開発への取り組みを積極的に実施し、持続可能性のリスクおよび機会を特定し、炭素排出量のピークアウトおよびカーボンニュートラルの目標を積極的かつ着実に推進し、幅広いステークホルダーにサービスを提供し、持続可能な開発に関する取り組みを着実に進めた。
➢取締役会は、サステナビリティ・レポート、グリーン・ファイナンス、炭素排出量ピークアウトおよびカーボンニュートラルに関するレポート、包括的リスク管理レポート(環境および気候関連金融リスクを含む。)、包括的金融、消費者利益保護、内部統制評価、事件リスクの予防および統制ならびに外部寄付を含む持続可能な開発に関する複数の提案を検討した。取締役会はまた、関連当事者取引、情報技術リスクおよび事業継続管理、第14次5カ年計画の実施ならびにストレステストの実施等に関する複数の報告を聴取した。
➢当行は、複数のチャネルを通じて開示および公表を行った。当行は、2025年度サステナビリティ・レポートをコンプライアンスを遵守した形で開示し、公式ウェブサイトでESGの政策の要点および進捗状況を公表し、メディアとの持続可能性に関する特別広報活動を行い、当行の強みを十分に強調し、市場価値を積極的に示した。
➢当行は、チャイナ・メディア・グループ主催の2026年中国ESGガラにおいてモデル企業オブ・ザ・イヤーに、サザン・ウィークリーから2026年影響力あるESG企業に認定された。当行はまた、2026年フォーチュン中国ESGインパクトリストに掲載された。
グリーン・ファイナンス
当行は、美しい中国のイニシアチブに焦点を当てながら、グリーン・ファイナンス推進のための着実な措置を講じた。当行は、炭素排出量のピークアウトとカーボンニュートラルの達成という目標を指針として、グリーン・ファイナンスに関する事業目標を設定し、システムおよびメカニズムを改善し、商品およびサービスモデルの革新を加速させ、グリーン・ファイナンスの事業展開および当行事業における省エネおよび炭素削減を秩序立てて推進した。当行は、グリーンかつ低炭素な発展の要請を当行の与信方針システムに引き続き組み込んで方針ガイドラインを強化することにより、グリーン資金が美しい中国イニシアチブに基づくパイロットゾーンの設立、汚染対策の重要施策および生態系の改善等の重点分野に重点的に配分されるよう誘導した。当行は、グリーン・ファイナンスの主要プロジェクトプールの管理を強化し、グリーン貸出金の供給を拡大した。当行は、グリーン投融資システムを多様化し、グリーン・ボンドを引き受け、グリーン・ボンドに投資するとともに、グリーン・ファンド、グリーン・リースおよびグリーン資産運用等の革新的事業を継続的に拡大することにより、顧客の多様化した投融資ニーズに効果的に対応した。さらに当行は、グリーン移行計画を策定し、当行の事業運営および管理のあらゆる面におけるグリーン転換を推進した。当行は、当行事業における省エネおよび炭素削減を着実に進展させ、投融資活動に関する炭素排出量測定を秩序立てて実施した。当行は、発展と安全の双方を確保しながら、ESGおよび気候関連リスク管理を包括的に強化した。2026年6月末現在、グリーン貸出金残高は6.53兆人民元となり、その増加率は10.4%であった。
環境
当行は、国の第15次5カ年計画の包括的なグリーン移行の要件を実行し、当行全体のグリーン移行計画を公表した。当行は、2030年、2035年および2060年を含む炭素排出量ピークアウトおよびカーボンニュートラルに向けた国の主要なマイルストーンを考慮しながら、移行の方向性、事業開発戦略、リスク管理、当行事業におけるカーボンニュートラル、能力構築および情報開示を対象とする一連の移行イニシアチブを推進することにより、すべての面で運営および管理のグリーン移行を推進した。また、当行は、当行の炭素排出量ピークアウトおよびカーボンニュートラルに向けた作業計画を実行し、建物のカーボンニュートラル化を秩序ある方法で進め、8つの高炭素産業の炭素排出量測定を実施した。
グリーン・ファイナンス
グリーン貸出金
➢当行は、グリーン貸出金の供給を増加させた。当行は、グリーン・ファイナンスの主要なプロジェクトプールを活用して融資導入を推進し、主要プロジェクトのマーケティングおよび動的管理を強化した。当行は、美しい中国のイニシアチブ下でのパイロットゾーンの設定、エネルギー転換および産業高度化等の主要分野に対する資金の供給を増加させた。2026年6月末現在、グリーン貸出金残高は6.53兆人民元となり、その増加率は10.4%であった。
➢当行は、農業、農村地区および農村住民ならびにグリーン・ファイナンスサービスの統合および革新を促進した。当行は、国家森林保護ローンを促進し、「森林保護ローン+スマート林業」のビジネスモデルを改善した。当行は、グリーンおよび環境配慮型開発ならびに砂漠化抑制等の分野における商品革新を進めた。当行は、スマート畜産、スマート農業サービスおよびスマート農業インプット等の農業関連シナリオを最適化および促進し、これによりグリーン農業生産および運営を支援するデジタルツールを提供した。
グリーン投資および融資
➢当行は、クリーンエネルギー、インフラのグリーン化、ならびに省エネおよび環境保護等のグリーン産業分野に注力しながら、グリーン・ボンドへの投資を積極的に行った。2026年6月末現在、自己勘定により投資したグリーン・ボンドの残高は前年度末と比較して9.7%増加し、173.1十億人民元となった。
➢当行は、省エネ機器の製造およびクリーン・エネルギー等の分野を含むグリーン産業および顧客に融資を提供するため、グリーン・デット・ファイナンス商品を活用した。当行はまた、グリーン開発と科学技術革新、農村活性化およびその他の分野を結びつける複数のマルチラベル債を引き受けた。
ESGリスクおよび気候関連リスク管理
➢当行は、顧客が直面する潜在的な環境、社会および統治(ESG)リスクの水準に基づき、ESGリスクによる顧客分類分けをし、差別化された管理措置を実施した。さらに当行は、環境配慮に欠ける顧客およびプロジェクトに対して「一票否決」制度を採用した。
➢当行は、グリーン・ファイナンス、環境および気候リスク管理の要件を引き続き精緻化し、グリーン・ファイナンスに関するリスク選好戦略を常に最適化した。当行は、気候関連リスクのストレステストを深化させ、ストレステストの範囲を継続的に拡大し、シナリオデザインおよび手法モデルを最適化し、気候関連リスクおよび機会を全面的に特定および評価し、気候レジリエンスを高めた。
➢当行のグリーン・ファイナンス事業に関する方針、ESGリスクに関するデュー・ディリジェンスおよび気候関連リスクに関する調査報告書については、公式ウェブサイトにて公表している環境影響ファイナンスの進捗状況を参照のこと(1)。
(1)中国農業銀行公式ウェブサイトの「ABC ESG–ESG Updates」に掲載する「Progress of Financing Environmental Impact」を参照のこと。http://www.abchina.com/en/AboutUs/esg/policies/202607/P020260713637767343070.pdf
グリーン・オペレーション
建物のカーボンニュートラル化の深化
当年度上半期において、本店南棟では電力供給の100%をグリーン電力に切り替え、炭素排出量を1,340.91トン削減した。当行は、今後本店の他の建物においてグリーン電力への切り替えを進める予定である。当行は、プロジェクト調達において、エネルギー効率指標を技術仕様として組み込み、オフィスビルのカーペットの一部交換、オフィスビルの空調システムの修繕、社員食堂の厨房設備の更新において、グリーンで環境に優しい製品を優先的に採用した。当行はまた、照明器具の省エネ化を進め、複数のシナリオに応じた照明モードを設定することで、エネルギー消費を効果的に削減した。当行は、本店ビルに加え、国内の第一級支店および一部の第二級支店の主要建物においてもカーボンニュートラルの推進を図った。当行は、本店および37の第一級支店の建物を評価し、建物のカーボンニュートラル化に関する課題の実行を加速させた。
グリーンオフィス
➢当行は、ペーパーレス会議を促進し、オンライン会議を推進し、本店会議運営指針を改定し、会議を効率化し、オフライン会議数を厳密に管理した。当行は、インテリジェント会議システムをアップグレードし、当年度上半期において5,653.6千枚の紙を削減した。当行は、書類の印刷コストを厳格に管理したが、これにより本店における印刷量は前年度と比較して6.5%減少し、カラー印刷の承認件数は28%減少した。
➢当行は、業務効率化の促進および草の根組織の負担軽減のため新たな「AI+オフィス」モデルを探求した。当行は、統合オフィス情報システムを活用して、電子承認申請を促進し、非機密の紙文書の量を継続的に削減した。
➢当行は、アーカイブ管理担当者向けに当行全体の研修プログラムを実施し、中国農業銀行電子アーカイブ管理措置を含む方針および規則に関する研修を行い、既存アーカイブのデジタル化を秩序立てて着実に進めた。
グリーン調達
当行は、グリーン調達のための日常的な運営メカニズムを継続的に改善し、調達管理プロセス全体に省エネルギー、環境保全、低炭素および排出削減指標を組み込んだ。当行は、グリーン調達のデジタルエンパワーメントを進めた。当行は、オンライン調達プラットフォームの活用により、紙使用量を大幅に削減した。2026年度上半期において、当行全体で紙の入札書類が約0.14百万セット削減された。
グリーン文化
当行は、グリーン概念を日常の活動や企業文化に浸透させるため、グリーンなライフスタイルを実践し、共にグリーン文化を育むをテーマとするグリーン・低炭素活動を当行全体で展開した。当年度上半期において、グリーン・低炭素をテーマとした活動が合計で2,978件実施され、合計188.2千人回が参加した。
社会
社会への貢献
「責任を担い、人々に利益をもたらし、社会的責任を優先し、社会の繁栄を促進する」という理念に基づき、当行は、積極的に「ABC慈善」ブランドの構築を推進し、農村活性化、グリーンエコロジーおよび社会的弱者の保護等の優先分野に注力し、「活性化」、「保護」、「ケア」、および「夢の実現」をテーマとする四大公益キャンペーンを推進し、改革への取り組みを継続的に探求し、共栄のために財務力を活用し、中国の現代化を支援した。
➢活性化施策:当行は、農業、農村および農民への貢献という当行の主要な責務と中核事業に引き続き注力し、中国の農業力の強化および全面的な農村活性化の促進を加速させるための戦略計画を全面的に実施し、農村教育・医療支援、農村インフラの寄贈・建設、農村生活環境の改善および農村における金融知識の普及等の慈善プロジェクトを立ち上げ実施した。
➢保護活動:当行は、生態系保護、省エネおよび炭素排出削減等のテーマに焦点を当てながら、植樹および都市清掃等の多様なボランティア活動を組織した。当年度上半期において、植樹および都市清掃を含む合計918件のグリーンボランティアサービス活動が実施され、20,000人回超が参加した。
➢ケア活動:当行は、支店機構において「ABCケアサービスゾーン」のサービスを継続して提供した。当年度上半期において、当行は、高齢者、新規都市居住者、屋外労働者および青少年等の主要グループを対象とする公共福祉サービス活動を12千回超実施した。これらの活動には、雷鋒に倣ったボランティア支援、金融リテラシー啓発ツアー、キャンパスでの金融教育プログラム、国立大学入試受験生への支援サービスおよび屋外労働者へのケアプログラムが含まれていた。6月末現在、視覚障がい者向けのボランティア活動「私の声、あなたの目」において合計132本の映画のナレーションが行われ、2.40百万文字超の台本が書かれ、11.8千人の視覚障がい者に直接的な恩恵をもたらしていた。当行は、「母のための健康エクスプレス」プロジェクトを推進し続けた。当年度上半期において、当行は、20台の専門医療車両の購入資金を寄付したが、これらはチベットのニンティを含む6つの国境地域における20の県に配分された。6月末現在、「母のための健康エクスプレス」プロジェクトの下で合計166台の車両が寄贈され、全国160超の村が恩恵を受けていた。
➢夢の実現活動:新学期、国際児童デーおよび普通高等学校招生全国統一考試等の重要な時期に、当行は、寄付、公共福祉教育および受験生送迎等のボランティア活動を定期的に実施し、若者に的を絞った支援を行ってきた。当行は、「小さな点、大きな夢」公益活動を充実させ、「ABCケア:教育を力づけ、夢を叶える」や「ABCケア:希望の教室」等の特別な公益プロジェクトを立ち上げた。当行は、「侗族の村の子供たちのために心を一つに」というボランティア活動を20年超連続で実施し、広西チワン族自治区柳州市の南寨および布勾にある2つの小学校の生徒に奨学金を支給してきた。6月末現在、当行が集めた資金および物資は合計1.04百万人民元、社会からの寄付金は2百万人民元超であった。
クロスボーダー金融サービス
当行は、高水準の中国の開放に積極的に尽力し、外国貿易の安定成長を促進するための取り組みを強化し、一帯一路協力、地域的な包括的経済連携協定(RCEP)、人民元の国際的利用、試験的自由貿易区および海南自由貿易港の開発に貢献している。2026年度上半期における国内支店による国際決済の額(国債収支基準に基づく。以下同じ。)は867,463百万米ドルに達し、国際貿易金融(国内信用状金融を含む。)の額は91,450百万米ドルに達した。2026年6月末現在、当行の海外支店および海外子会社銀行の資産合計は175.4十億米ドルに達し、2026年度上半期の純利益は0.54十億米ドルであった。
➢当行は、外国貿易において実体経済のための的を絞りかつ効果的なサービスを提供している。当行は、貿易円滑化に関する顧客サービスを改善し、当年度上半期において貿易円滑化の取扱高は前年同期と比較して43.0%増加して0.44百万件となった。当行は、新形態の貿易事業の開発を支援し、当年度上半期において、新規のオフショア国際貿易、海外倉庫、市場調達貿易、総合的な外国貿易サービス、保税メンテナンスおよびクロスボーダーeコマース等の新形態の貿易事業に関する国際決済事業の取扱高は合計15,081百万米ドルとなった。当行は、質の高い外国貿易企業に対する財政支援を強化し、当年度上半期には1,879の認定事業者(AEO)を対象とした国際決済業務の取扱高は総額229,050百万米ドルとなった。当行は、小規模および零細の外国貿易企業への金融的サポートを強化し、小規模、零細および中小企業、輸出信用保険会社、地方自治体および当行の間でのリスク共有メカニズムをさらに促進し、信用保険融資事業は当年度上半期に前年同期と比較して21.4%増加した。当行は、農業協力への金融支援を強化し、農業関連顧客向けのクロスボーダー金融販売メカニズムを最適化および改善した。当年度上半期において、当行の国内支店は累計4,143百万米ドルの農業関連貿易金融を扱った。当行は、引き続きオンラインチャネルサービスの最適化を行い、当年度上半期において企業向けオンライン国際送金を268千件取り扱い、オンライン業務は全取引高の61.4%を占め、これは前年度の上半期と比較して3.2パーセント・ポイントの増加であった。
➢当行は、主要な地域におけるクロスボーダーの金融サービスの質および効率性を向上させている。当行は、高品質の一帯一路協力およびグローバル化という企業の資金調達ニーズを支援した。当行の国内支店は、一帯一路協力に参加する152の国々を対象として、当年度上半期において161,054百万米ドルの一帯一路協力に関連する国際業務を取り扱った。具体的には、一帯一路協力の参加国と取引を行う企業に対し、151,976百万米ドルの貿易決済サービスおよび9,078百万米ドルの貿易金融支援を提供した。当行は、RCEP地域におけるクロスボーダー取引および投資に取り組み、RCEP地域内の国内機関による国際決済および国際貿易金融の額は、当年度上半期においてそれぞれ128.6十億米ドルおよび7,723百万米ドルに達した。当行は、自由貿易(FT)勘定事業の開発を推進し、当年度上半期のFT勘定スキームにおける国際決済額は50,590百万米ドルであった。
➢当行は、クロスボーダー人民元事業を整然と発展させた。当年度上半期におけるクロスボーダー人民元決済額は1.96兆人民元に達した。
サービスチャネル
オフラインチャネル
➢オフラインチャネルの配分の最適化。新たな都市化が進む主要地域に焦点を当て、本支店機構の郷鎮への移転を推進し、金融サービスの提供範囲を継続的に拡大するとともに、県域におけるサービスネットワークを強化した。
➢ABC思いやりサービス・プロジェクトの展開をさらに推進。当行は「ABC思いやりサービス」ブランドの構築を強化し、「ABC思いやりサービス、日々前進」の文化を醸成するとともに、積極性、専門性、標準性および効率性のサービス理念に忠実に、継続的に顧客体験の向上を図った。当行は、窓口業務システムと本支店機構のサービス業務フローを改善し、本支店機構におけるサービスの質と効率をさらに向上させた。
➢本支店機構における年齢に配慮したより良いサービスの提供。当行は、高齢者に配慮した施設の改修および改装を完了し、優先窓口や優先席、その他の便利な設備を整えることで、高齢顧客により安全で便利、かつ快適なサービス環境を提供した。本支店機構においてよりきめ細やかなサービスを提供するため、高齢者、身体に障害のある方、あるいは重篤な病気により寝たきりの方を対象に、予約制の戸別訪問サービスを提供した。
➢セルフサービスバンキング・サービスの最適化。当行は、継続的にSTMおよびATMの機能強化を行い、機器の監視およびメンテナンスを強化することによる顧客サービスの継続的な向上に努めた。2026年6月末現在、当行は、合計でSTM52.8千台およびATM50.6千台を有していた。
遠隔チャネル
➢当年度上半期において、当行は、完全媒介顧客サービス(音声、テキスト、映像および新たなメディアを含む。)を通じて延べ199百万人の顧客に対応し、これは前年同期と比較して4.7%の増加に値する。このうち、延べ42.07百万件の電話による問い合わせは、前年同期と比較して5.9%増となり、顧客サービス担当者が対応し、顧客満足率は99.92%であった。
➢特別な顧客グループ向けのサービスの強化。当行は、複雑な取引において、高齢顧客、顧客サービス担当者および顧客のお子様をつなぐ三者間リアルタイム通話機能を導入し、コミュニケーションおよび問題解決の効率を向上させた。モバイルバンキングのオンラインカスタマーサービスのホームページには、高齢顧客向けのビデオによるカスタマーサービスポータルを設置し、ビデオ通話を通じてモバイルバンキングの操作方法の案内を提供している。条件を満たす恵農区のサービスステーションにおいて、当行は、95599顧客ホットラインの「顧客サービス担当者への直接接続」サービスを開始した。
➢顧客課題への対応能力を強化。当行は、オンライン送金・決済機能の再開および個人向けモバイルバンキングのセルフサービス登録機能の強化等に対応するオンライン動画認証サービスを拡充し、顧客がこれらの取引をオンラインで処理できるようにした。当行は、モバイルバンキングに「リモートサービス」コーナーを新設した。遠隔チャネルでは直接対応できない業務依頼については、当行は、SMSを送信して顧客を「リモートサービス」ページへ直接誘導し、そこで当行の顧客サービス担当者が即時のオンラインサポートを提供し、業務手続きを完了できるようにした。当行は、電話顧客サービスとABCクラウド顧客サービスの公式WeChatアカウントとの間で連携体制を構築し、顧客が公式WeChatアカウントを通じて認証コードを入力することで、電話顧客サービスの担当者とオンラインチャットを開始できるようになり、より便利なコミュニケーションを実現した。
➢デジタル・インテリジェントな顧客サービスの開発を強化。当行は、大規模モデルを応用することで顧客サービスロボットの意図認識能力を強化し、インテリジェントサービスにおけるマルチターン対話シナリオを充実させた。当行は、企業レベルのナレッジベースの開発を強化し、スマートバンキングにおける大規模モデルおよびAIエージェントのアプリケーションへのナレッジサポートを提供するために、ライフサイクル全体のナレッジマネジメント・ツールをアップグレードした。当行は、自動制御付発信電話の即時取引機能を導入し、発信通話用の自動応答支援を開発することで、先回りしたサービスの効率性を向上させた。
統合的事業
当行は、資金運用、証券および投資銀行業務、ファイナンス・リース、生命保険、デット・エクイティ・スワップならびにウェルス・マネジメントの各事業を網羅する統合的事業プラットフォームを構築している。2026年度上半期において、当行の統合的事業における6つの子会社は、当行グループ全体の発展戦略に集中し、主要な責任および中核事業に注力した。それらは、引き続き管理体系を改善し、コーポレート・ガバナンスを深化させ、リスク予防および管理のための盾を強化し、金融の「5つの優先事項」を着実に前進させるため当行グループと協調した。結果として、当行の統合的金融サービスを提供する能力は、継続的に向上した。
農銀匯理基金管理有限公司
農銀匯理基金管理有限公司は、2008年3月に登録資本1,750百万人民元で設立され、当行がかかる登録資本の51.67%を保有している。同社は主に、資金調達、資金売却、資産運用およびその他CSRCの承認を受けた事業を行っている。、同社は、投資信託運用、個別資産運用(分別口座)、適格国内機関投資家(QDII)、保険ファンド運用およびファンド投資顧問業の資格を含む複数の事業資格を有している。2026年6月30日現在の農銀匯理の総資産および純資産は、それぞれ5,227百万人民元および4,848百万人民元であり、当年度上半期の純利益は153百万人民元であった。
農銀匯理は、CSRCによる投資信託の質の高い開発の促進に関する行動計画に定められた業務上の取り組みを積極的に実施し、金融の「5つの優先事項」の要件に緊密に沿いながら、重点分野への投資を継続的に拡大した。同社は、投資および研究の仕組みを多方面から強化、商品ポートフォリオ、マーケティングおよびサービスの改善、リスク管理およびコンプライアンス管理の強化を行うことにより、質の高い事業の発展を推進した。2026年6月末現在、農銀匯理は96の投資信託を提供しており、その運用資産は245,996百万人民元であり、前年度末と比較して19,899百万人民元の増加であった。
ABCインターナショナル・ホールディングス・リミテッド
ABCインターナショナル・ホールディングス・リミテッドは、2009年11月に香港特別行政区、中国において株式資本4,760百万香港ドルで設立され、当行がかかる株式資本の100%を保有している。同社の業務内容は、新規株式公開のための出資および引受け、債券発行および引受け、金融に関する相談、資産管理、機関投資家向け販売、証券仲介、証券に関する相談ならびに直接投資等の包括的かつ統合的なクロスボーダー投資銀行業務サービスの提供に主に従事する。2026年6月30日現在の同社の総資産および純資産は、それぞれ52,440百万香港ドルおよび12,576百万香港ドルであった。当年度上半期の同社の純利益は249百万香港ドルであった。
ABCインターナショナルは、中核事業であるクロスボーダー投資銀行業務に注力し、IPOスポンサー業務や債券引受業務を含む投資銀行業務を活用して顧客の中長期的な資金調達ニーズに応え、実体経済向けサービスの質と効率を継続的に向上させ、香港の国際金融センターとしての地位を確立し、さらに強化することを支援した。同社は、企業のグローバル展開を強力に支援した。同社は、ハードテクノロジーやバイオ医療その他の分野における数十社の企業の香港証券取引所におけるIPOの完了を支援した他、複数の中央国有企業(SOE)、地方国有企業および業界をリードする企業によるオフショア多通貨債券の発行を促進し、株式および債券の引受規模は、同業他社の中でトップクラスの地位を維持した。ABCインターナショナルは、投資および研究能力を強化し、テクノロジー・ファイナンスやグリーン・ファイナンスサービスの提供を拡充した。資産運用およびウェルス・マネジメントサービスを通じて、同社は、顧客のグローバルな資産配分を支援し、市場における競争力と影響力を着実に高めた。
農銀金融祖賃有限公司
農銀金融祖賃有限公司は、2010年9月に登録資本9.5十億人民元で設立され、当行がかかる登録資本の100%を保有している。同社は主に、農村および普惠分野、航空・海運、新エネルギー、科学技術イノベーション、先進製造業等の重点分野におけるファイナンス・リース事業を展開しており、リース資産の譲渡や取得等、幅広いファイナンス・リースサービスを提供している。2026年6月30日現在、同社の総資産は117,820百万人民元、純資産は14,283百万人民元であり、当年度上半期の同社の純利益は434百万人民元であった。
農銀金融祖賃は、主な責務と中核事業に基づき、リースの役割を最大限に活用し、戦略的な事業展開を最適化し、新興産業に関する調査研究を強化し、積極的に商品の革新を推進するとともに、リスク管理と統制を着実に強化した。2026年6月末現在において、同社の国内航空機保有機材規模は業界トップクラスに位置し、中国商用飛機有限公司から「国内航空機に対する金融支援における優秀貢献賞」を3回受賞した。グリーン・リース資産残高は63,292百万人民元に達し、リース資産総額の59.5%を占め、業界で主導的な地位を維持している。直接リースおよびオペレーティング・リース資産の残高は60,438百万人民元となり、リース資産総額に占める割合は前年度末と比較して3.47パーセント・ポイント増加した。
農銀人寿保険股份有限公司
農銀人寿保険股份有限公司は、2005年12月に登録資本2.95十億人民元で設立され、当行がその51%を保有している。同社は、生命保険、健康保険および傷害保険等の各種保険に加え、これらの事業の再保険事業、国の法令に基づき保険資金の運用が認められている事業、ならびに規制当局が承認したその他の業務を行っている。2026年6月30日現在の同社の総資産および純資産は、それぞれ248,608百万人民元および6,859百万人民元であった。当年度上半期の同社の純利益は3,312百万人民元であった。
農銀人寿は、健全な経営を堅持し、顧客基盤のさらなる拡充、主要経営指標の改善を継続するとともに、総合的な競争力を着実に向上させることで、事業規模と品質の両面で健全な成長の勢いを示した。金融の「5つの優先事項」を軸に、同社は、農業、農村地区および農村住民、新規都市居住者、小規模および零細企業ならびに特定対象者に対して、包括的で柔軟かつ利用しやすい保険保障および総合的なサービスを提供する、特色ある包括的金融サービスシステムの構築を優先した。同社は、年金保険商品の提供能力を強化し、年金保険サービスを改善し、高齢顧客向けの付加価値サービスを充実させるとともに、年金保険資産の堅実な運用を維持した。企業の運営および経営の質の高い発展を促進するために、同社はデジタルツールの活用を一層推進した。
農銀金融資産投資有限公司
農銀金融資産投資有限公司は、2017年8月に登録資本20.0十億人民元で設立され、当行がその100%を保有している。同社は、中国において市場ベースのデット・エクイティ・スワップを実施した最初の金融機関の1つである。非銀行系金融機関の営業許可を保有しており、主にデット・エクイティ・スワップおよび関連支援業務に従事しており、関連会社を通じて株式投資のためのパイロット・プログラムを展開している。2026年6月30日現在の同社の総資産および純資産は、それぞれ132,801百万人民元および42,999百万人民元であった。当年度上半期の同社の純利益は3,031百万人民元であった。
農銀投資は、市場ベースのデット・エクイティ・スワップおよび試験的な株式投資の開発を協調して推進し、全サイクルにわたるリスク管理を継続的に改善し、基礎的能力の強化を図り、農村活性化、グリーンおよび低炭素開発、科学技術の革新等の主要分野への投資を継続的に増やすことで、競争的な事業の優位性および市場ブランドをさらに育成した。株式投資のためのパイロット・プログラムの設立以来、18のパイロット地域すべてを網羅する合計31のパイロット・ファンドが設立され、数多くの質の高いテクノロジー企業を発掘、投資することに成功し、長期的かつ忍耐強い資本を積極的に活用している。
農銀理財有限責任公司
農銀理財有限責任公司は、2019年7月に登録資本12.0十億人民元で設立され、当行がかかる登録資本の100%を保有している。同社は主に、ウェルス・マネジメント商品の発行、ウェルス・マネジメントについての助言サービスおよびコンサルティングサービス、ならびに規制当局が承認したその他の業務を行っている。2026年6月30日現在の同社の総資産および純資産は、それぞれ27,571百万人民元および26,973百万人民元であった。当年度上半期の同社の純利益は987百万人民元であった。
農銀理財は、「専門性を活かした安定性の追求」および顧客中心主義をコンセプトに、投資および研究力の強化、商品刷新の深化、技術活用を強化するとともに、リスク予防および管理体制の強化を図り、顧客満足度の継続的な向上に取り組んでいる。同社はさらに、「固定収益+」商品の戦略をさらに充実させ、2026年6月末現在、「固定収益+」商品の運用規模は721.7十億人民元に達した。同社は、年金資産運用および個人年金資産運用商品の運営において着実な進展を見せ、2026年6月末現在、その既存規模は15.0十億人民元超となった。同社は、実体経済にも積極的に貢献し、2026年6月末現在の信用債投資残高は579.0十億人民元に達した。同社は、科学技術イノベーション企業の発展に対象を絞って支援し、2026年6月末現在の科学技術イノベーション債券の既存規模は34.2十億人民元に達し、当年度上半期には6.5十億人民元増加した。同社はさらに、グリーン・ファイナンスサービスをさらに改善し、2026年6月末現在のグリーン・ボンド投資残高は6.2十億人民元に達した。同社のブランドイメージは一層向上し、フィナンシャル・マネー誌の金貔貅賞、PYスタンダードの金誉賞、ユナイテッド・クレジット社の金蟾賞等、資産運用業界において主要な11の賞を受賞した。
このほか、当行は香港特別行政区、中国の農銀財務有限公司を所有している。農銀財務有限公司の株式資本は589百万香港ドルであり、当行がその100%を保有している。
フィンテック
報告期間中、当行は、フィンテックに関連する最先端技術の適用を深化させ、第15次5カ年計画に向けた開発構想を策定し、主要課題の実施効果を評価し、科学技術のサポートおよび強化レベルを引き続き向上させた。
フィンテックの革新への注力
当行は、加速する技術革新に積極的に対応しながら、次世代技術システムへの移行を加速させるとともに、フィンテックの活用を深化させ、業務の質の高い発展を促した。
➢AIの適用に関しては、当行はAIの開発動向に足並みを合わせ、複数の大規模モデルをプライベート環境に導入し、モデルマトリクスを強化した。当行は、AIエージェントの応用分野の開拓を加速し、カスタマイズされたABC-Clawを開発した。
➢ビッグデータ技術の応用に関しては、当行は、次世代のデータレイクハウス・プラットフォームへのサービスの改良と移行に成功し、銀行業界で初めて、クラウドネイティブなデータレイク・インフラの大規模導入を実現した。新プラットフォームは、ストレージとコンピューティングを分離し、逐次処理とバッチ処理の統合を特徴とする構成に基づき、サーバーリソースの消費を効果的に削減し、データ処理効率を向上させた。
➢クラウドネイティブ機能の開発に関しては、当行は、国内で開発されたクラウドネイティブ・プラットフォームを用いて国内のAIコンピューティングクラスターを構築し、支店のアプリケーションをクラウドに移行するプロジェクトを開始した。PaaSベースのアプリケーションの比率は98.5%に達した。
➢ネットワーク技術の利用に関し、当行は、IPv6の展開を継続的に推進するとともに、10の支店においてSRv6 SD-WAN技術を導入することにより、ネットワーク効率の向上を図り、高効率かつ安全で安定した事業運営を確保した。
➢基本的な情報統治については、当行は、企業レベルのデータ供給能力を強化し、種々のシナリオにおけるデータニーズに全面的に対応するとともに、デジタル化およびインテリジェント開発の基盤を強化した。さらに、当行は「データ+ツール+モデル+分析」のサービス能力体系を構築し、事業運営の質および効率を高めた。
当行の事業継続性保証水準の向上
当行の情報システムは、取引量の継続的な増加、高負荷時のシステムおよび技術スタックの転換および切り替えという複数の課題の下でも、常に安定した運用を維持し、また、分散アーキテクチャに関連する技術運用システムはさらに充実した。
➢当行は、継続的に緊急時対応訓練を実施した。重要情報システムの「現地+遠隔」共同切替訓練を完了し、支店での災害復旧切替訓練を定期的に実施するとともに、緊急時訓練の対象範囲を拡大し、極限状態での事業継続の保証能力を確保した。
➢当行は、運用および保守管理の仕組みをさらに改善した。当行は、本店と支店を統合したデジタル・インテリジェント技術運用システムを改良し、支店における統合された生産および運用・保守プラットフォームの推進および適応を加速させ、技術運用の中核能力を着実に強化した。
➢当行の情報システムは、高い圧力が続く中で安定した稼働を維持した。中核システムの営業日における1日あたりの平均取引件数は1,960百万件に達した。1日の最高取引件数は2,325百万件に達し、過去最高を更新した。中核システムサービスの稼働率は100%に達した。
サイバーセキュリティ保護システムの強化
当行は、サイバーセキュリティに関するガバナンス体制の継続的な改善、管理システムおよび仕組みの精緻化、技術的保護体制の強化、ならびに人材の能力向上に取り組み、それによって当行のサイバーセキュリティ保護能力は大幅に向上した。
➢サイバーセキュリティリスク・エクスポージャーを削減するために、当行は、脆弱性の管理を強化し、プロジェクト研究開発のライフサイクル全体にわたるアプリケーションのセキュリティ管理および制御を推進した。
➢当行は、グループ全体で統一されたセキュリティ運用・管理体制を構築し、海外におけるサイバーセキュリティの組織体制を最適化するとともに、海外におけるサイバーセキュリティ管理を強化した。当行は、統合型セキュリティツールの導入を推進し、グループ全体で緊急時対応訓練を実施することで、サイバーセキュリティ対策能力を継続的に向上させた。
人材管理および機構管理
人材および機構改革
報告期間中、国の金融インフラ整備および主要な地域戦略の要請に沿って、金融サービスの効率性を継続的に向上させるため、当行は目的を絞った組織体制の見直しを行った。
➢中国のデジタル人民元開発に関する総合計画に沿って、当行はデジタル人民元プログラムオフィスの機能および組織体制を最適化および調整し、関連事業の統括および推進体制を強化した。
➢重慶両江新区の行政区画調整を受け、当行は現地の事業拠点の配置を最適化し、内部の報告体制をさらに効率化するとともに、事業上の相乗効果を強化し、国レベルの新区の急速な発展を促進した。
➢海南自由貿易港の開発を支援するため、島全域での特別通関業務の開始に伴い、当行は海南の主要支店および出張所に国際銀行部門を設置し、国際決済、貿易金融その他の関連分野における金融サービスを継続的に強化した。
(3) 県域銀行業務
当行は、県域銀行部門のすべての事業機関を通じて県域および農村地区の顧客に包括的な金融サービスを提供している。当行は、かかる業務を、県域銀行業務または農業、農村地区および農村住民向け銀行業務と称している。報告期間中、当行は、農業、農村地区および農村住民に貢献するという当行の主要な責任および中核業務を堅持し、浙江省グリーン農村活性プログラムから深く学び、そこから得た経験を適用し、農村活性化に貢献する主要銀行としての位置付けを堅持し、県域銀行部門の体制およびメカニズムを継続的に改善し、技術による能力強化を図り、連携および革新を促進することで、農業、農村地区および農村住民に対する金融サービス能力をさらに改善した。
管理体制
➢当行は、政策資源の優先的配分を強化した。当行は、県域での貸出および農業関連貸出について個別の与信計画を策定し、与信枠をより多く配分し、農業、農村地区および農村住民ならびに県域の与信需要を優先して満たした。当行は、県域の経済資本を個別に配分し、経済資本支援政策を強化し、農業、農村地区および農村住民ならびに県域のための資金移動価格(FTP)優遇措置および価格面での支援を強化し、支店に対し、農業に関連する主要分野および県域での貸出の供与を拡大するよう奨励した。当行は、農業、農村地区および農村住民ならびに県域への資源投入を優先し、農村活性化に貢献する最前線機関に対して、資源の中でもとりわけ固定資産および財政支出をより多く配分し、農業、農村地域および農村住民ならびに県域における事業の質の高い発展を全面的に支援した。
➢当行は、農村与信管理構造を改良した。当行は、2026年度農村与信方針ガイドラインを策定し、農業、農村地区および農村住民ならびに県域のための主要な与信の優先順位を明確化し、当行の差別化された農業関連支援方針を精緻化した。当行は、食料安全保障の主要分野における金融サービスを継続的に深化させ、発展が遅れている地域への支援を強化し、農村産業および農村建設に対する与信供給を一段と拡大した。当行は、農業、農村地区および農村住民ならびに県域における与信審査および承認水準を改善するために、農村活性化の主要事業の優先処理および迅速処理メカニズムを最適化し、審査基準を精緻化し、AIの活用を強化した。
➢当行は、オンラインとオフラインを統合したチャネル・システムを構築した。当行は、県域における支店網の配置の最適化を引き続き行い、支店を郷鎮へ移転することを推進し、金融サービスの提供を草の根レベルまで拡大した。当行は、農村版モバイルバンキングの基礎的な金融機能を改善し、特色ある農業関連サービスシナリオを拡充し充実させることで、農業、農村地区および農村住民ならびに県域に対する金融サービスを強化した。2026年6月末現在、県域の店舗比率は56.8%に上昇し、農村版モバイルバンキングの月間アクティブユーザー数は57百万人超となった。
➢当行は、県域における人材チームの構築を強化した。当行は、東西の支店の協力を特色とする「雙百」幹部・人材斡旋支援計画を全面的に実施し、農村活性化の主要地域、東北部および旧革命拠点地域への支援を強化した。当行は、農村金融を担う人材チームの育成を継続的に強化した。当行は、農村金融のための多層的で高水準な人材チームを構築するために、県域の準支店においてリーダーシップ・チームの選抜および配置を強化し、県域における若手人材の選抜および育成を強化し、農村活性化を担う人材の採用および育成を強化し、饒才富氏をモデルとした顧客マネージャーの育成を推進した。
総合的な農村活性化のための金融サービス
定期的な金融支援
貧困緩和の成果を確立し、拡大して農村活性化を促進するための移行期間終了後、第15次5カ年計画では、定期的な支援をする新たな局面の期間に入る。報告期間中、当行は、再貧困化または貧困再発のおそれのある人々および発展が遅れている地域に重点を置き、定期的金融支援メカニズムを精緻化し、金融支援政策を継続的に最適化し、与信支援を一段と強化することで、金融支援への情熱を変わらず維持し、大規模な再貧困化または貧困再発の防止に努めた。
➢当行は、主要地域への与信支援を拡大した。当行は、国および地方の農村活性化支援を受けている主要な県、かつての「三区三州」、支援を受けている指定県およびその他の主要地域を対象に引き続き与信供給を拡大し、個別の与信計画を策定し、与信需要を優先的に満たし、差別化された価格面での支援政策を実施することで、発展が遅れている地域の発展加速を支援した。2026年6月末現在、国の農村活性化支援を受けている160の主要な県に対する貸出残高(割引手形を除く。)は458.04十億人民元であったが、これは前年度末と比較して4.5%の増加であった。
➢当行は、主要グループに焦点を当てた金融支援を実施した。当行は、支援マイクロクレジットおよび富民ローン等の商品およびサービスを十分に活用し、再貧困化または貧困再発のおそれのある人々の生産および事業活動を支援した。当行は、地域産業の発展により多くの農村住民の参画を促す金融支援メカニズムを強化し、農村住民の所得増加において顕著な成果を上げた事業主体に対して優先的に与信支援を行い、低所得グループの産業発展への参画を後押しした。当行は、障がいのある人々向けの金融サービスを継続的に提供し、累計で障がいのある人のいる65千の家族に対し、13.8十億人民元の与信枠を供与した。
➢当行は、包括的支援の実施を着実に進めた。当行は、東西協力に関する政府の取り組みを積極的に組み込み、東西協力プログラムを支援する金融サービスを提供し、西部地域の特色ある産業の発展を力強く支援した。当行は、「志を高め、教育を築く」という研修を継続的に実行し、農村活性化のリーダー人材ならびに専門および技術人材に対して金融知識および職業技能に関するプログラムを提供し、就業および起業の促進に努めた。さらに、当行は、購入支援施策への取り組みを引き続き強化し、発展が遅れている地域の農産物および副産物の販路拡大を後押しした。
総合的な農村活性化への貢献
報告期間中、当行は、総合的な農村活性化に向けた国の戦略計画に密接に連携した。食料安全保障、主要農産物の安定した生産および供給の確保、農村産業、農村建設ならびに農民の所得向上等の農村活性化の主要分野に集中して、当行は、県域および農村地域に対する金融サービスの供給を強化し、金融商品およびサービスモデルの刷新を加速させ、農業、農村地区および農村住民のためのスマートバンキングの発展を推進して、農村活性化のための金融サービスの質および効率を全面的に向上させた。
➢当行は、農村活性化の主要分野に対する金融支援をさらに強化した。種子産業の振興ならびに食品の生産、加工およびマーケティング等の主要分野に注力し、当行は、穀物産業チェーン全体への金融支援を増加させた。地域住民に利益をもたらす農村産業を中心に、当行は、農業関連顧客システムの展開をさらに強化し、階層別および分類別の顧客支援および顧客エンゲージメントを実施し、重要な企業およびプロジェクトに対する全ライフサイクル型の金融サービスを強化した。当行は、人々が生活し働くにあたって美しく調和の取れた農村の整備に貢献し、都市別の政策に基づく資金供給を拡大し、県城の機能的な位置付けを踏まえ、都市農村統合の発展を積極的に支援した。2026年6月末現在、穀物および主要な農産物の安定供給確保に関連する分野への貸出金、農村工業への貸出金ならびに農村建設および関連分野への貸出金の残高は、それぞれ1.45兆人民元、3.15兆人民元および2.64兆人民元であったが、これは前年度末と比較してそれぞれ20.3%、18.1%および7.0%の増加であった。
➢当行は、農村世帯向け金融サービスの質および効率を精力的に向上させた。当行は、恵農Eローンを活用し、プロ向け大規模事業者ローン、商業者向けローンおよび農村観光ローン等の専門商品を推進し、農村世帯向けの与信供給能力およびサービスの質を引き続き改善した。当行は、フィンテックのツールを最大限に活用し、デジタル技術とインテリジェント技術の融合を通じて、利便性の高いローン申請を推し進め、顧客体験をさらに向上させた。2026年6月末現在、恵農Eローンの残高は2.10兆人民元に達し、これは前年度末と比較して260.2十億人民元(14.2%)の増加であった。
➢当行は、農村向け金融商品の革新を引き続き加速させた。当行は、農村向け金融商品の革新に関する年次意見書を策定した。国の主要戦略、基層における緊急の業務ニーズ、農民の便益向上および人々の富裕化に資する取り組み、ならびに技術による能力強化を軸に、当行は本店による全体的な計画および実証、支店による革新、ならびに現場機関での試験運用を特徴とするモデルの相乗効果を活用し、農村向け金融商品の革新を継続的に強化した。当行は、支援マイクロクレジット、水利資産運営貸出金、区域一体型土地改良貸出金および主要農業企業向け貸出金等の商品を革新的に発売し、農業、農村地区および農村住民ならびに県域向けの当行の商品体系を充実し続けている。
➢当行は、農業、農村地区および農村住民のためのスマートバンキングの発展の推進に努めた。3つの重要分野、すなわち農業産業、農村ガバナンスおよび民生に重点を置き、当行はABC恵農クラウド・プラットフォームを基盤として、決済、与信およびその他金融サービスを組み込んだ農業関連スマートシナリオのエコシステムを改善し、シナリオおよび金融サービスの相乗的な能力強化を実現した。当行は、農村の行政、農村産業および金融からのマルチソースデータおよびマルチモーダルデータを統合することで、データに基づくプロファイリング、自動与信枠供与およびインテリジェントなリスク管理のための各種モデルを構築し、農業関連データの価値を効果的に引き出し、的確な金融サービスを提供した。2026年6月末現在、ABC恵農クラウド・プラットフォームは445千の機関会員を有しており、2,703の県(地区)をカバーし、7百万人超の顧客にサービスを提供している。
財務状況
県域銀行業務の資産および負債の主な項目
| (単位:百万人民元、%を除く。) | |||||||
| 2025年12月31日現在 | 2026年6月30日現在 | ||||||
| 項目 | 残高 | 割合(%) | 残高 | 割合(%) | |||
| 顧客への貸出金総額 | 10,936,160 | — | 11,917,700 | — | |||
| 減損損失引当金 | (393,725) | — | (420,674) | — | |||
| 顧客への貸出金純額 | 10,542,435 | 65.5 | 11,497,026 | 68.8 | |||
| 銀行内取引残高(1) | 4,218,171 | 26.2 | 3,889,283 | 23.3 | |||
| その他の資産 | 1,325,480 | 8.3 | 1,333,660 | 7.9 | |||
| 資産合計 | 16,086,086 | 100.0 | 16,719,969 | 100.0 | |||
| 顧客預金 | 14,381,965 | 96.1 | 14,936,909 | 96.1 | |||
| その他の負債 | 581,567 | 3.9 | 601,274 | 3.9 | |||
| 負債合計 | 14,963,532 | 100.0 | 15,538,183 | 100.0 | |||
(1) 銀行内取引残高とは、行内の資金移動を通じて県域銀行業務から当行の他の事業セグメントに提供された資金をいう。
県域銀行業務の主要な損益計算書項目
| (単位:百万人民元、%を除く。) | |||||||
| 6月30日に終了した6ヶ月間 | 増減 | 成長率(%) | |||||
| 2025年 | 2026年 | ||||||
| 外部受取利息 | 157,536 | 161,947 | 4,411 | 2.8 | |||
| 控除:外部支払利息 | 95,451 | 84,992 | (10,459) | -11.0 | |||
| 銀行内取引残高からの受取利息(1) | 98,767 | 99,833 | 1,066 | 1.1 | |||
| 受取利息純額 | 160,852 | 176,788 | 15,936 | 9.9 | |||
| 受取報酬および手数料純額 | 19,550 | 18,376 | (1,174) | -6.0 | |||
| その他の非金利収入 | 2,606 | 2,924 | 318 | 12.2 | |||
| 営業収益 | 183,008 | 198,088 | 15,080 | 8.2 | |||
| 控除:営業費用 | 50,427 | 53,491 | 3,064 | 6.1 | |||
| 与信に係る減損損失 | 41,450 | 53,162 | 11,712 | 28.3 | |||
| その他の資産に係る減損損失 | 13 | 4 | (9) | -69.2 | |||
| 税引前当期純利益合計 | 91,118 | 91,431 | 313 | 0.3 | |||
(1) 銀行内取引残高からの受取利息とは、市場金利に基づいて定められる行内の資金移動の価格において県域銀行業務から当行の他の事業セグメントに提供された資金によって得られる受取利息を表す。
県域銀行業務の主要業績指標
| (単位:%) | |||
| 項目 | 6月30日に終了した6ヶ月間 | ||
| 2025年 | 2026年 | ||
| 貸出の平均収益率 | 3.09(*) | 2.83(*) | |
| 貯蓄の平均費用率 | 1.35(*) | 1.09(*) | |
| 営業収益に対する受取報酬および 手数料純額率 | 10.68 | 9.28 | |
| 経費率 | 26.73 | 26.15 | |
| 項目 | 2025年12月31日現在 | 2026年6月30日現在 | |
| 預貸率 | 76.04 | 79.79 | |
| 不良債権比率 | 1.13 | 1.05 | |
| 不良債権に対する引当率 | 336.21 | 350.76 | |
| 貸出金比率に対する引当率 | 3.80 | 3.68 | |
(*) 年換算の数値である。
(4) 資本管理
報告期間中、商業銀行資本管理弁法に従い、当行は、2025年度から2027年度までの当行の資本計画を効果的に実施し、資本管理の作業メカニズムを改善し、資本制約および価値還元の原則の浸透を深化させ、集中的かつ精緻な資本管理を着実に進めることで、当行の質の高い発展のための資本管理の戦略的支援をさらに強固なものとした。当行は、多層資本および総損失吸収力(TLAC)の増強を積極的かつ着実に進め、資本の需給バランスを効果的に維持するとともに、当行自身のリスク耐性力を強化し、自己資本およびTLACの規制要件を継続的に満たしている。
当行は、内部自己資本評価プロセス(ICAAP)の構築を引き続き促進し、制度基盤および資本管理報告メカニズムを強化し、リスクの対象範囲を拡大し、リスク評価基準を最適化し、2026年度のICAAPを完了し、特別監査を実施したことにより、当行全体の資本およびリスク管理の水準を効果的に向上させた。
当行は、グローバルなシステム上重要な銀行(G-SIBs)および国内のシステム上重要な銀行(D-SIBs)の一行として、規制上の要請に従い、関連する追加の資本要件を引き続き満たし、再建・破綻処理計画のためのメカニズムの構築を最適化し、当行の再建・破綻処理計画を更新し、リスクの早期警告能力および危機管理能力を向上させ、金融安定性の基盤を強化した。
当行は、NFRAの要件に従い、資本管理の先進的手法を適用し、先進的手法と並行してその他の手法を用いて自己資本比率を算定した。
資金調達管理
2026年5月、当行は、Tier2資本の補充に充てるため、35.0十億人民元のTier2資本債を国家銀行間債券市場において発行した。
2026年4月および5月、当行は、当行の総損失吸収力を強化するため、それぞれ50.0十億人民元および30.0十億人民元のTLAC適格非資本債を国家銀行間債券市場において発行した。
2026年8月、当行は、その他Tier1資本の補充に充てるため、20.0十億人民元の無期限その他Tier1資本債を国家銀行間債券市場において発行した。
経済資本管理
報告期間中、当行は、総資本制約を強化し、資産構造を最適化し、リスク加重資産の増加を抑制し、集中的な資本開発を達成するよう努めた。当行は、経済資本の配分の仕組みを引き続き改善し、業務上の戦略目標の伝達を強化し、刷新した経済資本管理を継続的に改善し、農村活性化、包括的金融、製造業、民間企業、グリーン貸出金および食の安全等の重要分野への経済資本の配分を拡大した。当行は、経済資本のプロセス管理および統制を強化し、システム開発を進め、資本管理方針伝達の適時性および有効性を高め、経済資本監視の効率性を向上させた。
自己資本比率およびレバレッジ比率
以下の表は、商業銀行資本管理弁法に従って計算された当行グループの自己資本比率を示したものである。
| (単位:百万人民元、%を除く。) | |
| 項目 | 2026年6月30日 |
| CET1資本(純額) | 2,838,783 |
| Tier1資本(純額) | 3,308,783 |
| 正味自己資本 | 4,600,576 |
| リスク加重資産 | 26,281,608 |
| CET1自己資本比率 | 10.80% |
| Tier1自己資本比率 | 12.59% |
| 自己資本比率 | 17.50% |
以下の表は、商業銀行資本管理弁法に従って計算された当行グループのレバレッジ比率を示したものである。
| (単位:百万人民元、%を除く。) | |
| 項目 | 2026年6月30日 |
| Tier1資本(純額) | 3,308,783 |
| 調整後のオンバランスおよびオフバランス資産 | 53,585,588 |
| レバレッジ比率 | 6.17% |
当行の自己資本比率およびレバレッジ比率の詳細に関しては、当行のウェブサイト(www.abchina.com.cn、www.abchina.com)で公表された*2026年度上半期第3の柱報告*を参照のこと。
2.コーポレート・ガバナンス報告書
(1) コーポレート・ガバナンスの運用
報告期間中、当行は引き続き、コーポレート・ガバナンス制度およびガバナンス機能の現代化、ガバナンス能力の向上に取り組み、中国会社法、中国証券法および中国商業銀行法を含めた法令および規制要件の遵守を徹底し、中国独自の現代的な金融企業体制の整備を継続的に進めた。当行は、コーポレート・ガバナンスの制度的基盤を継続的に強化し、取締役会および関連する特別委員会の構成員を調整および最適化するとともに、コーポレート・ガバナンスの運営効率を効果的に向上させた。
報告期間中、当行は、香港上場規則別紙C1に記載されているコーポレート・ガバナンス・コードの原則および規定ならびに同コードが推奨するベスト・プラクティスの大部分を全面的に遵守した。
株主総会
報告期間中、当行は2回の株主総会を開催し、取締役会の年次業務報告および外部寄付枠等9件の議案を審議するとともに、関連当事者取引の管理状況等4件の報告を聴取した。
当行は、規制上の要件に従って、株主総会の投票結果および法律上の助言を適時に公表した。詳細については、当行が上海証券取引所のウェブサイト(www.sse.com.cn)および香港証券取引所のウェブサイト(www.hkexnews.hk)に掲載した関連広告を参照のこと。
取締役会議
報告期間中、当行は取締役会を4回開催し、その会議において最終決算案および利益分配案を含む38件の議案が審議され、サイバーセキュリティおよびデータセキュリティに関する報告書を含む16件の報告が聴取された。
(2) 内部監査
報告期間中、当行は、「リスク防止および質の高い発展の促進」という業務テーマを堅持し、第15次5カ年計画に定められた経済・社会発展目標を基盤として監査監督を着実に実施した。農村活性、実体経済、消費の促進等に関する中国共産党中央委員会の主要な決定および計画の実施に焦点をあて、国家の経済および金融政策が当行の業務に効果的に反映されるよう、当行は、徹底したリスク管理監査を実施した。当行は、リスクの予防および管理を徹底し、与信リスク、財務管理、オフバランスシート業務、新興企業、内部統制および不正防止、情報技術といった重要分野に焦点をあてた監査を実施した。当行は、第一防衛線および第二防衛線による職務遂行対する監督を強化し、新規事業および新たなビジネスモデルから生じる問題を綿密に監視するとともに、各種監査提言を極めて重視して積極的に活用することで、当行のリスク防止および管理の基盤を継続的に守った。当行は、内部監査および外部監査による是正要求を確実に実施し、是正責任を明確化し、是正作業に対して厳格な品質管理を徹底するとともに、内部監査および外部監査で指摘された問題の実質的な是正を一貫して推進した。当行は、監査部門の内部管理およびチーム構築を継続的に強化し、地域別・専門分野別およびデジタル・スマート監査メカニズムの構築を深化させ、方針体系を改善し、業績評価を最適化することで質の高い監査を通じて当行の質の高い発展を担保した。
「企業価値およびリターンの向上」の行動の進捗状況
資本市場の高品質な発展を促進するための規制強化およびリスク回避に関する国務院の複数の意見およびCSRCの上場企業規制のガイドライン第10号-市場価値管理の要求に沿って、上海証券取引所の「企業価値およびリターンの向上」に関するイニシアチブに対応し、当行は、市場価値管理制度ならびに中国農業銀行の評価向上計画および企業価値とリターンの向上行動の実施を継続的に推進した。当行は、投資家中心の原則を徹底し、農業、農村、農村住民および実体経済への貢献という当行の責任および使命を堅持し、金融の「5つの優先事項」の推進に尽力し、リスクの予防および発展の促進という業務テーマを堅持し、業務の質および効率を継続的に向上させ、質の高い発展を推進し、投資家のためにより大きな価値を創造するよう努めた。当行は、投資家に確実にリターンを還元するため、安定した現金配当政策を堅持し、上場以来30%以上の配当率を維持し、中間配当を積極的に実施し、H株保有者に人民元配当通貨オプションを提供し、株主の利得感および利便性を高めた。当行は、持続可能な発展の理念を積極的に実施し、情報開示体制の発展を深化させ、サステナビリティ報告書の開示品質を向上させた。また、企業の価値を伝えるため、多層的・多チャネルの投資家コミュニケーションを積極的に行い、的を絞った方法で資本市場の懸念に対処し、投資家の価値認識を高めた。当行は、効果的な制衡機能を備えた秩序あるコーポレート・ガバナンス体制を継続的に改善し、支配株主、取締役および上級管理職を含む主要経営陣の責任を強化するとともに、投資家、特に中小投資家の権利および利益の保護に注力した。当行は、今後も引き続き規制政策をフォローアップし、その他の法令およびコンプライアンスに準拠した市場価値管理策を実情に応じて適切に評価および実施していく。
(3) 利益および配当
2026年度第1回臨時株主総会により承認された通り、当行は、2026年5月12日の営業終了後に当行の株主名簿に記載されている普通株主に対し普通株式10株当たり1.300人民元(税込み)、合計45,498百万人民元(税込み)の2025年度の最終現金配当を分配した。すでに配当済みの2025年度の中間配当も含め、2025年度には普通株式10株当たり2.495人民元(税込み)、合計87,321百万人民元(税込み)の年間現金配当が支払われた。
当行の取締役会は、349,983,033,873株の普通株式10株当たり1.297人民元(税込み)、合計45,393百万人民元(税込み)の2026年度の中間現金配当の分配を提案し、これは、2026年度上半期の当行の持分所有者に帰属する純利益の31.0%を占める。当行の2026年度の中間現金配当の分配は、H株式保有者に人民元配当の通貨オプションを提供し、また、H株式保有者はH株式の中間配当金をすべて人民元または香港ドルで受け取ることを選択できる(通貨オプションの一部選択は、香港中央結算代理人有限公司にのみ適用される。)。人民元および香港ドルの為替レートは、当行がH株式の保有者に対して配当通貨選択申込書を送付した日に先立つ5営業日(送付日を含まない。)において中国外国為替取引センター(CFETS)で各日午前11時に公表される人民元の香港ドルに対する基準為替レートの平均値とする。
2026年度の中間利益処分案は、2026年度下半期の株主総会において審議および承認のために提出される。当行は、株主総会による2026年度中間利益処分案の承認から2ヶ月以内に現金配当を支払う。基準日、株主名簿閉鎖期間、支払予定日、2026年度の中間現金配当に関する税金および税額控除の詳細については、当行が開示する関連発表を参照のこと。
現金配当方針の策定および実施
当行は、投資家に適切な投資収益率を提供すること、利益分配方針の継続性および一貫性を維持すること、当行の長期的な利益を考慮して、すべての株主の利益と当行の持続可能な発展を図ることに重点を置いて利益分配を行っている。当行は、現金、株式または現金および株式の組み合わせにより配当の分配を行うことができる。当行の利益分配は現金配当を優先している。
当行の現金配当方針の策定および実施は、定款および株主総会の決議に従って行われる。関連する意思決定の手続および仕組みは完備され、分配基準および割合は明確に記載されている。独立取締役は、その職務を真摯に遂行し、適切な努力を行い、意見を表明した。少数株主は、その意見および要求を十分に表明する機会を有しており、その正当な権利および利益は十分に保護されている。
(4) 手取金の使途
目論見書、募集関連書類およびその他の書類において開示された通り、調達した手取金は、すべて当行の事業の将来的な発展を支援する当行の資本の補充のために充当された。
(5) 自己株式の購入、売却および償還
報告期間中、当行および当行の子会社はいずれも当行の上場株式の購入、売却または償還を行わなかった(自己株式の売却を含む。)。報告期間末日現在、当行および当行の子会社はいずれも当行の自己株式を保有していなかった。
(6) 株式インセンティブ・プランの実施
報告期間中、当行は、役員向けストック・アプリシエーション・ライト・プランまたは従業員持株制度等のいかなる株式インセンティブ・プランも実施しなかった。
「2 事業等のリスク」も併せて参照のこと。
4【重要な契約等】
重要な資産の取得、売却および吸収合併
報告期間中、当行はいかなる重要な資産の取得、売却および吸収合併もしなかった。
関連当事者取引
報告期間中、当行は重大な関連当事者取引を行わなかった。
2026年度上半期に、当行は、NFRAおよびCSRCの規制要件ならびに上海および香港の上場規則を厳格に遵守して、関連当事者取引の標準的な管理を継続的に実施した。報告期間中、当行の関連当事者取引は、通常の取引条件で、法令に従って行われた。当行の金利の価格設定は公正な事業原則に従っており、当行または少数株主の持分の減損は確認されなかった。
2026年度上半期に、当行は、当行の関連当事者(香港上場規則に定義される。)との間で、通常の業務の過程において関連取引を行った。当該取引は、香港上場規則のルール14A.73に定める適用除外条件を満たしており、したがって、株主の承認、年次審査および開示に関するすべての要件の遵守が完全に免除されている。
国内法令および会計基準に従って定義された関連当事者取引については、「第6-1 財務書類-連結財務書類に対する注記-43」を参照のこと。
重要な契約および履行
重要な保管業務、契約およびリース
報告期間中、当行は、その他の法人の資産に関して開示の対象となる重要な保管業務、契約またはリース協定の締結を行っておらず、その他の法人もまた、当行の資産に関して開示の対象となる保管業務、契約またはリース協定の締結を行わなかった。
重要な担保
担保提供は、当行の通常の業務の過程における当行のオフバランス事業の1つである。報告期間中、PBOCおよびNFRAの承認を得た事業範囲内の金融担保業務を除き、開示が要求される重要な担保事項は当行に存在しなかった。
外部担保
報告期間中、当行は、法令、行政規則またはCSRCが定める外部担保解決手続に違反する担保契約を締結していない。
取得済の重要な株式投資および進行中の重要な非株式投資
2024年、当行は、国家集成電路産業投資基金三期股份有限公司発起人契約に署名し、21.5十億人民元の引受出資をした。2026年4月、当行は第4回分割払込金の2.795十億人民元を払い込み、これにより払込資本金の総額は6.45十億人民元となった。
5【研究開発活動】
「3(3) 財政状態、経営成績およびキャッシュ・フローの状況の分析」を参照のこと。
第4【設備の状況】
1【主要な設備の状況】
「第6-1 中間財務書類-要約中間連結財務書類に対する注記-24 有形固定資産」を参照のこと。
2【設備の新設、除却等の計画】
「第3-3(3) 財政状態、経営成績およびキャッシュ・フローの状況の分析」を参照のこと。
第5【提出会社の状況】
1【株式等の状況】
(1)【株式の総数等】
①【株式の総数】
| (2026年6月30日現在) | |||
| 授 権 株 数(株) | 種 類 | 発 行 済 株 式 総 数(株) | 未 発 行 株 式 数(株) |
| - | 普通株式 | 349,983,033,873 | - |
| - | 優先株式 | 800,000,000 | - |
②【発行済株式】
| (2026年6月30日現在) | ||||
| 記名・無記名の別及び額面・無額面の別 | 種 類 | 発 行 数(株) | 上場金融商品取引所名又は登録認可金融商品取引業協会名 | 内 容 |
| 記名式額面株式 (券面額1.00人民元) | 普通株式 A株式 | 319,244,210,777 | 上海証券取引所 | 注 |
| 記名式額面株式 (券面額1.00人民元) | 普通株式 H株式 | 30,738,823,096 | 香港証券取引所 | 注 |
| 計 | - | 349,983,033,873 | - | - |
(注)A株式およびH株式共に普通株式であり、その株主は、配当を受け、株主総会に出席する権利および定款に記載されるその他の権利を有している。これら2種類の株式の主要な違いは、A株式が上海証券取引所に上場されており、H株式が香港証券取引所に上場されていることである。
| (2026年6月30日現在) | ||||
| 記名・無記名の別及び額面・無額面の別 | 種 類 | 発 行 数(株) | 上場金融商品取引所名又は登録認可金融商品取引業協会名 | 内 容 |
| 記名式額面株式 (券面額100人民元) | 優先株式 | 800,000,000 | - | 注 |
| 計 | - | 800,000,000 | - | - |
(注)その他Tier1資本商品の適格基準に関するCBIRCの規則に準拠して中華人民共和国で発行される優先株式である。各優先株式の額面金額は100人民元であり、額面金額で発行された。優先株式の配当率は、5年ごとに調整される。優先株式の配当は、各配当期間に合意された固定配当率で毎年支払われる。当初配当期間の配当率は、ブックビルディング方式により、年率5.50%または6.00%に決定された。第2配当期間の配当率は、年率4.84%または5.32%に決定された。第3期配当期間の配当率は、年率3.77%または4.12%に決定された。優先株式が残存する限り、当行が優先株式に係る配当を累計3事業年度または連続する2事業年度にわたって支払わない場合、優先株式の保有者は、当該年度の利益分配計画において合意したところに従い、優先株式に係る配当を行わない旨を決議した株主総会の翌日以降、株主総会に出席し、普通株主と同様に議決権を行使する権利を有するものとする。優先株式により復活する議決権の数は、以下の算式により算出される(整数未満切り捨て)。
Q=V/P
「V」とは、議決権が復活する優先株式の額面総額を意味する。「P」とは、発行計画に関する取締役会決議日に先立つ20取引日間における当行のA株式(普通株式)の平均取引価格(すなわち、1株当たり2.43人民元)を意味する。議決権は、当該年度の優先株式に係る配当がすべて支払われる日までの間、復活するものとする。
(2)【行使価額修正条項付新株予約権付社債券等の行使状況等】
該当なし。
(3)【発行済株式総数及び資本金の状況】
普通株式
| (2026年6月30日現在) | ||||
| 年月日 | 発行済株式総数(株) | 資本金(人民元) | ||
| 増減数 | 残高数 | 増減額 | 残 高 | |
| 2026年6月30日 | - | 349,983,033,873 | - | 349,983,033,873 |
優先株式
| (2026年6月30日現在) | ||||
| 年月日 | 発行済株式総数(株) | 資本金(人民元) | ||
| 増減数 | 残高数 | 増減額 | 残 高 | |
| 2026年6月30日 | - | 800,000,000 | - | 80,000,000,000 |
(注)優先株式の発行による手取金は、適用ある法令および規制当局の承認に従い、当行のその他Tier1資本を補充するために使用された。
(4)【大株主の状況】
| (2026年6月30日現在) | |||||
| 氏名又は名称 | 住 所 | 所有権 | 所有株式数 (株) | 発行済株式総数に対する所有株式数の割合 | |
| 匯金公司 | 中華人民共和国北京市東城区東直門外斜街9号院3号楼 | 政府 | 140,488,809,651 | 40.14% | |
| MOF | 中華人民共和国北京市西城区三里河南三巷 3号 | 政府 | 123,515,185,240 | 35.29% | |
| 香港中央結算代理人有限公司 | - | 海外法人 | 30,564,242,858 | 8.73% | |
| SSF | 中華人民共和国北京市西城区豊匯園11号 豊匯時代大廈南翼2 | 政府 | 23,520,968,297 | 6.72% | |
| 中国平安人寿保険股份有限公司 | - | 国内非国有法人 | 5,850,671,870 | 1.67% | |
| 中国煙草総公司 | 中華人民共和国北京市西城区月坛南街55号 | 国有法人 | 2,518,891,687 | 0.72% | |
| 中国證券金融股份有限公司 | 中華人民共和国北京市西城区豊盛胡同28号太平洋保険大廈 | 国有法人 | 1,842,751,177 | 0.53% | |
| 上海海煙投資管理有限公司 | - | 国有法人 | 1,259,445,843 | 0.36% | |
| 中央匯金資産管理有限責任公司 | - | 国有法人 | 1,255,434,700 | 0.36% | |
| 香港中央結算有限公司 | 香港中環康楽広場8号交易広場第2座8階 | 海外法人 | 1,150,947,129 | 0.33% | |
| 合 計 | - | - | 331,967,348,452 | 94.85% | |
(1)上記の表中における「住所」については、主要な株主の住所を分かる限り記載している。
(2)香港中央結算代理人有限公司が保有している株式の総数は、2026年6月30日現在機関投資家および個人投資家に代わり名義人として保有しているH株式の合計をいう。
(3)香港中央結算有限公司保有の株式の数は、香港特別行政区および海外の投資家に代わり、指定された名義人として保有するA株式(香港・上海ストックコネクトのノースバウンド株式)の数をいう。
(4)上記の株主のうち、匯金公司は中央匯金資産管理有限責任公司の株式100%を保有し、中国證券金融股份有限公司の株式66.70%を保有する。香港中央結算代理人有限公司は、香港中央結算有限公司の完全子会社である。中国煙草総公司は、上海海煙投資管理有限公司の事実上の支配者である。上記を除き当行は、上記株主間の当事者関係、またそれらが共同保有者であるか否かについて認識していない。
(5)上記の株主のうち、2010年4月21日付株式引受契約および2010年5月5日にMOFが発行した中国農業銀行の国有株式譲渡案の承認に基づく、SSFの所有するA株式9,797,058,826株の議決権のMOFへの譲渡を除き、当行は他の株主が議決権を委託、受託または放棄したことを認識していない。
(6)上位10名の株主はいずれも信用取引および証券貸付またはリファイナンスの業務に従事しておらず、香港中央結算代理人有限公司は代理人としてH株を保有しており、信用取引および証券貸付またはリファイナンスの業務に従事していなかった。
(7)当行の株式に、売却制限の対象となる株式はなかった。
(8)報告期間中、正式に履行および完了されたコミットメントはなかった。報告期間末日現在、正式に履行されなかった失効コミットメントはなかった。
優先株式(農行優1)の株主上位10社の詳細
| (2026年6月30日現在) | ||||
| 氏名又は名称(1) | 住 所(2) | 所有株式数 (株) | 「農行優1」の総数に対する所有株式数の割合(3) | |
| 光大永明資産管理股份有限公司 | - | 50,000,000 | 12.50% | |
| 招商基金管理有限公司 | - | 49,000,000 | 12.25% | |
| 中国人民人寿保険股份有限公司 | - | 30,000,000 | 7.50% | |
| 中国平安人寿保険股份有限公司 | - | 30,000,000 | 7.50% | |
| 新華人寿保険股份有限公司 | 中華人民共和国北京市延庆区湖南东路16号 | 25,000,000 | 6.25% | |
| 上海光大證券資産管理有限公司 | - | 23,100,000 | 5.78% | |
| 中信保誠人寿保険有限公司 | - | 22,440,000 | 5.61% | |
| 華寶信託有限責任公司 | - | 16,440,000 | 4.11% | |
| 華鑫証券有限責任公司 | - | 14,480,000 | 3.62% | |
| 交銀施羅徳資産管理有限公司 | 中華人民共和国上海市虹口区広紀路738号2棟432室 | 13,070,000 | 3.27% | |
| 合 計 | - | 273,530,000 | 68.38% | |
(1)匯金公司は新華人寿保険股份有限公司の株式の31.34%を保有している。上記を除き当行は、上記優先株式の株主間の当事者関係の有無および上記優先株式の株主と普通株式の株主上位10社間における関係の有無について何ら認識しておらず、これらの者が協調行動をとっているか否かも認識していない。
(2)上記の表中における「住所」については、主要な株主の住所を分かる限り記載している。
(3)「持株割合」は、優先株式の株主が保有する「農行優1」の株式数が「農行優1」の総数(400百万株)に占める割合を指す。
優先株式(農行優2)の株主上位10社の詳細
| (2026年6月30日現在) | ||||
| 氏名又は名称(1) | 住 所(2) | 所有株式数 (株) | 「農行優2」の総数に対する所有株式数の割合(3) | |
| 中国煙草総公司 | 中華人民共和国北京市西城区月壇南街55号 | 50,000,000 | 12.50% | |
| 中国人寿保険股份有限公司 | 中華人民共和国北京市西城区金融大街16号 | 50,000,000 | 12.50% | |
| 新華人寿保険股份有限公司 | 中華人民共和国北京市延庆区湖南东路16号 | 29,000,000 | 7.25% | |
| 光大永明資産管理股份有限公司 | - | 25,000,000 | 6.25% | |
| 中国移動通信集団有限公司 | 中華人民共和国北京市西城区金融大街29号 | 20,000,000 | 5.00% | |
| 中国煙草総公司雲南省公司 | 中華人民共和国云南省昆明市拓東路263号 | 20,000,000 | 5.00% | |
| 中国煙草総公司江蘇省公司(江蘇省煙草公司) | 中華人民共和国南京市長江路168号 | 20,000,000 | 5.00% | |
| 上海光大証券資産管理有限公司 | - | 18,920,000 | 4.73% | |
| 上海煙草集団有限責任公司 | - | 15,700,000 | 3.93% | |
| 中国平安財産保険股份有限公司 | - | 15,000,000 | 3.75% | |
| 合 計 | - | 263,620,000 | 65.91% | |
(1)匯金公司は、新華人寿保険股份有限公司の株式の31.34%を保有しており、中国煙草総公司雲南省公司、中国煙草総公司江蘇省公司(江蘇省煙草公司)および上海煙草集団有限責任公司は、中国煙草総公司の完全子会社である。中国煙草総公司は、上海海煙投資管理有限公司の事実上の管理者である。中国平安財産保険股份有限公司および中国平安人寿保険股份有限公司は、いずれも中国平安保険(集団)股份有限公司に支配されている。上記を除き、当行は、上記優先株式の株主間の当事者関係の有無および上記優先株式の株主と普通株式の株主上位10社間における関係の有無について何ら認識しておらず、これらの者が協調行動をとっているか否かも認識していない。
(2)上記の表中における「住所」については、主要な株主の住所を分かる限り記載している。
(3)「持株割合」は、優先株式の株主が保有する「農行優2」の株式数が「農行優2」の総数(400百万株)に占める割合を指す。
2【役員の状況】
有価証券報告書で開示された情報から、下記以外に重要な変更はなかった。
2026年6月26日、張玉青氏は、当行の非執行取締役に選任された。同氏の資格は2026年9月21日にNFRAにより承認された。
男性取締役および役員は13名、女性取締役および役員は5名(役員のうちの女性の比率は28%)となった。
第6【経理の状況】
a. 本書記載の当行及び子会社の邦文の中間財務書類(以下「邦文の中間財務書類」という。)は、当行の2026年6月30日に終了した6ヶ月間に係る原文(英文)の中間報告書(Interim Report)に含まれる、香港上場規則が中間報告書の作成のための会計基準として認める香港財務報告基準又は国際財務報告基準のうち、国際財務報告基準に準拠して作成された本書記載の原文(英文)の中間財務書類(以下「原文の中間財務書類」という。)の翻訳に、下記の円換算額を併記したものである。原文の中間財務書類を含む上記中間報告書は、香港において開示されている。当行の中間財務書類の日本における開示については、「財務諸表等の用語、様式及び作成方法に関する規則」(昭和38年大蔵省令第59号。以下「財務諸表等規則」という。)第328条第1項の規定が適用されている。
邦文の中間財務書類には、財務諸表等規則に基づき、原文の中間財務書類中の人民元表示の金額のうち主要なものについて円換算額が併記されている。日本円への換算には、1人民元=23.65円(国家外貨管理局が公表した2026年8月31日の仲値である100円=4.2285人民元に相当)の為替レートが使用されている。金額は百万円単位で四捨五入して表示されている。
なお、財務諸表等規則に基づき、国際財務報告基準と日本における会計処理の原則及び手続並びに表示方法の主要な相違については、第6の「3 国際財務報告基準と日本における会計原則及び会計慣行の主要な相違」に記載されている。
円換算額及び第6の「2 その他」から「3 国際財務報告基準と日本における会計原則及び会計慣行の主要な相違」までの事項は原文の中間財務書類には記載されていない。
b. 原文の中間財務書類は、外国監査法人等(「公認会計士法」(昭和23年法律第103号)第1条の3第7項に規定されている外国監査法人等をいう。)から、「金融商品取引法」(昭和23年法律第25号)第193条の2第1項第1号に規定されている監査証明に相当すると認められる証明を受けていない。
1【中間財務書類】
要約中間連結損益計算書
2026年6月30日に終了した6ヶ月間
(単位:百万人民元)
| 以下に終了した 6ヶ月間 | |||||
| 注記 | 2026年 6月30日 現在 | 2025年 6月30日 現在 | |||
| (未監査) | (未監査) | ||||
| 受取利息 | 6 | 613,019 | 598,005 | ||
| 支払利息 | 6 | (300,775) | (315,532) | ||
| 受取利息純額 | 6 | 312,244 | 282,473 | ||
| 受取報酬及び手数料 | 7 | 52,604 | 58,097 | ||
| 支払報酬及び手数料 | 7 | (5,645) | (6,656) | ||
| 受取報酬及び手数料純額 | 7 | 46,959 | 51,441 | ||
| トレーディング業務利益純額 | 8 | 8,376 | 7,558 | ||
| 金融投資利益純額 | 9 | 10,706 | 5,869 | ||
| 償却原価で測定される金融資産の認識の中止による利益純額 | 25,500 | 15,088 | |||
| その他の営業収益(費用) | 10 | 7,337 | 7,364 | ||
| 営業収益 | 411,122 | 369,793 | |||
| 営業費用 | 11 | (118,722) | (111,725) | ||
| 信用減損損失 | 12 | (110,620) | (97,955) | ||
| その他の資産に係る減損損失 | (5) | (14) | |||
| 営業利益 | 181,775 | 160,099 | |||
| 関連会社及び共同支配企業の損益に対する持分 | (6) | 441 | |||
| 税引前純利益 | 181,769 | 160,540 | |||
| 法人所得税費用 | 13 | (33,707) | (20,597) | ||
| 当期純利益 | 148,062 | 139,943 | |||
| 以下に帰属: | |||||
| 当行の持分所有者 | 146,381 | 139,510 | |||
| 非支配持分所有者 | 1,681 | 433 | |||
| 148,062 | 139,943 | ||||
| 当行の普通株主に帰属する1株当たり利益 | |||||
| (1株当たり単位:人民元) | |||||
| -基本的及び希薄化後 | 15 | 0.40 | 0.37 | ||
(単位:百万円)
| 以下に終了した 6ヶ月間 | |||||
| 注記 | 2026年 6月30日 現在 | 2025年 6月30日 現在 | |||
| (未監査) | (未監査) | ||||
| 受取利息 | 6 | 14,497,899 | 14,142,818 | ||
| 支払利息 | 6 | (7,113,329) | (7,462,332) | ||
| 受取利息純額 | 6 | 7,384,571 | 6,680,486 | ||
| 受取報酬及び手数料 | 7 | 1,244,085 | 1,373,994 | ||
| 支払報酬及び手数料 | 7 | (133,504) | (157,414) | ||
| 受取報酬及び手数料純額 | 7 | 1,110,580 | 1,216,580 | ||
| トレーディング業務利益純額 | 8 | 198,092 | 178,747 | ||
| 金融投資利益純額 | 9 | 253,197 | 138,802 | ||
| 償却原価で測定される金融資産の認識の中止による利益純額 | 603,075 | 356,831 | |||
| その他の営業収益(費用) | 10 | 173,520 | 174,159 | ||
| 営業収益 | 9,723,035 | 8,745,604 | |||
| 営業費用 | 11 | (2,807,775) | (2,642,296) | ||
| 信用減損損失 | 12 | (2,616,163) | (2,316,636) | ||
| その他の資産に係る減損損失 | (118) | (331) | |||
| 営業利益 | 4,298,979 | 3,786,341 | |||
| 関連会社及び共同支配企業の損益に対する持分 | (142) | 10,430 | |||
| 税引前純利益 | 4,298,837 | 3,796,771 | |||
| 法人所得税費用 | 13 | (797,171) | (487,119) | ||
| 当期純利益 | 3,501,666 | 3,309,652 | |||
| 以下に帰属: | |||||
| 当行の持分所有者 | 3,461,911 | 3,299,412 | |||
| 非支配持分所有者 | 39,756 | 10,240 | |||
| 3,501,666 | 3,309,652 | ||||
| 当行の普通株主に帰属する1株当たり利益 | |||||
| (1株当たり単位:円) | |||||
| -基本的及び希薄化後 | 15 | 9.46 | 8.75 | ||
添付の注記は要約中間連結財務書類の一部である。
要約中間連結包括利益計算書
2026年6月30日に終了した6ヶ月間
(単位:百万人民元)
| 以下に終了した 6ヶ月間 | ||||
| 2026年 6月30日 現在 | 2025年 6月30日 現在 | |||
| (未監査) | (未監査) | |||
| 当期純利益 | 148,062 | 139,943 | ||
| その他の包括利益: | ||||
| 純損益に振り替えられる可能性のある項目 | ||||
| その他の包括利益を通じて公正価値で測定される負債性金融商品に係る公正価値の変動 | 12,886 | (7,211) | ||
| その他の包括利益を通じて公正価値で測定される負債性金融商品に係る信用損失引当金 | (10,060) | 5,570 | ||
| その他の包括利益を通じて公正価値で測定される負債性金融商品に係る公正価値の変動及び信用損失引当金に対する税効果額 | (725) | 474 | ||
| 為替換算差額 | (2,693) | 114 | ||
| その他 | (2,801) | (2,184) | ||
| 小計 | (3,393) | (3,237) | ||
| 純損益に振り替えられることのない項目 | ||||
| その他の包括利益を通じて公正価値で測定されるものとして指定されたその他の資本性金融商品に係る公正価値の変動 | (1,006) | 4,509 | ||
| その他の包括利益を通じて公正価値で測定されるものとして指定されたその他の資本性金融商品に係る公正価値の変動に対する税効果額 | 240 | (1,126) | ||
| その他 | (115) | 13 | ||
| 小計 | (881) | 3,396 | ||
| その他の包括利益(税引後) | (4,274) | 159 | ||
| 当期間の包括利益合計 | 143,788 | 140,102 | ||
| 以下に帰属する包括利益合計: | ||||
| 当行の持分所有者 | 143,151 | 140,426 | ||
| 非支配持分所有者 | 637 | (324) | ||
| 143,788 | 140,102 | |||
(単位:百万円)
| 以下に終了した 6ヶ月間 | ||||
| 2026年 6月30日 現在 | 2025年 6月30日 現在 | |||
| (未監査) | (未監査) | |||
| 当期純利益 | 3,501,666 | 3,309,652 | ||
| その他の包括利益: | ||||
| 純損益に振り替えられる可能性のある項目 | ||||
| その他の包括利益を通じて公正価値で測定される負債性金融商品に係る公正価値の変動 | 304,754 | (170,540) | ||
| その他の包括利益を通じて公正価値で測定される負債性金融商品に係る信用損失引当金 | (237,919) | 131,731 | ||
| その他の包括利益を通じて公正価値で測定される負債性金融商品に係る公正価値の変動及び信用損失引当金に対する税効果額 | (17,146) | 11,210 | ||
| 為替換算差額 | (63,689) | 2,696 | ||
| その他 | (66,244) | (51,652) | ||
| 小計 | (80,244) | (76,555) | ||
| 純損益に振り替えられることのない項目 | ||||
| その他の包括利益を通じて公正価値で測定されるものとして指定されたその他の資本性金融商品に係る公正価値の変動 | (23,792) | 106,638 | ||
| その他の包括利益を通じて公正価値で測定されるものとして指定されたその他の資本性金融商品に係る公正価値の変動に対する税効果額 | 5,676 | (26,630) | ||
| その他 | (2,720) | 307 | ||
| 小計 | (20,836) | 80,315 | ||
| その他の包括利益(税引後) | (101,080) | 3,760 | ||
| 当期間の包括利益合計 | 3,400,586 | 3,313,412 | ||
| 以下に帰属する包括利益合計: | ||||
| 当行の持分所有者 | 3,385,521 | 3,321,075 | ||
| 非支配持分所有者 | 15,065 | (7,663) | ||
| 3,400,586 | 3,313,412 | |||
添付の注記は要約中間連結財務書類の一部である。
要約中間連結財政状態計算書
2026年6月30日現在
(単位:百万人民元)
| 注記 | 2026年 6月30日 現在 | 2025年 12月31日 現在 | |||
|---|---|---|---|---|---|
| (未監査) | (監査済) | ||||
| 資産 | |||||
| 現金及び中央銀行預け金 | 16 | 2,792,935 | 2,801,985 | ||
| 銀行及びその他の金融機関への預け金 | 17 | 237,133 | 456,883 | ||
| 貴金属 | 194,451 | 204,662 | |||
| 銀行及びその他の金融機関への貸出金 | 18 | 586,824 | 548,381 | ||
| デリバティブ金融資産 | 19 | 47,449 | 33,515 | ||
| 売戻し条件付契約に基づき保有する金融資産 | 20 | 816,259 | 1,564,991 | ||
| 顧客への貸出金 | 21 | 27,819,229 | 26,178,354 | ||
| 金融投資 | 22 | ||||
| 純損益を通じて公正価値で測定される金融資産 | 528,811 | 556,994 | |||
| 償却原価で測定される負債性金融商品 | 12,623,843 | 11,799,270 | |||
| その他の包括利益を通じて公正価値で測定されるその他の負債性金融商品及びその他の資本性金融商品 | 4,701,952 | 3,965,051 | |||
| 関連会社及び共同支配企業に対する投資 | 23 | 22,381 | 19,820 | ||
| 有形固定資産 | 24 | 153,915 | 156,514 | ||
| のれん | 10,921 | 10,921 | |||
| 繰延税金資産 | 25 | 144,157 | 150,040 | ||
| その他の資産 | 26 | 378,613 | 337,293 | ||
| 資産合計 | 51,058,873 | 48,784,674 | |||
| 負債 | |||||
| 中央銀行からの借入金 | 27 | 1,257,550 | 1,127,471 | ||
| 銀行及びその他の金融機関からの預り金 | 28 | 6,812,423 | 6,037,759 | ||
| 銀行及びその他の金融機関からの借入金 | 29 | 350,624 | 351,561 | ||
| 純損益を通じて公正価値で測定される金融負債 | 30 | 43,639 | 33,509 | ||
| デリバティブ金融負債 | 19 | 23,042 | 45,044 | ||
| 買戻し条件付契約に基づいて売却した金融資産 | 31 | 1,133,475 | 1,453,842 | ||
| 顧客からの預り金 | 32 | 34,050,893 | 32,649,947 | ||
| 未払配当金 | 14 | - | 18,433 | ||
| 発行債券 | 33 | 3,525,218 | 3,263,887 | ||
| 繰延税金負債 | 25 | 944 | 1,458 | ||
| その他の負債 | 34 | 526,225 | 558,392 | ||
| 負債合計 | 47,724,033 | 45,541,303 | |||
| 資本 | |||||
| 普通株式 | 35 | 349,983 | 349,983 | ||
| その他資本性金融商品 | 36 | 470,000 | 470,000 | ||
| 優先株式 | 80,000 | 80,000 | |||
| 永久債 | 390,000 | 390,000 | |||
| 資本準備金 | 37 | 173,426 | 173,426 | ||
| その他の包括利益 | 38 | 66,747 | 69,956 | ||
| 利益準備金 | 39 | 331,389 | 330,932 | ||
| 一般準備金 | 40 | 607,043 | 570,282 | ||
| 利益剰余金 | 1,329,426 | 1,272,603 | |||
| 当行の株主に帰属する持分 | 3,328,014 | 3,237,182 | |||
| 非支配持分 | 6,826 | 6,189 | |||
| 資本合計 | 3,334,840 | 3,243,371 | |||
| 資本及び負債合計 | 51,058,873 | 48,784,674 | |||
(単位:百万円)
| 注記 | 2026年 6月30日 現在 | 2025年 12月31日 現在 | |||
|---|---|---|---|---|---|
| (未監査) | (監査済) | ||||
| 資産 | |||||
| 現金及び中央銀行預け金 | 16 | 66,052,913 | 66,266,945 | ||
| 銀行及びその他の金融機関への預け金 | 17 | 5,608,195 | 10,805,283 | ||
| 貴金属 | 4,598,766 | 4,840,256 | |||
| 銀行及びその他の金融機関への貸出金 | 18 | 13,878,388 | 12,969,211 | ||
| デリバティブ金融資産 | 19 | 1,122,169 | 792,630 | ||
| 売戻し条件付契約に基づき保有する金融資産 | 20 | 19,304,525 | 37,012,037 | ||
| 顧客への貸出金 | 21 | 657,924,766 | 619,118,072 | ||
| 金融投資 | 22 | ||||
| 純損益を通じて公正価値で測定される金融資産 | 12,506,380 | 13,172,908 | |||
| 償却原価で測定される負債性金融商品 | 298,553,887 | 279,052,736 | |||
| その他の包括利益を通じて公正価値で測定されるその他の負債性金融商品及びその他の資本性金融商品 | 111,201,165 | 93,773,456 | |||
| 関連会社及び共同支配企業に対する投資 | 23 | 529,311 | 468,743 | ||
| 有形固定資産 | 24 | 3,640,090 | 3,701,556 | ||
| のれん | 258,282 | 258,282 | |||
| 繰延税金資産 | 25 | 3,409,313 | 3,548,446 | ||
| その他の資産 | 26 | 8,954,197 | 7,976,979 | ||
| 資産合計 | 1,207,542,346 | 1,153,757,540 | |||
| 負債 | |||||
| 中央銀行からの借入金 | 27 | 29,741,058 | 26,664,689 | ||
| 銀行及びその他の金融機関からの預り金 | 28 | 161,113,804 | 142,793,000 | ||
| 銀行及びその他の金融機関からの借入金 | 29 | 8,292,258 | 8,314,418 | ||
| 純損益を通じて公正価値で測定される金融負債 | 30 | 1,032,062 | 792,488 | ||
| デリバティブ金融負債 | 19 | 544,943 | 1,065,291 | ||
| 買戻し条件付契約に基づいて売却した金融資産 | 31 | 26,806,684 | 34,383,363 | ||
| 顧客からの預り金 | 32 | 805,303,619 | 772,171,247 | ||
| 未払配当金 | 14 | 435,940 | |||
| 発行債券 | 33 | 83,371,406 | 77,190,928 | ||
| 繰延税金負債 | 25 | 22,326 | 34,482 | ||
| その他の負債 | 34 | 12,445,221 | 13,205,971 | ||
| 負債合計 | 1,128,673,380 | 1,077,051,816 | |||
| 資本 | |||||
| 普通株式 | 35 | 8,277,098 | 8,277,098 | ||
| その他資本性金融商品 | 36 | 11,115,500 | 11,115,500 | ||
| 優先株式 | 1,892,000 | 1,892,000 | |||
| 永久債 | 9,223,500 | 9,223,500 | |||
| 資本準備金 | 37 | 4,101,525 | 4,101,525 | ||
| その他の包括利益 | 38 | 1,578,567 | 1,654,459 | ||
| 利益準備金 | 39 | 7,837,350 | 7,826,542 | ||
| 一般準備金 | 40 | 14,356,567 | 13,487,169 | ||
| 利益剰余金 | 31,440,925 | 30,097,061 | |||
| 当行の株主に帰属する持分 | 78,707,531 | 76,559,354 | |||
| 非支配持分 | 161,435 | 146,370 | |||
| 資本合計 | 78,868,966 | 76,705,724 | |||
| 資本及び負債合計 | 1,207,542,346 | 1,153,757,540 | |||
2026年8月28日に取締役会の承認を得て公表が認められた。
| 谷澍 | 王志恒 | |
|---|---|---|
| 董事長 | 副董事長 |
添付の注記は要約中間連結財務書類の一部である。
2【その他】
(1)決算日後の状況
「1 中間財務書類」を参照のこと。
(2)訴訟
報告期間中、当行の運営に重大な影響を及ぼす重要な訴訟または仲裁はなかった。
2026年6月30日現在、当行が被告、被申立人もしくは第三者である係争中の訴訟または仲裁の請求権の価値は、約1,346百万人民元である。経営陣は、当行が、当該訴訟または仲裁による潜在的損失に備えた引当金を全額用意しており、当該事象が当行の財政状態または経営成績に重大な悪影響を及ぼすことはないと考えている。
報告期間中、当行は犯罪の疑いで法令に基づく調査を受けておらず、当行の支配株主、取締役および幹部役員は、犯罪の疑いで法令に基づく強制措置の対象となっていなかった。当行またはその支配株主、取締役および幹部役員は、いかなる刑事罰も受けておらず、また、法令違反の疑いでCSRCによる調査またはCSRCによる行政処分を受けておらず、また、その他の所轄官庁から重大な行政処分を受けてもいない。当行の支配株主、取締役および幹部役員のいずれも、その職務遂行に影響を及ぼす可能性のある規律または法律の重大な違反または職務関連犯罪の疑いにより懲戒観察機関による拘留の対象となっていない。当行の取締役、監査役および幹部役員は、その職務遂行に影響を及ぼす可能性のある法令違反の疑いにより、その他の所轄官庁による強制措置の対象となっていない。当行ならびに当行の支配株主、取締役および幹部役員はいずれも、CSRCによる行政上の規制措置またはいかなる証券取引所による懲戒処分も受けていない。
(3)その他
香港証券取引所の有価証券上場規則及び銀行業(開示)規則に従い、当行グループは以下の補足情報を開示する。
1. 流動性カバレッジ比率
| 以下に終了した3ヶ月間 | |||
| 2026年6月30日現在 | 2026年3月31日現在 | ||
| 平均流動性カバレッジ比率 | 129.7% | 132.2% | |
流動性カバレッジ比率は、NFRAによって発行された「商業銀行の流動性リスク管理弁法」及び適用される計算要件に従い算出され、中国GAAPに基づき算定されたデータが基礎となっている。
2. 通貨の集中
| 百万人民元に相当する金額 | ||||
| 米ドル | 香港ドル | その他 | 合計 | |
| 2026年6月30日現在 | ||||
| 直物資産 | 1,107,765 | 188,423 | 333,529 | 1,629,717 |
| 直物負債 | (1,050,548) | (411,835) | (260,871) | (1,723,254) |
| 先物(買建) | 1,434,884 | 432,805 | 252,645 | 2,120,334 |
| 先物(売建) | (1,441,724) | (190,964) | (325,279) | (1,957,967) |
| オプションのネット・ポジション | 47,102 | (256) | 5,876 | 52,722 |
| (ショート)/ロングのネット・ポジション | 97,479 | 18,173 | 5,900 | 121,552 |
| 構造的ネット・ポジション | (3,817) | 1,558 | (4,825) | (7,084) |
| 百万人民元に相当する金額 | ||||
| 米ドル | 香港ドル | その他 | 合計 | |
| 2025年12月31日現在 | ||||
| 直物資産 | 1,074,203 | 246,050 | 291,986 | 1,612,239 |
| 直物負債 | (1,038,338) | (447,895) | (220,471) | (1,706,704) |
| 先物(買建) | 2,469,515 | 379,650 | 136,184 | 2,985,349 |
| 先物(売建) | (2,525,522) | (154,859) | (240,750) | (2,921,131) |
| オプションのネット・ポジション | (11,453) | (1,101) | 555 | (11,999) |
| (ショート)/ロングのネット・ポジション | (31,595) | 21,845 | (32,496) | (42,246) |
| 構造的ネット・ポジション | (3,784) | 1,846 | (4,781) | (6,719) |
3. 延滞資産及び条件緩和資産
(1)延滞している顧客への貸出金総額
| (単位:百万人民元) | |||
| 2026年6月30日現在 | 2025年12月31日現在 | ||
| 延滞 | |||
| 3ヶ月未満 | 98,275 | 92,435 | |
| 3ヶ月~6ヶ月 | 65,435 | 47,632 | |
| 6ヶ月~12ヶ月 | 60,263 | 76,409 | |
| 12ヶ月超 | 133,920 | 123,071 | |
| 合計 | 357,893 | 339,547 | |
| 顧客への貸出金総額に対する延滞貸出金の割合 | |||
| 3ヶ月未満 | 0.34% | 0.34% | |
| 3ヶ月~6ヶ月 | 0.23% | 0.18% | |
| 6ヶ月~12ヶ月 | 0.21% | 0.28% | |
| 12ヶ月超 | 0.46% | 0.45% | |
| 合計 | 1.24% | 1.25% | |
(2)条件緩和を行った顧客への貸出金
| (単位:百万人民元) | |||
| 2026年6月30日現在 | 2025年12月31日現在 | ||
| 条件緩和を行った顧客への貸出金合計 | 128,318 | 133,966 | |
| 内:延滞期間が3ヶ月以内の顧客に対して条件緩和を行った貸出金 | 2,656 | 4,316 | |
| 顧客への貸出金総額に対する、延滞期間が3ヶ月以内の条件緩和を行った顧客への貸出金の割合 | 0.01% | 0.02% | |
(3)延滞している銀行及びその他の金融機関への貸出金総額
2026年6月30日及び2025年12月31日現在、当行グループの銀行及びその他の金融機関への貸出金の延滞残高は重要ではない。
3【国際財務報告基準と日本における会計原則及び会計慣行の主要な相違】
本書記載の中間財務書類は、国際財務報告基準(以下「IFRS」という。)に準拠して作成されている。IFRSは、日本において一般に公正妥当と認められる会計原則とはいくつかの点で相違しており、その主な相違は以下に要約されている。
(1) 連結会社間の会計方針の統一
IFRSでは、IFRS第10号「連結財務諸表」に基づき、親会社は、類似の状況における同様の取引及び他の事象に関し、統一された会計方針を用いて、連結財務諸表を作成しなければならない。
日本の会計原則では、原則として、同一環境下で行われた同一の性質の取引及び事象については、会計方針の統一が要求されている。ただし、のれんの償却や退職給付の未認識損益の償却などのいくつかの会計方針を除き、IFRS又は米国会計基準に基づいて作成された在外子会社の財務諸表を用いることが認められている。
(2) 連結の範囲及び持分法の適用範囲
IFRSでは、IFRS第10号「連結財務諸表」に基づき、支配を有する会社(子会社)に対しては連結が求められ、またIAS第28号「関連会社及び共同支配企業に対する投資」に基づき、投資先に対して共同支配又は重要な影響力を有する企業に対しては、関連会社又は共同支配企業に対する投資を持分法で会計処理しなければならない。IFRS第10号では、投資者が、投資先への関与により生じる変動リターンに対するエクスポージャー又は権利を有し、かつ、当該リターンに影響を及ぼすパワーを投資先に対して行使することができる場合には、投資先を支配していると判定される。IAS第28号では、重要な影響力とは、投資先の財務及び営業の方針決定に参加するパワーであるが、当該方針に対する支配又は共同支配ではないものと定めている。
またIFRSでは、特別目的事業体(以下「SPE」という。IFRS第12号では「組成された企業」と定義される。)についても、上記IFRS第10号の支配の概念に照らし、投資者がSPEを支配していると判定される場合には、連結の範囲に含めることになる。
日本の会計原則では、「連結財務諸表に関する会計基準」に基づき、連結の範囲は支配に応じて判断される。また、非連結子会社及び重要な影響力を与えることができる会社(関連会社)については、持分法の適用範囲に含める。
(3) 非支配持分
IFRSでは、IFRS第3号「企業結合」に基づき、取得企業は、企業結合ごとに被取得企業に対する非支配持分のうち、現在の所有持分であり、清算時に企業の純資産に対する比例的な取り分を保有者に与えるものを、以下のいずれかにより測定しなければならない。
(a)取得日における非支配持分の公正価値
(b)取得日における被取得企業の識別可能純資産の認識金額に対する現在の所有権金融商品の比例的な取り分
非支配持分の他のすべての構成要素は、他の測定基礎がIFRSで要求されている場合を除き、取得日の公正価値で測定しなければならない。
また、子会社に対する親会社の所有持分の変動(非支配持分との取引)で支配の喪失とならない場合には資本取引として会計処理される。
日本の会計原則では、「企業結合に関する会計基準」に基づき、非支配持分は企業結合時の子会社の純資産の時価に対する持分割合により測定される。
(4) 企業結合
IFRSでは、IFRS第3号「企業結合」に基づき、ほとんどの企業結合は取得法を適用して会計処理される。企業結合で取得したのれんは償却されず、IAS第36号「資産の減損」に従って、毎年減損テストを行い、事象や状況の変化が減損の兆候を示している場合は追加で減損テストを実施する。IFRS第3号(改訂)に従い、通常、取得に関連する費用は費用計上される。ただし、持分証券の発行に係る費用は資本から差し引かれ、金融負債(負債証券)の発行に係る費用は実効金利に反映されて償却される。
日本の会計原則では、「企業結合に関する会計基準」に基づき、共同支配企業の形成及び共通支配下の取引以外の企業結合についてはパーチェス法が適用され、のれんは20年以内のその効果の及ぶ期間にわたって規則的に償却されなければならない。ただし、のれんの金額に重要性が乏しい場合には、当該のれんが生じた事業年度の費用として処理することができる。またのれんは、「固定資産の減損に係る会計基準」の適用を受ける資産であり、同基準に基づき、必要に応じて減損が行われる。
(5) 金融商品の分類及び測定
(金融資産)
IFRSでは、IFRS第9号「金融商品」に基づき金融資産の管理に関する企業の事業モデル及び、金融資産の契約条件により、元本及び元本残高に対する利息の支払のみであるキャッシュ・フローが所定の日に生じるという特性(以下「SPPI要件」という。)に基づき、原則として下記(a)~(c)のいずれかの事後測定が行われる金融資産に分類される。
(a)償却原価測定
契約上のキャッシュ・フローを回収するために金融資産を保有することを目的とする事業モデルの中で保有し、かつSPPI要件を満たす金融資産。
(b)その他の包括利益(以下「OCI」という。)を通じて公正価値測定(以下「FVOCI」という。)
契約上のキャッシュ・フローの回収と売却の両方を目的とする事業モデルの中で保有し、かつSPPI要件を満たす金融資産。
(c)純損益を通じて公正価値で測定(以下「FVPL」という。)
上記以外の金融資産。
上記の原則的分類に対し、下記の二つの例外が認められている:
・公正価値オプション
会計上のミスマッチを除去又は大幅に低減することとなる場合には、当初認識時に金融資産をFVPL 測定するという取り消しできない指定が可能である。
・OCIオプション
資本性金融商品に対する投資について、当初認識時に公正価値の事後の変動をOCI に表示するという取り消しできない選択を行うことが可能である。ただし、投資の売却時において、累積されたOCI を当期の損益に計上すること(以下「リサイクリング」という。)は認められない。
日本の会計原則では、トレーディング目的の金融資産が公正価値で測定され、公正価値の変動を損益計算書で認識している。IFRS第9号で認められているような金融商品を公正価値評価する取消不能オプションは認められていない。
売却可能有価証券(日本基準では「その他有価証券」という)は公正価値で測定し、公正価値の変動額は以下のいずれかの方法で処理する。
(a) 公正価値の変動額を純資産に計上し、売却、減損あるいは回収時に損益計算書へリサイクリングされる。
(b) 銘柄ごとに、公正価値が原価を上回る場合には純資産に計上し、下回る場合には損益計算書に計上することができる。
市場価格のない株式は原価で評価する
(金融負債)
IFRSでは、IFRS第9号「金融商品」に基づき、純損益を通じて公正価値で測定する金融負債、一定の金融保証契約、公正価値オプションの指定を行った金融負債等の例外を除き、償却原価により事後測定する金融負債に分類される。
日本の会計原則では、金融負債はデリバティブ取引により生じる正味の債務を除いて、公正価値での測定は認められていない。
(6) 金融資産の認識の中止
IFRSでは、IFRS第9号「金融商品」に基づき、企業が金融資産の所有に係るリスクと経済価値のほとんどすべてを移転した場合、当該金融資産の認識を中止する。企業が譲渡資産に対する支配を保持していない場合には、当該譲渡資産につき認識を中止する。
日本の会計原則では、「金融商品に関する会計基準」に基づき、金融資産の契約上の権利を行使したとき、権利を喪失したとき又は権利に対する支配が他に移転したときのいずれかの場合に、当該金融資産の認識を中止する。金融資産の契約上の権利に対する支配が他に移転するのは、(a) 譲渡された金融資産に対する譲渡人の契約上の権利が譲渡人及びその債権者から法的に保全され、(b) 譲受人が譲渡された金融資産の契約上の権利を直接又は間接に通常の方法で享受でき、(c) 譲渡人が譲渡した金融資産を当該金融資産の満期前に買戻す又は償還する権利及び義務を実質的に有していないことの要件をすべて充足した場合とされる。
(7) 資産の減損
(a)固定資産の減損
IFRSでは、IAS第36号「資産の減損」に基づき、資産又は資金生成単位に減損の兆候が認められ、その資産又は資金生成単位の回収可能価額(処分コスト控除後の公正価値と使用価値(資産又は資金生成単位から生じると見込まれる見積将来キャッシュ・フローの現在価値)のいずれか高い金額)が帳簿価額を下回ると見積られる場合に、その差額を減損損失として認識する。減損損失計上後、一定の条件が満たされた場合、のれんに対して認識された減損を除き、減損損失の戻入が要求される。尚、耐用年数を確定できない無形資産やのれんについては、減損の兆候の有無にかかわらず、毎年減損テストを実施しなければならない。
日本の会計原則では、「固定資産の減損に関する会計基準」に基づき、減損の兆候が認められ、かつ割引前の見積将来キャッシュ・フロー(20年以内の合理的な期間に基づく)が帳簿価額を下回ると見積られる場合において、回収可能価額と帳簿価額の差額につき減損損失を計上する。減損損失の戻入は認められない。
(b)金融資産の減損
IFRSでは、IFRS第9号「金融商品」に基づき、償却原価測定及びFVOCI測定の金融資産、リース債権、IFRS 第15 号「顧客との契約から生じる収益」の範囲に含まれる取引から生じた契約資産、ローン・コミットメント、金融保証契約に係る予想信用損失に対して損失評価引当金を認識する。各報告日において、金融商品に係る信用リスクが当初認識以降に著しく増大している場合には、当該金融商品に係る損失評価引当金を全期間の予想信用損失の金額で、金融商品に係る信用リスクが当初認識以降に著しく増大していない場合には、当該金融商品に係る損失評価引当金を12か月の予想信用損失の金額で測定する。
金融商品に係る信用リスクが当初認識以降に著しく増大しているかどうかを判定するにあたっては、予想信用損失の金額の変動ではなく、当該金融商品の予想存続期間にわたる債務不履行発生リスクの変動を用いて行う。
予想信用損失を測定する際に考慮すべき最長の期間は、企業が信用リスクに晒される最長の契約期間(延長オプションの行使による期間を含む。)を使う。
金融商品の予想信用損失は、下記を反映する方法で見積もる。
・一定範囲の生じ得る結果を評価することにより算定される偏りのない確率加重金額。
・貨幣の時間価値。
・過去の事象、現在の状況及び将来の経済状況の予測についての、報告日において過大なコストや労力を掛けずに利用可能な合理的で裏付け可能な情報。
日本の会計原則では、「金融商品に関する会計基準」に基づき、経営陣によって回収不能と判断された金額に対して一般貸倒引当金又は個別貸倒引当金が計上される。一般貸倒引当金は、個別に回収不能と認められない貸付金に対して、過去の貸倒実績等に基づいて計上される。個別貸倒引当金は、個別に回収不能と認められた貸付金に適用され、各債務者の支払能力調査に基づいて計上される。貸倒引当金は資産の控除項目として計上される。
また有価証券については、有価証券の市場価値が著しく下落している場合に、回復する見込みがあると認められた場合を除いて減損処理を行う。一般的に、市場価格が50%以上下落していれば、合理的な反証がないかぎり減損処理が行われ、50%未満で30%超の下落であれば、著しい下落と判断され、時価の下落が一時的なものかどうか等により減損の要否が判断される。
(8) ヘッジ会計
IFRSでは、IAS第39号「金融商品:認識及び測定」において、ヘッジに関する方針の文書化等のヘッジ会計の要件を満たした場合に、以下の3つのヘッジ関係に基づいて会計処理される。
(a)公正価値ヘッジ:認識されている資産若しくは負債又は認識されていない確定約定(又はこれらの一部)の公正価値の変動に対するエクスポージャーのうち、特定のリスクに起因し、かつ、純損益に影響し得るもののヘッジ。
ヘッジ対象の特定のリスクに起因する公正価値の変動とヘッジ手段の公正価値の変動は、ともに純損益に認識される。
(b)キャッシュ・フロー・ヘッジ:キャッシュ・フローの変動可能性に対するエクスポージャーのうち、認識されている資産又は負債に関連する特定のリスク又は可能性の非常に高い予定取引に起因し、かつ純損益に影響しうるものに対するヘッジ。
ヘッジ手段の利得又は損失の有効部分はその他の包括利益に直接認識され、非有効部分は純損益に認識される。
(c)在外営業活動体に対する純投資のヘッジ:在外営業活動体に対する純投資のヘッジ。
有効なヘッジと判断されるヘッジ手段から生じる為替換算差額は、その他の包括利益に直接認識され、非有効部分については純損益に認識される。
日本の会計原則では、原則として、ヘッジ手段の時価の変動は、対応するヘッジ対象項目に係る損益が認識されるまで、資産又は負債として繰り延べられる(「繰延ヘッジ」)。これは公正価値ヘッジ、キャッシュ・フロー・ヘッジの両方に適用される。「その他有価証券」のヘッジについては繰延ヘッジと時価ヘッジが認められており、後者では時価の変動を損益計算書で認識する。資産購入に関する予定取引のヘッジについては「ベーシス・アジャストメント」が使われるが、利付金融資産の取得の場合には区分処理することが認められる。一定の条件を満たした金利スワップに関しては、完全な有効性を前提として特例処理が認められている。ヘッジ関係が完全に有効であると仮定することができる。在外営業活動体に対する純投資に起因した外貨に対するエクスポージャーのヘッジは、ヘッジ手段の損益のうち有効なヘッジと判断される部分は資本の部において直接認識され、非有効部分は損益計算書に直接認識されている。
(9) 金融保証契約
IFRSでは、IFRS第9号「金融商品」に基づき、金融保証契約については、当初は公正価値で計上し、当初認識後は同基準第5.5節に従って算定された損失評価引当金の額と、当初認識額からIFRS第15号「顧客との契約から生じる収益」に基づき認識された償却累計額を控除した金額とのいずれか高い方の金額で測定することが要求されている。
日本の会計原則では、金融資産又は金融負債の消滅の認識の結果生じる債務保証を除いて、保証を当初より公正価値で貸借対照表に計上することは求められておらず、債務保証額について、支払承諾を貸借対照表に計上する金融機関を除き、財務諸表に注記事項として開示する。保証に起因して、将来の損失が発生する可能性が高く、かつその金額を合理的に見積ることができる場合には、引当金を計上する。
(10) リース
IFRSでは、借手はリースをファイナンス・リース取引とオペレーティング・リース取引に区分せず、単一の借手会計処理モデルを適用する。すなわち、借手は、リース開始日において使用権資産及びリース債務を貸借対照表に認識し、以降、使用権資産は減価償却され、リース債務に係る支払利息は実効金利法を用いて損益計算書に認識される。また、使用権資産については、IAS第36号「資産の減損」を適用して、使用権資産が減損しているかどうかを判定する。なお、短期リース及び原資産が少額であるリースについては、使用権資産及びリース債務を認識しないことを選択できる。
日本の会計基準においては、借手はリースをファイナンス・リース取引とオペレーティング・リース取引に区分する。借手のファイナンス・リース取引は、通常の売買取引に係る方法に準じて、リース物件とこれに係る債務をリース資産及びリース債務として貸借対照表に計上する。ただし、リース契約1件当たりのリース料総額が300万円以下のリース取引や、リース期間が1年以内のリース取引などは、通常の賃貸借取引に係る方法に準じた会計処理を行うことができる。また、オペレーティング・リース取引については、通常の賃貸借取引に係る方法に準じて会計処理を行う。なお、2027年4月1日以後に開始する事業年度より、IFRSと整合的な新会計基準が強制適用される。
第7【外国為替相場の推移】
1【当該半期中における月別為替相場の推移】
| 月別 | 2026年1月 | 2026年2月 | 2026年3月 | 2026年4月 | 2026年5月 | 2026年6月 |
|---|---|---|---|---|---|---|
| 最高 | 22.75 | 22.66 | 23.16 | 23.36 | 23.41 | 23.78 |
| 最低 | 22.00 | 22.07 | 22.66 | 23.01 | 22.90 | 23.44 |
| 平均 | 22.45 | 22.41 | 22.98 | 23.22 | 23.19 | 23.61 |
単位:1人民元の円相当額(円/人民元)
出典:国家外貨管理局が公表している人民元/100円のデータを基に、円/人民元ベースに換算したものである。
2【最近日の為替相場】
23.65円(2026年8月31日)
単位:1人民元の円相当額(円/人民元)
出典:国家外貨管理局が公表している人民元/100円のデータを基に、円/人民元ベースに換算したものである。
第8【提出会社の参考情報】
| 書 類 | 提出日 |
|---|---|
| 有価証券報告書 | 2026年6月19日 |
第二部【提出会社の保証会社等の情報】
第1【保証会社情報】
該当なし。
第2【保証会社以外の会社の情報】
該当なし。
第3【指数等の情報】
該当なし。