
【表紙】
| 【提出書類】 | 半期報告書 |
|---|---|
| 【根拠条文】 | 金融商品取引法第24条の5第1項の表の第3号 |
| 【提出先】 | 関東財務局長 |
| 【提出日】 | 2026年9月28日 |
| 【中間会計期間】 | 自 2026年1月1日 至 2026年6月30日 |
| 【会社名】 | ドイツ銀行 (Deutsche Bank Aktiengesellschaft) |
| 【代表者の役職氏名】 | チーフ・エグゼクティブ・オフィサー (Chief Executive Officer) クリスティアン・ゼーヴィング (Christian Sewing) チーフ・ファイナンシャル・オフィサー (Chief Financial Officer) ラジャ・アクラム (Raja Akram) |
| 【本店の所在の場所】 | ドイツ連邦共和国 60325 フランクフルト・アム・マイン タウヌスアンラーゲ12 (Taunusanlage 12, 60325 Frankfurt am Main, Federal Republic of Germany) |
| 【代理人の氏名又は名称】 | 弁護士 黒田 康之 |
| 【代理人の住所又は所在地】 | 東京都千代田区大手町1丁目1番1号 大手町パークビルディング アンダーソン・毛利・友常法律事務所外国法共同事業 |
| 【電話番号】 | 03(6775)1000 |
| 【事務連絡者氏名】 | 弁護士 黒田 康之 同 佐々木 公樹 同 角 勇輝 同 大島 考雄 同 川崎 薫 |
| 【連絡場所】 | 東京都千代田区大手町1丁目1番1号 大手町パークビルディング アンダーソン・毛利・友常法律事務所外国法共同事業 |
| 【電話番号】 | 03(6775)1269 |
| 【縦覧に供する場所】 | 該当なし。 |
(注1)本書において、別段の記載がある場合を除き、「提出会社」または「当行」とはドイツ銀行を指し、「当行グループ」とは当行およびその連結子会社を指す。
(注2)原則として、本書において便宜上記載されている日本円金額は、2026年8月31日現在の株式会社三菱UFJ銀行の対顧客電信売買相場の仲値(1.00ユーロ=185.50円)により計算されている。
(注3)本書の表で計数が四捨五入されている場合、合計は計数の総和と必ずしも一致しないことがある。
第一部【企業情報】
第1【本国における法制等の概要】
1【会社制度等の概要】
(1)【提出会社の属する国・州等における会社制度】
2026年6月26日付で提出した有価証券報告書(以下「2025年度有価証券報告書」という。)に記載された事項について、当該半期中に重要な変更はない。
(2)【提出会社の定款等に規定する制度】
2025年度有価証券報告書に記載された事項について、当該半期中に重要な変更はない。
2【外国為替管理制度】
以下の事項を除き、2025年度有価証券報告書に記載された事項について、当該半期中に重要な変更はない。訂正箇所には下線を付す。
欧州連合の他の加盟国と同様に、国連安全保障理事会の決議を遵守するための欧州連合の管轄当局の規制により、当該規制の指定する一定の法人および自然人に対する資産凍結命令がドイツにおいて発効した。また、欧州連合は、イランに対し独自の様々な経済制裁および金融制裁を課してきた。欧州連合は包括的共同作業計画に基づき、イランに対する核関連の経済制裁および金融制裁を2016年1月16日にすべて解除したが、2025年10月をもって同合意が失効したことにより、当該制裁が再発動された。
さらに、ウクライナでの戦争を受けて、欧州連合、米国、英国およびその他の国々がロシア、ベラルーシおよびウクライナの特定の地域の居住者であり、ならびに/またはロシアもしくはベラルーシに国籍を有する自然人および法人に対して広範にわたる制裁を課した。
若干の例外を除き、ドイツの居住者である法人または個人は、サービスまたは資本取引に関連して非居住たる法人または個人から受領しまたはこれらに対してもしくはこれらの勘定で行われる50,000ユーロ(または外国通貨による相当額)を超える支払いについて、ドイツ連邦銀行への報告が求められる。この報告要件は、統計上の目的によるものである。
上記の例外および適用される制裁を除いて、現在、ドイツの居住者またはドイツ市民以外の株主に対する資金の移管または配当その他の支払いの送金を妨げるドイツの法律、判決または規制は存在しない。
また、ドイツの非居住株主または外国人株主の当行株式の保有または適用ある議決権行使の権利は、ドイツの法律または当行の定款に基づき制限を受けることはない。ただし、投資額が一定の基準に達しまたはこれを上回った場合には、一定の報告義務が適用され、また当該投資がBaFin、欧州中央銀行およびその他の管轄当局による審査対象になることがある。
3【課税上の取扱い】
2025年度有価証券報告書に記載された事項について、当該半期中に重要な変更はない。
第2【企業の概況】
1【主要な経営指標等の推移】
(a)ドイツ銀行グループ(連結ベース)(注1)
| (特に表示がない限り単位:百万ユーロ(億円)) | |||||
| 年度/期間 | 2024年1月1日 から 同年12月31日 まで | 2025年1月1日 から 同年12月31日 まで | 2024年1月1日から 同年6月30日 まで | 2025年1月1日 から 同年6月30日 まで | 2026年1月1日 から 同年6月30日 まで |
| 純収益合計 | 30,092 (55,821) | 32,096 (59,538) | 15,368 (28,508) | 16,328 (30,288) | 17,150 (31,813) |
| 税引前利益 | 5,291 (9,815) | 9,731 (18,051) | 2,446 (4,537) | 5,258 (9,754) | 5,721 (10,612) |
| 純利益 | 3,505 (6,502) | 7,139 (13,243) | 1,503 (2,788) | 3,745 (6,947) | 4,079 (7,567) |
| ドイツ銀行株主およびその他の資本構成要素に帰属する純利益 | 3,366 (6,244) | 6,931 (12,857) | 1,429 (2,651) | 3,655 (6,780) | 3,969 (7,362) |
| 包括利益合計(税引後) | 4,236 (7,858) | 3,999 (7,418) | 1,624 (3,013) | 1,095 (2,031) | 4,108 (7,620) |
| 普通株式 | 5,106 (9,472) | 4,891 (9,073) | 5,106 (9,472) | 4,988 (9,253) | 4,891 (9,073) |
| 株主持分合計 | 66,276 (122,942) | 66,933 (124,161) | 63,634 (118,041) | 64,555 (119,750) | 66,679 (123,690) |
| 資産合計 | 1,387,177 (2,573,213) | 1,435,067 (2,662,049) | 1,351,406 (2,506,858) | 1,397,830 (2,592,975) | 1,521,494 (2,822,371) |
| 基本的流通株式1株当たり純資産(ユーロ(円)) | 33.41 (6,198) | 34.51 (6,402) | 32.07 (5,949) | 32.91 (6,105) | 34.93 (6,480) |
| 基本的1株当たり収益(ユーロ(円))(注2) | 1.40 (260) | 3.16 (586) | 0.43 (80) | 1.49 (276) | 1.65 (306) |
| 希薄化後1株当たり収益(ユーロ(円))(注2) | 1.37 (254) | 3.09 (573) | 0.42 (78) | 1.46 (271) | 1.63 (302) |
| Tier1自己資本比率(報告/段階的導入ベース)(%) | 17.0 | 17.5 | 16.3 | 17.7 | 17.2 |
| 総自己資本比率(報告/段階的導入ベース)(%) | 19.2 | 19.5 | 18.6 | 19.7 | 19.0 |
| 営業活動によるキャッシュ・フロー | -28,584 (-53,023) | 47,064 (87,304) | -25,075 (-46,514) | 25,651 (47,583) | 6,578 (12,202) |
| 投資活動によるキャッシュ・フロー | -6,781 (-12,579) | -26,311 (-48,807) | -3,311 (-6,142) | -20,972 (-38,903) | -12,400 (23,002) |
| 財務活動によるキャッシュ・フロー | -646 (-1,198) | -6,834 (-12,677) | -1,631 (-3,026) | -5,650 (-10,481) | -4,803 (8,910) |
| 現金および現金同等物の中間期末残高または期末残高 | 130,666 (242,385) | 138,277 (256,504) | 134,633 (249,744) | 122,792 (227,779) | 128,960 (239,221) |
| 従業員数(常勤相当)(人) | 89,753 | 89,879 | 89,470 | 89,426 | 89,742 |
(注1)IFRSによる。
(注2)税効果は、純利益(損失)において直接認識されている。それにより、2026年上半期の利益は、AT1証券のクーポンとして支払われた796百万ユーロ(税引前)によって調整されており、そのうち2026年第1四半期に48百万ユーロ、また2026年第2四半期に748百万ユーロが計上された。2025年の利益は、AT1証券のクーポンとして支払われた761百万ユーロ(税引前)によって調整されており、そのうち2025年第2四半期に728百万ユーロ、また2025年第4四半期に32百万ユーロが計上された。2024年の利益は、2024年第2四半期の574百万ユーロによって調整されている。AT1証券のクーポンはドイツ銀行株主に帰属しないため、IAS第33号に従い計算から控除することが必要となる。希薄化後普通株式1株当たり収益には、想定される転換による分子への影響が含まれている。純損失の場合は、1株当たり利益の計算において潜在的な希薄化後の株式は考慮していない(これを考慮すると1株当たり純損失の額が減少してしまうため。)。
(b)ドイツ銀行(非連結ベース)
ドイツ銀行(非連結ベース)の主要な経営指標等の推移に関する情報は、2026年6月30日現在、中間報告書において公表されていない。
2【事業の内容】
(1)会社の目的
2025年度有価証券報告書に記載された事項について、当該半期中に重要な変更はない。
(2)事業の内容
2025年度有価証券報告書に記載された事項について、当該半期中に重要な変更はない。
(3)日本における業務活動
2025年度有価証券報告書に記載された事項について、当該半期中に重要な変更はない。
3【関係会社の状況】
(1)親会社
当行には親会社はない。
(2)子会社 および 関連会社等(2026年6月30日現在)
2025年度有価証券報告書に記載された事項について、当該半期中に重要な変更はない。
4【従業員の状況】 ( 20 26 年6月 30 日現在)
(1) ドイツ 銀行グループ(連結)
| 従業員数(常勤相当) | 89,742人 |
|---|---|
| コーポレート・バンク(常勤相当) | 27,372 |
| インベストメント・バンク(常勤相当) | 20,233 |
| プライベート・バンク(常勤相当) | 35,709 |
| アセット・マネジメント(常勤相当) | 5,411 |
| コーポレートおよびその他(常勤相当)(全社共通インフラ割当分、従業員数(常勤相当)を含む。) | 37,429 |
(注)四捨五入されているため合計が一致しない可能性がある。
(2) ドイツ 銀行
ドイツ銀行(非連結ベース)の従業員数に関する情報は、2026年6月30日現在、中間報告書において公表されていない。
第3【事業の状況】
本項において言及されるすべての将来の見通しに関する記述は、当行グループの当連結中間会計期間の末日現在の評価に基づくものである。
1【経営方針、経営環境及び対処すべき課題等】
下記「3 経営者による財政状態、経営成績及びキャッシュ・フローの状況の分析-マネジメント・レポート-世界経済」、下記「3 経営者による財政状態、経営成績及びキャッシュ・フローの状況の分析-マネジメント・レポート-銀行業界」および下記「3 経営者による財政状態、経営成績及びキャッシュ・フローの状況の分析-マネジメント・レポート-戦略」の項を参照のこと。
2【事業等のリスク】
2025年度有価証券報告書に記載された事項について、当該半期中に重要な変更はない。
3【経営者による財政状態、経営成績及びキャッシュ・フローの状況の分析】
(無監査)
マネジメント・レポート
本項は、2026年7月29日公表の当行の中間報告書(Interim Report as of June 30, 2026)の「マネジメント・レポート」の項の抜粋の和訳である。
世界経済
| 経済成長率(%) (注1) | 2026年 6月30日現在 | 2025年 12月31日現在(注4) | 主な要因 |
|---|---|---|---|
| 世界経済(注2) | 3.2 | 3.4 | 2026年度上半期、世界経済は中東情勢の緊張に起因する地政学的な不確実性の高まりに見舞われ、これにより、石油および天然ガスの価格変動が生じ、消費者物価インフレ率が上昇した。その結果生じた購買力の低下は、投資の低迷と相まって、成長の勢いに対する重荷となった。 |
| このうち:先進国 | 1.4 | 1.7 | 先進国では、エネルギー価格が国内の資源保有量や調達力に応じて様々に変動した。全体として、インフレ率の上昇が購買力を低下させ、個人消費に対する重荷となった。価格上昇圧力の高まりを受け、一部の中央銀行は利上げを開始した。 |
| このうち:新興国市場 | 4.2 | 4.5 | 新興国市場では、程度の差はあるもののエネルギー価格の変動が見られた。アジアの一部では、中東からの輸入への依存度の高さが物理的な供給不足につながった。ラテンアメリカでは、エネルギー価格による影響は比較的軽微であった。中欧の新興国経済は底堅さを維持した。 |
| ユーロ圏経済(注3) | 0.4 | 1.3 | ユーロ圏経済は特に、輸入エネルギーへの依存度の高さから、石油および天然ガスの価格上昇の影響を受けた。これに伴うコスト上昇圧力が複数の産業に対する重荷となり、インフレ率の上昇が個人消費を抑制した。ECBは慎重な金融引き締め策に転じ、まずは利上げを実施した。 |
| このうち:ドイツ経済 | 0.3 | 0.2 | エネルギー価格の上昇が、個人需要および投資に対する重荷となった。しかし、政府消費は経済にとって追い風となった。特に製造業は多数の公共案件を受注したが、これに応えるためには生産能力の拡大が必要となる。 |
| 米国経済(注3) | 2.4 | 2.1 | 米国では、特に人工知能(AI)関連投資の堅調さに支えられ、成長は底堅さを示した。一方、個人消費はインフレ率の高止まりの影響を受けた。労働市場が安定を維持する中、連邦準備制度理事会は、上半期を通じて政策金利を維持することを決定した。 |
| 日本経済(注3) | 0.5 | 1.1 | 日本経済は、原油価格の上昇を受けて上半期に勢いを失った。しかし、豊富な産業在庫と多様化されたサプライ・チェーンがその影響を緩和した。個人消費は実質所得の低下により抑制された。日本銀行は、さらなる利上げにより金融引き締めを継続した。 |
| アジア経済(注3、注5) | 5.1 | 5.5 | アジア経済の勢いはエネルギー価格の上昇により鈍化したものの、各国の政策措置がインフレの加速抑制と需要低下の抑制に寄与した。輸出の成長は、堅調な投資活動に支えられ底堅さを維持した。 |
| このうち:中国経済 | 4.3 | 5.0 | 当年度上半期、中国経済は、特にAI関連製品の需要による好調な輸出によって下支えされた。内需は、インフレ率の上昇と政府支出の鈍化を背景に勢いを失った。中国人民銀行は金融政策を維持した。 |
(注1)年間実質GDP成長率(対前年比%)。出典:別途記載のものを除き各国の当局。
(注2)世界経済の成長率については、年次予測のみ入手可能であるため、半期の数値には2026年の通期予想を使用している。
(注3)四半期実質GDP成長率(前年同期比%)。出典:ドイツ銀行リサーチ。半期の数値は入手不能であるため、指標となる成長率として四半期成長率を使用している。
(注4)2025年の経済データの一部は公的な統計機関により改訂されている。その結果、このデータは過年度に公表した数値とは異なる可能性がある。
(注5)中国、香港、インド、インドネシア、マレーシア、フィリピン、シンガポール、スリランカ、韓国、台湾、タイ、ベトナムを含むが、日本を除く。
銀行業界
| 2026年6月30日現在 | |||||
|---|---|---|---|---|---|
| 前年同期比成長率(%) | 法人向け貸出 | 個人向け貸出 | 法人預金 | 個人預金 | 主な要因 |
| ユーロ圏(注1) | 3.8 | 3.0 | 4.4 | 3.5 | 民間部門への貸出は、特に法人向けを中心に2026年度上半期も回復傾向が続いた。この勢いは3年超ぶりの高水準に達した。しかし、この改善は、実体経済が依然として弱く金利の上昇がわずかであることを踏まえると、信用需要の増加によるものではなく、2023年から2024年の低迷からの正常化によって牽引された可能性が高い。資金調達面でも同様の傾向が見られ、法人預金は個人預金よりも動きが活発であった。 |
| このうち:ドイツ(注1) | 1.1 | 1.8 | 1.4 | 2.9 | 年初以降の数ヶ月間、中東情勢によるエネルギー価格の上昇の影響により、また国内で見込まれていた構造的経済改革の遅れが反映された可能性があり、ドイツとユーロ圏全体の貸出成長の格差が拡大した。法人向け貸出がわずかに増加した一方、個人向け貸出はほぼ横ばいであった。いずれの場合も、成長率はインフレ率を一貫して下回った。個人預金は緩やかな増加が続いたが、法人預金は減速した。 |
| 米国 | 6.2 | 2.6 | 6.2 (注2) | 6.2 (注2) | 底堅い米国経済に支えられ、法人部門の貸出成長は2026年度上半期に大幅に加速し、2023年以来の水準に達した。これは、主に商業貸出によるものであった。個人向け貸出は引き続き緩やかな拡大にとどまった。預金総額の増加も加速し、その伸びは新型コロナウイルス感染症のパンデミック以来最高の水準に達した。 |
| 中国(注1) | 8.1 | -0.9 | 4.8 | 7.5 | 民間部門向け貸出は、2007年の統計開始以降初めて、直近数ヶ月でさらに減速した。これは、数十年にわたる二桁成長からの根本的な転換を示している。名目GDPの動向と比較すると、これは大幅なデレバレッジであるといえる。資金調達面では、個人からの預金受入れも過去数年で最低水準まで減少した一方、企業からの預金はほぼ横ばいで推移した。 |
(注1)2026年5月31日現在。
(注2)セクター別内訳は入手不能であるため、米国の預金合計である。
2026年度上半期のインベストメント・バンキング&キャピタル・マーケッツ業界の手数料プールは、前年同期比16%増の528億ユーロとなった。これは、上半期としては2021年以降2番目に高い手数料プールであり、今回の成長サイクルにおける業界の取引活動の勢いの継続を示している。中東情勢による市場のボラティリティにもかかわらず、手数料プールは2026年度上半期のいずれの月においても前年同期の水準を上回った。合併および買収の手数料プール(主に完了した取引を反映している。)は、2025年における発表済み取引量の高水準に支えられ、2026年度上半期は前年同期比14%増の201億ユーロと記録的な水準に達した。この発表済み取引の力強い動きは今年に入っても継続しているが、依然として米国および大型案件(メガディール)に偏っている。資本市場では、エクイティ・キャピタル・マーケッツの手数料プールが、特に米国における新規株式公開の急増に牽引され、前年同期比64%増の99億ユーロとなった。レバレッジド・デット・キャピタル・マーケッツの手数料は、前年同期からほぼ横ばいの88億ユーロとなったが、これは、人工知能がソフトウェア企業に与える影響への懸念や、2026年度第1四半期の原油価格急騰後のハイイールド債発行体の借入コスト上昇の影響を業界が受けたためである。しかし、これらの懸念の一部が和らいだことで、2026年度第2四半期は前年同期比で改善した。投資適格債資本市場では、企業、金融機関、政府、国際機関および政府関係機関における記録的水準の取引高と力強い活動に支えられ、上半期の手数料は記録的水準の140億ユーロに達した。FIC業務では、収益プールは好調であった2025年度上半期をわずかに上回る見通しである。外国為替の顧客取引は、特に2026年度第1四半期のボラティリティの高まりを背景に、世界で最も取引されている10通貨でわずかに増加した。新興国市場の取引活動も、主に外国為替活動に牽引されて増加した。金利では、2026年度上半期の取引活動は、非常に好調であった前年同期と比較してわずかに減少すると見込まれていた。クレジット・トレーディングは、2025年度第2四半期に発表された米国政権の関税政策に対する市場の反応により信用スプレッドとセカンダリー取引が一時的に影響を受けた前年と比較して改善した。ファイナンシング業務では、2026年度上半期の顧客需要が引き続き堅調であり、前年同期とほぼ同水準で推移した。
戦略
以下の項は、2026年度上半期におけるドイツ銀行の戦略実行の概要を示しており、2025年度有価証券報告書の「戦略」の項と併せて読むべきものである。
スケーリング・ザ・グローバル・ハウスバンク
ドイツ銀行の「スケーリング・ザ・グローバル・ハウスバンク」戦略は、重点分野の成長、規律ある資本管理および拡張性のあるオペレーティング・モデルを通じて、価値創造を加速させることに重点を置いている。株主付加価値(SVA)は引き続き、当行全体のリソース配分と説明責任を導く中心的な運営指針となっている。
2028年の重要評価指標:
財務目標:
-当行グループの税引後平均有形株主資本利益率を13%超とする。
-費用収益比率を60%未満とする。
資本目標:
-CET1資本比率を13.5%から14.0%の範囲で維持し、最大分配可能額(MDA)に対して200ベーシス・ポイントの距離を下限とする。
-2026年以降の配当性向合計を60%とし、CET1資本比率が持続的に14%を超過する場合に余剰資本を配分する。
税引後平均有形株主資本利益率は、非GAAP財務指標である。非GAAP財務指標の定義および基礎となるIFRS数値との調整については、本報告書の「補足情報:非GAAP財務指標」の項に記載されている。
戦略実行の進捗
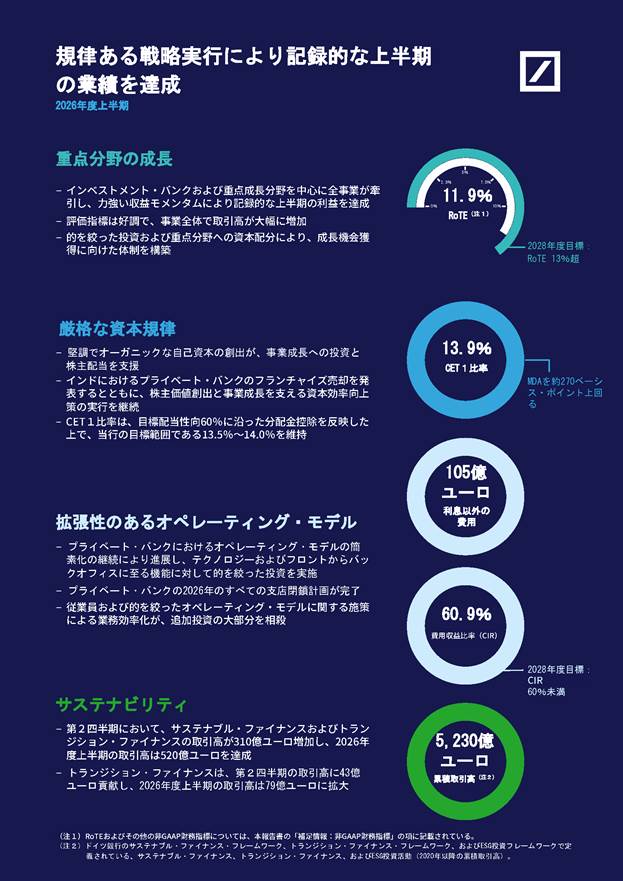
2026年度上半期において、ドイツ銀行は規律ある資本配分を維持し、拡張性のあるオペレーティング・モデルを推進しながら、重点分野の成長を実現するという戦略の実行をさらに進めた。当行は、インベストメント・バンク、ならびにプライベート・バンクおよびアセット・マネジメントにおける資産獲得を含む重点成長分野からの力強い貢献により、約330億ユーロという2026年度の収益目標に沿った収益の成長を実現した。当行は、厳格な資本規律を維持し、インドにおけるプライベート・バンクのフランチャイズの売却を発表した。これは、来年の完了時にSVAにプラスの効果をもたらすと見込まれている。また、事業全体にわたって複数の資本効率向上策を講じた。さらに、当行は、プライベート・バンクにおけるオペレーティング・モデルの簡素化を継続することで拡張性のあるオペレーティング・モデルの構築を進め、当行全体でテクノロジーおよびフロントからバックオフィスに至る機能に対して的を絞った投資を行った。例えば、コーポレート・バンクは、キャッシュ・マネジメント機能への投資を継続し、多国籍企業のカバレッジおよび販売プラットフォームの強化に取り組んだ。
当行は、現在の10億ユーロの自社株の買戻しプログラムの大部分を完了し、2026年度下半期に実施予定の2度目の500百万ユーロの自社株の買戻しプログラムについて監督当局の承認を受けた。この2度目の買戻しプログラムは、2026年度の純利益に対する目標配当性向60%の達成に寄与するものである。
サステナビリティ
ドイツ銀行のサステナビリティに関する主な取組みは以下のとおりである。
-ドイツの電力系統運用事業者に対し、変電所、系統接続および充電インフラを含む送配電網インフラへの金融投資として、100百万ユーロの貸付を支援した。同社の収益の90%超は、同社のフレームワークにおける持続可能な活動によって生み出されている。
-アジア太平洋地域の公共交通事業者による初の30億ユーロのグリーン・ボンド発行に参加した。これはAPAC地域で最大のユーロ建てグリーン・ボンドの発行であった。調達資金は、発行体のサステナブル・ファイナンス・フレームワークに基づき、再生可能エネルギー、低炭素輸送およびエネルギー効率を含む適格グリーン・プロジェクトに充当される。
-ドイツの公共交通事業者に対して融資を行い、同社は180百万ユーロのグリーン・シュルドシャイン(Green Schuldschein)の調達資金を、地下鉄、バスおよび関連サービスの改修に充当する。これにより、ドイツ銀行は低炭素かつ排出ゼロの公共交通を支援する。
-格付機関S&Pグローバル(S&P Global)による最新のコーポレート・サステナビリティ評価を受け、ダウ・ジョーンズ・ベスト・イン・クラス・ワールド・インデックスおよびヨーロッパ・インデックス(Dow Jones Best in Class World and Europe Indices)の構成銘柄に再選定された。
当行グループの業績
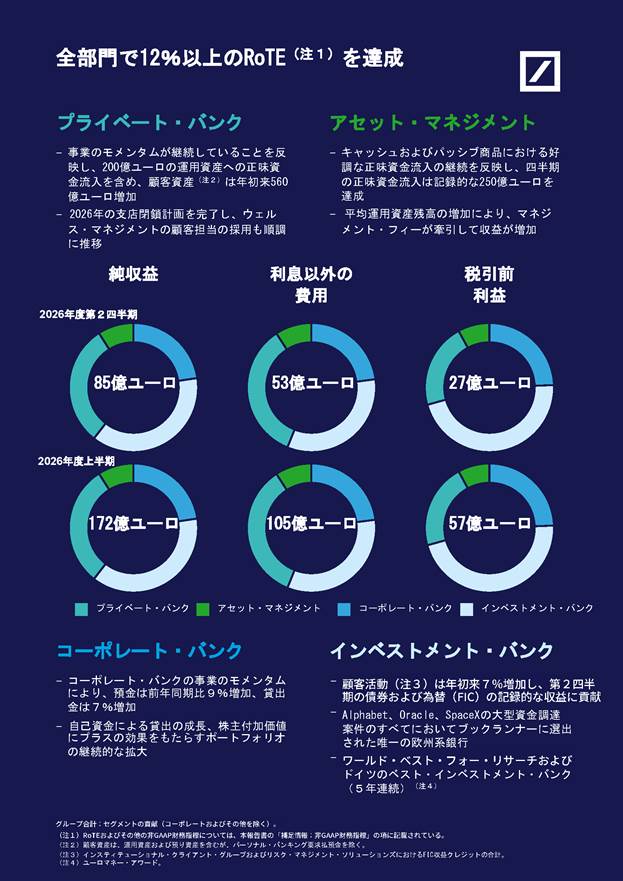
ドイツ銀行の2026年度第2四半期の税引前利益は、前年同四半期と比べて258百万ユーロ、率にして11%増加し、27億ユーロとなった。2026年度第2四半期の税引後利益は、前年同四半期と比べて172百万ユーロ、率にして10%増加し、19億ユーロとなった。
税引後平均株主資本利益率(RoE)は、前年同四半期の9.1%から9.8%に上昇した。税引後平均有形株主資本利益率(RoTE)は、前年同四半期の10.1%から11.0%に上昇した。費用収益比率は、前年同四半期の64%から63%に改善した。
2026年度第2四半期の純収益は、すべての事業セグメントにおける成長を反映して、前年同期比9%増の85億ユーロとなった。純手数料およびフィー収益は、前年同期と比べて186百万ユーロ、率にして7%増加し、29億ユーロとなった。純利息収益は、預金量の増加およびヘッジ・ポートフォリオが寄与した預金関連の純利息収益の増加により、前年同期の38億ユーロから19%増加し、45億ユーロとなった。貸出金からの純利息収益も増加し、これは貸出残高の増加を反映している。銀行勘定の主要セグメントにおける純利息収益は、貸出金と預金の双方が収益増加に寄与したことにより、前年同期の34億ユーロから5%増加し、36億ユーロとなった。
利息以外の費用は、前年同期比8%増の53億ユーロとなった。これは、固定給および業績連動報酬の増加、フランチャイズへの継続的な投資、インドにおけるプライベート・バンクのフランチャイズ売却の発表の影響、ならびに前年同四半期に寄与した訴訟関連の戻入れが当四半期は発生しなかったことによるもので、業務効率化により一部相殺された。
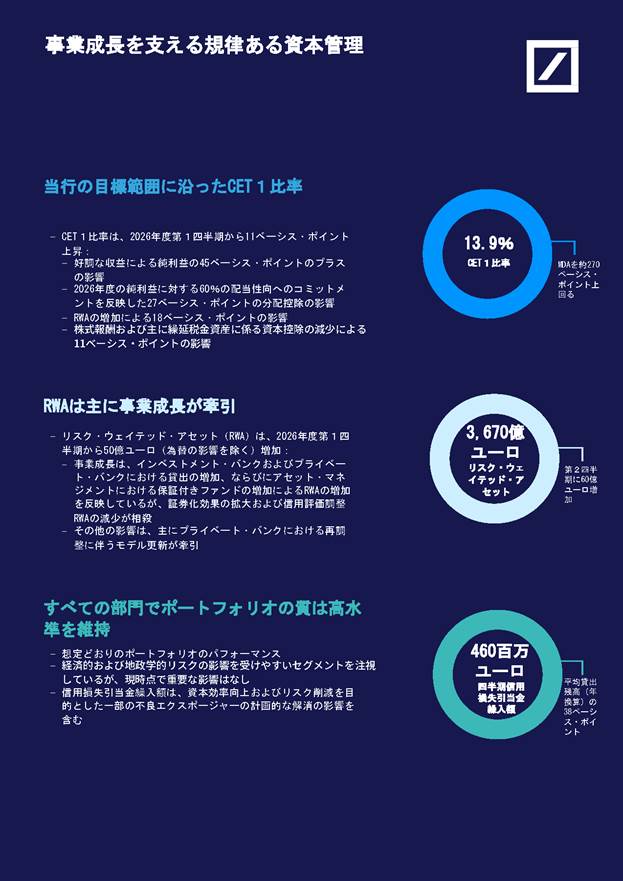
2026年度第2四半期の信用損失引当金繰入額は、460百万ユーロ(平均貸出残高の38ベーシス・ポイント)で、前年同四半期と比べて9%増加した。資本効率向上およびリスク削減を目的とした一部の不良エクスポージャーの計画的な縮小の影響は、オーバーレイの戻入れにより一部相殺された。
2026年6月30日現在の普通株式等Tier1(CET1)資本比率は13.9%であり、60%の配当性向に基づく資本控除を反映した上で、当行の目標範囲に収まっている。ドイツ銀行は7月に、500百万ユーロの新たな自社株の買戻しプログラムを発表した。これは2026年度の純利益を原資とし、現在の資本控除額により全額カバーされる。
ドイツ銀行の2026年度上半期の税引前利益は、前年同期と比べて462百万ユーロ、率にして9%増加し、57億ユーロとなった。これは、収益が小幅に増加したものであり、利息以外の費用の小幅な増加および信用損失引当金繰入額の増加により一部相殺された。2026年度上半期の税引後利益は、前年同期と比べて333百万ユーロ、率にして9%増加し、41億ユーロとなった。
2026年度上半期のRoEは、前年同期の9.9%に対して10.6%であった。RoTEは、前年同期の11.0%に対して11.9%であった。費用収益比率は、前年同期の62%から61%に改善した。
2026年度上半期の純収益は、前年同期と比べて823百万ユーロ、率にして5%増加し、172億ユーロとなった。純手数料およびフィー収益は、前年同期と比べて239百万ユーロ、率にして4%増加し、57億ユーロとなった。2026年度上半期の純利息収益は、前年同期の75億ユーロから17%増加し、88億ユーロとなった。銀行勘定の主要セグメントにおける純利息収益は、前年同期の68億ユーロから6%増加し、72億ユーロとなった。
2026年度上半期の利息以外の費用は、276百万ユーロ、率にして3%増加し、105億ユーロとなった。この増加は、技術強化に対する計画的な追加投資、プライベート・バンクにおけるオペレーティング・モデルの最適化、ウェルス・マネジメントおよびインベストメント・バンキング&キャピタル・マーケッツにおける雇用、ならびにコーポレート・バンクのソリューションの拡大を主因とする。一方、従業員および的を絞ったオペレーティング・モデルに関する施策を通じた業務効率化により一部相殺された。
2026年度上半期の信用損失引当金繰入額は、979百万ユーロ(平均貸出残高の41ベーシス・ポイント)で、前年同期の894百万ユーロから9%増加した。
銀行勘定の主要セグメントにおける純利息収益および税引後平均有形株主資本利益率は、非GAAP財務指標である。非GAAP財務指標の定義および基礎となるIFRS指標との調整については、本報告書の「補足情報:非GAAP財務指標」の項に記載されている。
当行グループの業績概要
| 単位:百万ユーロ (別途記載のものを除く。) | 2026年 6月30日 終了 3ヶ月間 | 2025年 6月30日 終了 3ヶ月間 | 変動額 | 増減率(%) | 2026年 6月30日 終了 6ヶ月間 | 2025年 6月30日 終了 6ヶ月間 | 変動額 | 増減率(%) |
|---|---|---|---|---|---|---|---|---|
| 純収益: | ||||||||
| このうち: | ||||||||
| プライベート・バンク | 2,566 | 2,371 | 195 | 8 | 5,133 | 4,810 | 324 | 7 |
| アセット・マネジメント | 756 | 725 | 31 | 4 | 1,558 | 1,455 | 103 | 7 |
| コーポレート・バンク | 1,906 | 1,896 | 10 | 1 | 3,722 | 3,763 | -40 | -1 |
| インベストメント・バンク | 3,185 | 2,687 | 498 | 19 | 6,558 | 6,049 | 509 | 8 |
| コーポレートおよびその他 | 65 | 125 | -59 | -48 | 179 | 252 | -73 | -29 |
| 純収益合計 | 8,479 | 7,804 | 676 | 9 | 17,150 | 16,328 | 823 | 5 |
| 信用損失引当金繰入額 | 460 | 423 | 37 | 9 | 979 | 894 | 84 | 9 |
| 利息以外の費用: | ||||||||
| 報酬および手当 | 3,108 | 2,894 | 214 | 7 | 6,037 | 5,935 | 102 | 2 |
| 一般管理費 | 2,233 | 2,065 | 168 | 8 | 4,415 | 4,245 | 170 | 4 |
| のれんおよびその他の無形資産の減損 | - | - | - | N/M | - | - | - | N/M |
| 再編費用 | -1 | - | -2 | N/M | - | -5 | 5 | -99 |
| 利息以外の費用合計 | 5,340 | 4,959 | 381 | 8 | 10,451 | 10,175 | 276 | 3 |
| 税引前利益(損失) | 2,680 | 2,421 | 258 | 11 | 5,721 | 5,258 | 462 | 9 |
| 法人所得税費用(ベネフィット) | 774 | 688 | 86 | 13 | 1,642 | 1,513 | 129 | 9 |
| 当期純利益(損失) | 1,905 | 1,733 | 172 | 10 | 4,079 | 3,745 | 333 | 9 |
| 非支配持分に帰属する純利益(損失) | 55 | 46 | 9 | 19 | 110 | 90 | 20 | 22 |
| ドイツ銀行株主およびその他の資本構成要素に帰属する純利益(損失) | 1,850 | 1,687 | 163 | 10 | 3,969 | 3,655 | 314 | 9 |
| その他の資本構成要素に帰属する純利益(損失) | 210 | 202 | 8 | 4 | 417 | 395 | 22 | 6 |
| ドイツ銀行株主に帰属する純利益(損失) | 1,640 | 1,485 | 155 | 10 | 3,552 | 3,260 | 291 | 9 |
| 税引後平均株主資本利益率(注1) | 9.8% | 9.1% | 0.8ppt | N/M | 10.6% | 9.9% | 0.8ppt | N/M |
| 税引後平均有形株主資本利益率(注1) | 11.0% | 10.1% | 0.9ppt | N/M | 11.9% | 11.0% | 0.8ppt | N/M |
| 費用収益比率(注2) | 63.0% | 63.6% | -0.6ppt | N/M | 60.9% | 62.3% | -1.4ppt | N/M |
| 普通株式等Tier1資本比率 | 13.9% | 14.2% | -0.3ppt | N/M | 13.9% | 14.2% | -0.3ppt | N/M |
| リスク・ウェイテッド・アセット(単位:十億ユーロ)(注3) | 367 | 341 | 26 | 8 | 367 | 341 | 26 | 8 |
| このうち:オペレーショナル・リスクRWA(単位:十億ユーロ)(注3) | 65 | 59 | 6 | 11 | 65 | 59 | 6 | 11 |
| 従業員数(常勤相当)(注3) | 89,742 | 89,426 | 316 | - | 89,742 | 89,426 | 316 | - |
N/M-表記するに値しない。
過年度の比較数値は、当年度の表示に合わせて表示されている。
(注1)ドイツ銀行株主に帰属する純利益(損失)(AT1クーポン控除後)に基づく。詳細については、本報告書の「補足情報:非GAAP財務指標」の項に記載されている。
(注2)利息以外の費用の純収益合計に対する割合。純収益合計は、信用損失引当金繰入前の純利息収益に利息以外の収益を加えたものと定義される。
(注3)四半期末現在。
セグメント別の経営成績
プライベート・バンク
2026年度第2四半期の税引前利益は605百万ユーロとなり、前年同期と同水準であった。これは、主に利息以外の費用および信用損失引当金繰入額の増加が、収益の前年同期比8%の増加により相殺された結果である。税引後RoEは前年同四半期の10.4%から10.8%に、税引後RoTEは前年同四半期の10.8%から11.3%に上昇した。費用収益比率は、前年同四半期と同水準の70%であった。
純収益は、前年同期比8%増の26億ユーロとなった。純利息収益は前年同期比10%増の17億ユーロ、純手数料およびフィー収益は前年同期比で増加し、8億ユーロとなった。収益の増加は、当行の戦略に沿った預金および投資商品からの収益の大幅な増加によるもので、その他の銀行サービスからの収益の大幅な減少により一部相殺された。パーソナル・バンキングの収益は、前年同期比6%増の14億ユーロとなった。これは、預金収益の大幅な増加が、その他の銀行サービスからの収益の大幅な減少により一部相殺されたことによるものであった。ウェルス・マネジメントの収益は、前年同期比11%増の12億ユーロとなった。これは、貸出金収益が前年同期比でわずかに減少したものの、預金および投資商品からの収益が増加したことを反映している。
2026年度第2四半期の信用損失引当金繰入額は、177百万ユーロ(平均貸出残高の29ベーシス・ポイント)であった。前年同四半期の信用損失引当金繰入額は、モデル更新が寄与して118百万ユーロ(平均貸出残高の19ベーシス・ポイント)であった。信用の質は底堅さを維持しており、引当金は安定したポートフォリオの質を反映していた。
利息以外の費用は、退職関連費用を含む継続的な追加費用、およびインドにおけるプライベート・バンクのフランチャイズの売却発表に伴う初期の影響を反映し、前年同期比8%増の18億ユーロとなった。
運用資産は、90億ユーロの正味資金流入および280億ユーロの好調な市場展開を反映した継続的な成長により、当四半期末現在7,320億ユーロとなった。
プライベート・バンクの2026年度上半期の税引前利益は、前年同期と比べて191百万ユーロ、率にして17%増加し、13億ユーロとなった。税引後RoEは前年同期の9.4%から11.5%に、税引後RoTEは前年同期の9.5%から12.0%に上昇した。費用収益比率は、前年同期の70%から68%に改善した。これらの変動は、主に純手数料およびフィー収益の増加はわずかであったものの純利息収益の大幅な増加に牽引され、収益が7%増の51億ユーロとなったことによるものであった。この増加は、事業売却に関連する初期の影響および退職関連費用を含む継続的な追加費用により、利息以外の費用がわずかに増加して35億ユーロとなったことにより一部相殺された。信用損失引当金繰入額は、前年同期の336百万ユーロから増加して356百万ユーロとなった。この変動は、安定したポートフォリオの質を反映したものである一方、前年同期は信用損失引当金繰入モデルの更新が寄与している。プライベート・バンクでは、当年度上半期において運用資産への正味資金流入が203億ユーロに達した。
プライベート・バンクの業績概要
| 単位:百万ユーロ (別途記載のものを除く。) | 2026年 6月30日 終了 3ヶ月間 | 2025年 6月30日 終了 3ヶ月間 | 変動額 | 増減率(%) | 2026年 6月30日 終了 6ヶ月間 | 2025年 6月30日 終了 6ヶ月間 | 変動額 | 増減率(%) |
|---|---|---|---|---|---|---|---|---|
| 純収益: | ||||||||
| パーソナル・バンキング | 1,383 | 1,306 | 77 | 6 | 2,742 | 2,594 | 148 | 6 |
| ウェルス・マネジメント(注1) | 1,184 | 1,065 | 118 | 11 | 2,392 | 2,215 | 176 | 8 |
| 純収益合計 | 2,566 | 2,371 | 195 | 8 | 5,133 | 4,810 | 324 | 7 |
| このうち: | ||||||||
| 純利息収益 | 1,662 | 1,517 | 145 | 10 | 3,300 | 2,971 | 329 | 11 |
| 純手数料およびフィー収益 | 799 | 739 | 59 | 8 | 1,651 | 1,571 | 80 | 5 |
| その他の収益 | 106 | 115 | -9 | -8 | 182 | 268 | -86 | -32 |
| 信用損失引当金繰入額 | 177 | 118 | 60 | 51 | 356 | 336 | 20 | 6 |
| 利息以外の費用: | ||||||||
| 報酬および手当 | 766 | 675 | 90 | 13 | 1,467 | 1,414 | 54 | 4 |
| 一般管理費 | 1,020 | 972 | 48 | 5 | 2,025 | 1,970 | 54 | 3 |
| のれんおよびその他の無形資産の減損 | - | - | - | N/M | - | - | - | N/M |
| 再編費用 | -2 | 1 | -2 | N/M | - | -5 | 5 | N/M |
| 利息以外の費用合計 | 1,784 | 1,648 | 136 | 8 | 3,492 | 3,379 | 113 | 3 |
| 非支配持分 | - | - | - | N/M | - | - | - | N/M |
| 税引前利益(損失) | 605 | 605 | - | - | 1,286 | 1,094 | 191 | 17 |
| 従業員数合計(常勤相当)(注2) | 35,709 | 36,917 | -1,208 | -3 | 35,709 | 36,917 | -1,208 | -3 |
| リスク・ウェイテッド・アセット(単位:十億ユーロ)(注2) | 97 | 93 | 4 | 4 | 97 | 93 | 4 | 4 |
| このうち:オペレーショナル・リスクRWA(単位:十億ユーロ)(注2) | 16 | 15 | 1 | 7 | 16 | 15 | 1 | 7 |
| 運用資産(単位:十億ユーロ)(注2、注3) | 732 | 645 | 87 | 13 | 732 | 645 | 87 | 13 |
| 正味資金流入(単位:十億ユーロ) | 9 | 6 | 2 | 39 | 20 | 12 | 8 | 66 |
| 費用収益比率(注4) | 69.5% | 69.5% | -ppt | N/M | 68.0% | 70.3% | -2.2ppt | N/M |
| 税引後平均株主資本利益率(注5) | 10.8% | 10.4% | 0.3ppt | N/M | 11.5% | 9.4% | 2.1ppt | N/M |
| 税引後平均有形株主資本利益率(注5) | 11.3% | 10.8% | 0.5ppt | N/M | 12.0% | 9.5% | 2.5ppt | N/M |
N/M-表記するに値しない。
過年度の比較数値は、当年度の表示に合わせて表示されている。
(注1)2025年度第4四半期より、プライベート・バンクは「ウェルス・マネジメントおよびプライベート・バンキング」の名称を「ウェルス・マネジメント」に変更した。
(注2)四半期末現在。
(注3)運用資産には、顧客に代わって投資目的で保有する資産および/またはドイツ銀行が助言または運用管理を行う顧客資産が含まれる。運用資産は、一任もしくはアドバイザリー・ベースで運用管理されているか、または当行に預けられている。預金が投資目的で保有されている場合、運用資産とみなす。パーソナル・バンキングにおいて、これには定期預金および貯蓄預金が含まれる。ウェルス・マネジメントにおいては(ビジネス・バンキングを除く。)、すべての顧客の預金は主に投資目的で当行が保有しているものとみなされ、したがって運用資産に分類される。プライベート・バンクが、DWSが管理する運用資産として適格な投資商品を販売する場合、これらの資産は2つの異なる独立した適格サービスであるため、プライベート・バンクの運用資産およびアセット・マネジメント(DWS)の運用資産として計上される。
(注4)利息以外の費用の純収益合計に対する割合。純収益合計は、信用損失引当金繰入前の純利息収益に利息以外の収益を加えたものと定義される。
(注5)ドイツ銀行株主に帰属する純利益(損失)(AT1クーポン控除後)に基づく。詳細については、本報告書の「補足情報:非GAAP財務指標」の項に記載されている。
アセット・マネジメント
2026年度第2四半期の税引前利益は、純収益がわずかに増加したものの利息以外の費用の増加により相殺され、前年同期からほぼ横ばいの224百万ユーロとなった。税引後RoEは前年同四半期の11.6%から14.2%に、税引後RoTEは前年同四半期の26.0%から38.8%に上昇した。費用収益比率は、2025年度第2四半期の60%から62%に上昇した。
純収益は、前年同期比で4%とわずかに増加し756百万ユーロとなった。マネジメント・フィーは、好調な市場および正味資金流入により平均運用資産残高が増加したことが寄与して、前年同期比13%の大幅な増加である709百万ユーロとなった。運用報酬および取引手数料は、主に前年同期にオルタナティブ商品の運用報酬が高水準であったその反動により、11百万ユーロへと大幅に減少した。その他の収益は、前年同期比で3%とわずかに減少し36百万ユーロとなった。これは、主に保証付き商品の不利な評価の影響を受けたものであるが、資金調達費用の減少により一部相殺された。
利息以外の費用は、主に運用資産の増加によるファンド関連サービス費用の増加、および株価連動報酬の影響を反映して、前年同期比7%増の469百万ユーロとなった。
2026年度第2四半期の運用資産は、970億ユーロ増加し1兆1,900億ユーロとなった。この増加は、主に好調な市場および正味資金流入に牽引され、為替の好影響にも支えられた。2026年度第2四半期の正味資金流入は、主にパッシブおよびキャッシュ商品に牽引され、前年同四半期の80億ユーロに対して250億ユーロとなった。
2026年度上半期の税引前利益は、前年同期比17%と大幅増の504百万ユーロとなった。税引後RoEは前年同期の10.8%から16.1%に、税引後RoTEは前年同期の24.2%から44.4%に上昇した。両比率の改善は、アセット・マネジメントの資本配分フレームワークの更新に支えられたものである。費用収益比率は、前年同期の62%から59%に改善した。この変動は、利息以外の費用が914百万ユーロとほぼ横ばいであったのに対し、純収益が7%増の16億ユーロとなったことによるものである。運用資産は、引き続き好調な市場および(主にパッシブ商品による)正味資金流入、ならびに為替の好影響を反映し、1兆1,900億ユーロに増加した。
アセット・マネジメントの業績概要
| 単位:百万ユーロ (別途記載のものを除く。) | 2026年 6月30日 終了 3ヶ月間 | 2025年6月30日 終了 3ヶ月間 | 変動額 | 増減率(%) | 2026年 6月30日 終了 6ヶ月間 | 2025年 6月30日 終了 6ヶ月間 | 変動額 | 増減率(%) |
|---|---|---|---|---|---|---|---|---|
| 純収益: | ||||||||
| マネジメント・フィー | 709 | 630 | 79 | 13 | 1,382 | 1,268 | 114 | 9 |
| 運用報酬および取引手数料 | 11 | 58 | -47 | -81 | 120 | 95 | 25 | 26 |
| その他 | 36 | 37 | -1 | -3 | 56 | 92 | -36 | -39 |
| 純収益合計 | 756 | 725 | 31 | 4 | 1,558 | 1,455 | 103 | 7 |
| 信用損失引当金繰入額 | - | - | - | N/M | - | - | - | N/M |
| 利息以外の費用: | ||||||||
| 報酬および手当 | 243 | 226 | 17 | 8 | 486 | 476 | 9 | 2 |
| 一般管理費 | 226 | 212 | 14 | 7 | 428 | 428 | - | - |
| のれんおよびその他の無形資産の減損 | - | - | - | N/M | - | - | - | N/M |
| 再編費用 | - | - | - | N/M | - | - | - | N/M |
| 利息以外の費用合計 | 469 | 438 | 31 | 7 | 914 | 905 | 9 | 1 |
| 非支配持分 | 63 | 62 | - | - | 140 | 121 | 19 | 16 |
| 税引前利益(損失) | 224 | 225 | -1 | - | 504 | 429 | 75 | 17 |
| 従業員数合計(常勤相当)(注1) | 5,411 | 5,229 | 182 | 3 | 5,411 | 5,229 | 182 | 3 |
| リスク・ウェイテッド・アセット(単位:十億ユーロ)(注1) | 17 | 13 | 4 | 28 | 17 | 13 | 4 | 28 |
| このうち:オペレーショナル・リスクRWA(単位:十億ユーロ)(注1) | 5 | 5 | 1 | 14 | 5 | 5 | 1 | 14 |
| 運用資産(単位:十億ユーロ)(注1、注2) | 1,190 | 1,010 | 180 | 18 | 1,190 | 1,010 | 180 | 18 |
| 正味資金流入(単位:十億ユーロ) | 25 | 8 | 16 | 192 | 36 | 28 | 7 | 26 |
| 費用収益比率(注3) | 62.0% | 60.4% | 1.7ppt | N/M | 58.7% | 62.2% | -3.5ppt | N/M |
| 税引後平均株主資本利益率(注4) | 14.2% | 11.6% | 2.5ppt | N/M | 16.1% | 10.8% | 5.2ppt | N/M |
| 税引後平均有形株主資本利益率(注4) | 38.8%(注5) | 26.0% | 12.8ppt | N/M | 44.4%(注5) | 24.2% | 20.2ppt | N/M |
N/M-表記するに値しない。
過年度の比較数値は、当年度の表示に合わせて表示されている。
(注1)四半期末現在。
(注2)運用資産(AuM)とは、(a)当セグメントが一任ベースまたは非一任アドバイザリー・ベースで運用管理する資産(当セグメントが運用会社となり、ポートフォリオ運用を第三者に委託している場合を含む。)、ならびに(b)第三者が保有または運用し、かつ当セグメントが契約に基づき、継続的な性質の助言(定期的または期間ごとの評価、モニタリングおよび/またはレビューを含む。)を提供する資産をいう。運用資産は、集団投資(ミューチュアル・ファンドおよび上場投資信託を含む。)と個別顧客のマンデートの両方を表す。運用資産は、IFRSの下で適用される公正価値ルールとは異なる可能性のある、各報告日現在の資産運用会社に関する各国の規制ルールに基づき、現在の市場価値で測定される。測定可能な価値は、ほとんどのリテール商品については毎日入手可能であるが、一部の商品については月次、四半期ごとまたは年次でのみ更新される場合がある。運用資産には持分法適用投資は含まれないが、シード・キャピタルおよび当セグメントがマネジメント・フィーを稼得しているコミットメント・キャピタルは含まれる。プライベート・バンクが、DWSが管理する運用資産として適格な投資商品を販売する場合、これらは2つの異なる独立した適格サービスであるため、プライベート・バンクの運用資産およびアセット・マネジメント(DWS)の運用資産として計上される。
(注3)利息以外の費用の純収益合計に対する割合。純収益合計は、信用損失引当金繰入前の純利息収益に利息以外の収益を加えたものと定義される。
(注4)ドイツ銀行株主に帰属する純利益(損失)(AT1クーポン控除後)に基づく。詳細については、本報告書の「補足情報:非GAAP財務指標」の項に記載されている。
(注5)2025年度第4四半期より、アセット・マネジメントの資本配分フレームワークが更新されている。詳細については、2025年度有価証券報告書の注記04「事業セグメントおよび関連情報」に記載されている。
コーポレート・バンク
2026年度第2四半期の税引前利益は、前年同期比6%減の691百万ユーロとなった。これは、利息以外の費用のわずかな増加および信用損失引当金繰入額の大幅な増加の影響を受けたもので、収益のわずかな増加により一部相殺された。税引後RoEは前年同四半期の16.2%から15.0%に、税引後RoTEは前年同四半期の17.6%から16.4%に低下した。費用収益比率は、2025年度第2四半期の60%から62%に上昇した。
2026年度第2四半期の純収益は、非常に好調であった前年同四半期に比較して、取引量の増加、金利ヘッジ、ならびに純手数料およびフィー収益の増加に支えられ、前年同期比1%増の19億ユーロとなった。コーポレート・トレジャリー・サービスの収益は、取引量の増加および金利ヘッジが寄与して、前年同期比3%増の11億ユーロとなった。インスティテューショナル・クライアント・サービスの収益は、前年同期比6%減の496百万ユーロとなった。これは、主に前年同期に計上された特定項目からの収益が当期は発生しなかったことによるもので、取引量の増加ならびに純手数料およびフィー収益の増加により一部相殺された。ビジネス・バンキングの収益は、マージンの正常化によるマイナスの影響が金利ヘッジおよび取引量の増加により相殺され、前年同期比3%増の326百万ユーロとなった。
2026年度第2四半期の信用損失引当金繰入額は、モデル更新が寄与した前年同四半期の22百万ユーロに対し、安定したポートフォリオの質を反映して38百万ユーロ(平均貸出残高の13ベーシス・ポイント)となった。
利息以外の費用は、前年同期比4%増の12億ユーロとなった。これは、取引量に関連する増加およびフランチャイズ投資、ならびに前年同四半期における訴訟引当金の戻入れが当期は発生しなかったことによるもので、規律あるコスト管理により一部相殺された。
2026年度上半期の税引前利益は、前年同期比4%減の13億ユーロとなった。税引後RoEは前年同期の14.7%から14.2%に、税引後RoTEは前年同期の15.9%から15.6%に低下した。費用収益比率は、前年同期の61%から62%に上昇した。これらの変動は、収益が1%減の37億ユーロとなったこと、および利息以外の費用が1%増の23億ユーロとなったマイナスの影響を、信用損失引当金繰入額が13%減の86百万ユーロとなったことにより一部相殺した結果である。
コーポレート・バンクの業績概要
| 単位:百万ユーロ (別途記載のものを除く。) | 2026年 6月30日 終了 3ヶ月間 | 2025年 6月30日 終了 3ヶ月間 | 変動額 | 増減率(%) | 2026年 6月30日 終了 6ヶ月間 | 2025年 6月30日 終了 6ヶ月間 | 変動額 | 増減率(%) |
|---|---|---|---|---|---|---|---|---|
| 純収益: | ||||||||
| コーポレート・トレジャリー・サービス | 1,084 | 1,053 | 31 | 3 | 2,158 | 2,126 | 33 | 2 |
| インスティテューショナル・クライアント・サービス | 496 | 527 | -31 | -6 | 916 | 1,000 | -84 | -8 |
| ビジネス・バンキング | 326 | 316 | 10 | 3 | 648 | 637 | 11 | 2 |
| 純収益合計 | 1,906 | 1,896 | 10 | 1 | 3,722 | 3,763 | -40 | -1 |
| このうち: | ||||||||
| 純利息収益 | 1,163 | 1,169 | -5 | - | 2,308 | 2,329 | -22 | -1 |
| 純手数料およびフィー収益 | 723 | 696 | 27 | 4 | 1,386 | 1,353 | 33 | 2 |
| その他の収益 | 20 | 32 | -12 | -37 | 28 | 80 | -52 | -65 |
| 信用損失引当金繰入額 | 38 | 22 | 17 | 76 | 86 | 99 | -13 | -13 |
| 利息以外の費用: | ||||||||
| 報酬および手当 | 445 | 399 | 45 | 11 | 864 | 803 | 61 | 8 |
| 一般管理費 | 733 | 737 | -4 | -1 | 1,458 | 1,491 | -33 | -2 |
| のれんおよびその他の無形資産の減損 | - | - | - | N/M | - | - | - | N/M |
| 再編費用 | - | - | - | N/M | - | - | - | N/M |
| 利息以外の費用合計 | 1,177 | 1,137 | 41 | 4 | 2,322 | 2,294 | 28 | 1 |
| 非支配持分 | - | - | - | N/M | - | - | - | N/M |
| 税引前利益(損失) | 691 | 738 | -47 | -6 | 1,314 | 1,370 | -56 | -4 |
| 従業員数合計(常勤相当)(注1) | 27,372 | 26,163 | 1,208 | 5 | 27,372 | 26,163 | 1,208 | 5 |
| リスク・ウェイテッド・アセット(単位:十億ユーロ)(注1) | 74 | 72 | 2 | 2 | 74 | 72 | 2 | 2 |
| このうち:オペレーショナル・リスクRWA(単位:十億ユーロ)(注1) | 12 | 11 | 1 | 6 | 12 | 11 | 1 | 6 |
| 費用収益比率(注2) | 61.8% | 59.9% | 1.8ppt | N/M | 62.4% | 61.0% | 1.4ppt | N/M |
| 税引後平均株主資本利益率(注3) | 15.0% | 16.2% | -1.2ppt | N/M | 14.2% | 14.7% | -0.5ppt | N/M |
| 税引後平均有形株主資本利益率(注3) | 16.4% | 17.6% | -1.1ppt | N/M | 15.6% | 15.9% | -0.3ppt | N/M |
N/M-表記するに値しない。
過年度の比較数値は、当年度の表示に合わせて表示されている。
(注1)四半期末現在。
(注2)利息以外の費用の純収益合計に対する割合。純収益合計は、信用損失引当金繰入前の純利息収益に利息以外の収益を加えたものと定義される。
(注3)ドイツ銀行株主に帰属する純利益(損失)(AT1クーポン控除後)に基づく。詳細については、本報告書の「補足情報:非GAAP財務指標」の項に記載されている。
インベストメント・バンク
2026年度第2四半期の税引前利益は、前年同期比59%増の13億ユーロとなった。これは、収益の大幅な増加および信用損失引当金繰入額の減少によるもので、利息以外の費用の増加により一部相殺された。税引後RoEは前年同四半期の8.4%から12.9%に、税引後RoTEは前年同四半期の8.7%から13.4%に上昇した。費用収益比率は、前年同四半期の60%から53%に改善した。
純収益は、第2四半期の債券および為替(FIC)の記録的な業績ならびにインベストメント・バンキング&キャピタル・マーケッツ(IBCM)の収益の大幅な増加を反映して、前年同期比で19%増の32億ユーロとなった。FICの収益は、第2四半期として記録的な、前年同期比16%増の26億ユーロとなった。これは、FIC(マーケッツ)の好調な業績に牽引されたもので、前年同四半期比で大幅な増加となった。FIC(マーケッツ)の収益は、金利およびクレジット・トレーディングの成長に牽引され、前年同期比27%増の17億ユーロとなった一方、FIC(ファイナンシング)の収益は、好調な前年同四半期からほぼ横ばいの905百万ユーロとなった。2026年度第2四半期のIBCMの収益は、業界手数料プールが成長を続ける中(Dealogicによる)、株式オリジネーションおよびアドバイザリーがいずれも好調であったことを反映して、前年同期比36%増の559百万ユーロとなった。
第2四半期の信用損失引当金繰入額は174百万ユーロ(平均貸出残高の58ベーシス・ポイント)で、前年同四半期と比べて大幅に減少した。これは、オーバーレイの戻入れおよび前年同四半期のモデル更新の影響が当期はなかったことが、資本効率向上およびリスク削減を目的とした一部の不良エクスポージャーの計画的な縮小の影響を上回ったことによるものである。
利息以外の費用は、主に選択的な雇用および業績連動報酬の影響により、前年同期比6%増の17億ユーロとなった。
2026年度上半期の税引前利益は、前年同期比16%増の28億ユーロとなった。税引後RoEは前年同期の12.9%から14.0%に、税引後RoTEは前年同期の13.3%から14.5%に上昇した。費用収益比率は、前年同期の54%から51%に改善した。この変動は、FICおよびIBCM全体で純収益が8%増の66億ユーロとなったことによるものであるが、利息以外の費用が3%増の33億ユーロおよび信用損失引当金繰入額が10%増の464百万ユーロとなったことにより一部相殺された。
インベストメント・バンクの業績概要
| 単位:百万ユーロ (別途記載のものを除く。) | 2026年 6月30日 終了 3ヶ月間 | 2025年 6月30日 終了 3ヶ月間 | 変動額 | 増減率(%) | 2026年 6月30日 終了 6ヶ月間 | 2025年 6月30日 終了 6ヶ月間 | 変動額 | 増減率(%) |
|---|---|---|---|---|---|---|---|---|
| 純収益: | ||||||||
| 債券および為替 | 2,614 | 2,247 | 367 | 16 | 5,466 | 5,142 | 324 | 6 |
| 債券および為替:ファイナンシング | 905 | 904 | 2 | - | 1,872 | 1,809 | 63 | 3 |
| 債券および為替:マーケッツ(注1) | 1,708 | 1,343 | 365 | 27 | 3,594 | 3,333 | 261 | 8 |
| インベストメント・バンキング&キャピタル・マーケッツ(注2) | 559 | 410 | 149 | 36 | 1,036 | 864 | 172 | 20 |
| 債券オリジネーション | 266 | 223 | 44 | 20 | 568 | 498 | 69 | 14 |
| 株式オリジネーション | 121 | 49 | 72 | 148 | 187 | 101 | 86 | 86 |
| アドバイザリー | 172 | 139 | 33 | 24 | 282 | 265 | 17 | 6 |
| リサーチおよびその他(注3) | 12 | 30 | -18 | -59 | 56 | 43 | 13 | 29 |
| 純収益合計 | 3,185 | 2,687 | 498 | 19 | 6,558 | 6,049 | 509 | 8 |
| 信用損失引当金繰入額 | 174 | 259 | -84 | -33 | 464 | 422 | 42 | 10 |
| 利息以外の費用: | ||||||||
| 報酬および手当 | 781 | 721 | 60 | 8 | 1,509 | 1,473 | 36 | 2 |
| 一般管理費 | 918 | 879 | 40 | 5 | 1,833 | 1,776 | 57 | 3 |
| のれんおよびその他の無形資産の減損 | - | - | - | N/M | - | - | - | N/M |
| 再編費用 | - | - | - | N/M | - | - | -1 | N/M |
| 利息以外の費用合計 | 1,699 | 1,600 | 100 | 6 | 3,342 | 3,250 | 92 | 3 |
| 非支配持分 | 1 | 2 | -1 | -50 | 2 | 6 | -4 | -72 |
| 税引前利益(損失) | 1,311 | 826 | 484 | 59 | 2,751 | 2,371 | 379 | 16 |
| 従業員数合計(常勤相当)(注4) | 20,233 | 20,004 | 229 | 1 | 20,233 | 20,004 | 229 | 1 |
| リスク・ウェイテッド・アセット(単位:十億ユーロ)(注4) | 147 | 132 | 15 | 11 | 147 | 132 | 15 | 11 |
| このうち:オペレーショナル・リスクRWA(単位:十億ユーロ)(注4) | 18 | 15 | 3 | 17 | 18 | 15 | 3 | 17 |
| 費用収益比率(注5) | 53.3% | 59.5% | -6.2ppt | N/M | 51.0% | 53.7% | -2.8ppt | N/M |
| 税引後平均株主資本利益率(注6) | 12.9% | 8.4% | 4.6ppt | N/M | 14.0% | 12.9% | 1.2ppt | N/M |
| 税引後平均有形株主資本利益率(注6) | 13.4% | 8.7% | 4.7ppt | N/M | 14.5% | 13.3% | 1.2ppt | N/M |
N/M-表記するに値しない。
過年度の比較数値は、当年度の表示に合わせて表示されている。
(注1)2025年度第4四半期より、債券および為替(FIC)内のサブカテゴリである「債券および為替:ファイナンシング以外」の名称が「債券および為替:マーケッツ」に変更された。
(注2)2025年度第4四半期より、ドイツ銀行は、インベストメント・バンク内の「オリジネーションおよびアドバイザリー」の名称を「インベストメント・バンキング&キャピタル・マーケッツ」に変更した。
(注3)過年度においては、インベストメント・バンクに配分されているものの、特定の貸借対照表項目に直接帰属しない一部の銀行資金調達費用は、「リサーチおよびその他」に計上されていた。2025年度第3四半期より、これらの費用は、事業レベルでの報告を継続的に改善するために合意された配分基準に基づいて、各事業に配分されている。過年度の比較数値は、当年度の表示に合わせて表示されている。
(注4)四半期末現在。
(注5)利息以外の費用の純収益合計に対する割合。純収益合計は、信用損失引当金繰入前の純利息収益に利息以外の収益を加えたものと定義される。
(注6)ドイツ銀行株主に帰属する純利益(損失)(AT1クーポン控除後)に基づく。詳細については、本報告書の「補足情報:非GAAP財務指標」の項に記載されている。
コーポレートおよびその他
コーポレートおよびその他は、前年同四半期に28百万ユーロの税引前利益を計上したのに対し、2026年度第2四半期は主に2026年の訴訟費用計上の影響を受け、151百万ユーロの税引前損失を計上した。
2026年度第2四半期の純収益は、前年同四半期の125百万ユーロに対し、65百万ユーロとなった。評価および期間差異に関連する収益は、過年度の損失の一部戻入れおよび金利の変動に牽引され、201百万ユーロとなった。これに対し、前年度同四半期は216百万ユーロであった。
2026年度第2四半期の信用損失引当金繰入額は、個別の信用事象の影響を受け、前年同四半期の25百万ユーロに対し、70百万ユーロとなった。
2026年度第2四半期の利息以外の費用は、訴訟費用の影響を受けた前年同期比の変動により、前年同四半期の137百万ユーロに対し、210百万ユーロとなった。2026年度第2四半期の株主取引に関連する費用は、前年同四半期の167百万ユーロに対し、156百万ユーロとなった。
非支配持分は、各部門の税引前利益から控除後、コーポレートおよびその他において戻し入れられる。2026年度第2四半期の非支配持分は、前年同四半期のプラス65百万ユーロに対し、プラス64百万ユーロであり、主にDWSに関連するものである。
2026年度上半期の税引前損失は、2025年度上半期の税引前損失6百万ユーロに対し、133百万ユーロとなった。前年同期比の変動は、訴訟案件、ならびに評価および期間差異における金利変動を主因とする収益の減少によるものである。純収益は、2025年度上半期のプラス252百万ユーロから29%減少し、プラス179百万ユーロとなった。利息以外の費用は、訴訟引当金繰入の影響を受け、2025年度上半期の348百万ユーロから382百万ユーロに増加した。また、信用損失引当金繰入額は、個別の信用事象の影響を受け、2025年度上半期の37百万ユーロに対し、2026年度上半期は72百万ユーロとなった。
コーポレートおよびその他の業績概要
| 単位:百万ユーロ (別途記載のものを除く。) | 2026年6月30日 終了 3ヶ月間 | 2025年 6月30日 終了 3ヶ月間 | 変動額 | 増減率(%) | 2026年 6月30日 終了 6ヶ月間 | 2025年 6月30日 終了 6ヶ月間 | 変動額 | 増減率(%) |
|---|---|---|---|---|---|---|---|---|
| 純収益 | 65 | 125 | -59 | -48 | 179 | 252 | -73 | -29 |
| 信用損失引当金繰入額 | 70 | 25 | 45 | 182 | 72 | 37 | 36 | 97 |
| 利息以外の費用: | ||||||||
| 報酬および手当 | 874 | 873 | 2 | - | 1,711 | 1,769 | -58 | -3 |
| 一般管理費 | -664 | -736 | 72 | -10 | -1,329 | -1,422 | 92 | -6 |
| のれんおよびその他の無形資産の減損 | - | - | - | N/M | - | - | - | N/M |
| 再編費用 | - | - | - | N/M | - | - | - | N/M |
| 利息以外の費用合計 | 210 | 137 | 73 | 54 | 382 | 348 | 35 | 10 |
| 非支配持分 | -64 | -65 | 1 | -1 | -142 | -127 | -15 | 12 |
| 税引前利益(損失) | -151 | 28 | -179 | N/M | -133 | -6 | -127 | N/M |
| 従業員数合計(常勤相当)(注1、注2) | 37,429 | 36,348 | 1,081 | 3 | 37,429 | 36,348 | 1,081 | 3 |
| リスク・ウェイテッド・アセット(単位:十億ユーロ)(注1) | 33 | 31 | 2 | 7 | 33 | 31 | 2 | 7 |
N/M-表記するに値しない。
前年度の比較数値は、当年度の表示方法に合わせて調整されている。
(注1)四半期末現在。
(注2)コーポレートおよびその他に計上されている従業員数合計には、他のセグメントに割り当てられた管理部門の従業員も含まれている。このため、各セグメントで報告された常勤相当の合計は、当行グループ全体の従業員数と一致しない。
財政状態
資産
| 単位:百万ユーロ(別途記載のものを除く。) | 2026年 6月30日 | 2025年 12月31日 | 変動額 | 増減率(%) |
|---|---|---|---|---|
| 現金、中央銀行預け金およびインターバンク預け金 | 140,445 | 171,621 | -31,176 | -18 |
| 中央銀行ファンド貸出金および売戻条件付買入有価証券(リバース・レポ)ならびに借入有価証券担保金 | 44,143 | 37,515 | 6,628 | 18 |
| 純損益を通じて公正価値で測定する金融資産 | 594,734 | 519,635 | 75,099 | 14 |
| このうち:トレーディング資産 | 176,590 | 153,811 | 22,779 | 15 |
| このうち:デリバティブ金融商品のプラスの時価 | 275,754 | 241,328 | 34,425 | 14 |
| このうち:強制的に純損益を通じて公正価値で測定されるトレーディング以外の金融資産 | 142,390 | 124,495 | 17,895 | 14 |
| その他の包括利益を通じて公正価値で測定する金融資産 | 48,540 | 43,644 | 4,897 | 11 |
| 償却原価で測定する貸出金 | 484,612 | 472,620 | 11,992 | 3 |
| その他の資産 | 209,020 | 190,033 | 18,987 | 10 |
| このうち:ブローカー業務および有価証券に関連する債権 | 112,863 | 105,424 | 7,439 | 7 |
| 資産合計 | 1,521,494 | 1,435,067 | 86,427 | 6 |
負債および資本
| 単位:百万ユーロ(別途記載のものを除く。) | 2026年 6月30日 | 2025年 12月31日 | 変動額 | 増減率(%) |
|---|---|---|---|---|
| 預金 | 698,187 | 691,828 | 6,360 | 1 |
| 中央銀行ファンド借入金および買戻条件付売却有価証券(レポ)ならびに貸付有価証券受入金 | 3,693 | 4,179 | -486 | -12 |
| 純損益を通じて公正価値で測定する金融負債 | 453,008 | 384,179 | 68,830 | 18 |
| このうち:トレーディング負債 | 47,948 | 42,879 | 5,069 | 12 |
| このうち:デリバティブ金融商品のマイナスの時価 | 260,114 | 225,775 | 34,339 | 15 |
| このうち:純損益を通じて公正価値で測定するものとして指定された金融負債 | 144,434 | 115,055 | 29,379 | 26 |
| その他の短期借入金 | 24,850 | 18,204 | 6,646 | 37 |
| 長期債務 | 111,352 | 114,754 | -3,401 | -3 |
| その他の負債 | 150,005 | 141,720 | 8,285 | 6 |
| このうち:ブローカー業務および有価証券に関連する債務 | 106,388 | 107,256 | -868 | -1 |
| 負債合計 | 1,441,096 | 1,354,863 | 86,233 | 6 |
| 資本合計 | 80,398 | 80,203 | 195 | - |
| 負債および資本合計 | 1,521,494 | 1,435,067 | 86,427 | 6 |
資産および負債の変動
2026年6月30日現在の貸借対照表の総額は1.5兆ユーロであり、2025年度末と比べて増加した。
現金、中央銀行預け金およびインターバンク預け金は、312億ユーロ減少した。これは、主に顧客活動およびデスクのポジショニングに起因して国債のエクスポージャーが増加したことにより、トレーディング資産が228億ユーロ増加したことによるものである。さらに、償却原価およびその他の包括利益を通じて公正価値で測定する当行の欧州国債ポートフォリオの増加により減少したものである。
償却原価で測定する中央銀行ファンド貸出金、売戻条件付買入有価証券(リバース・レポ)および借入有価証券担保金は、主にトレーディング活動および顧客フローの増加にともない、66億ユーロ増加した。
デリバティブ金融商品のプラスおよびマイナスの時価は、それぞれ344億ユーロおよび343億ユーロ増加した。これは、ユーロに対する米ドル高および市場の変動を主因とした、インベストメント・バンクの為替商品の増加によるものである。
強制的に純損益を通じて公正価値で測定されるトレーディング以外の金融資産は、179億ユーロ増加した。これは、主にトレーディング活動および顧客フローの増加に関連する売戻条件付買入有価証券(リバース・レポ)の増加によるものである。
償却原価で測定する貸出金は120億ユーロ増加した。これは、主にインベストメント・バンクにおけるFIC、コーポレート・バンクにおけるトレード・ファイナンスおよび貸出、ならびにプライベート・バンクにおけるウェルス・マネジメントの成長に牽引されたもので、資本効率の向上に寄与しない一部の個人向け貸出勘定の縮小により一部相殺された。
その他の資産は190億ユーロ増加した。これは、主に通常取引の未決済残高債権の増加を反映したブローカー業務および有価証券に関連する債権の74億ユーロの増加、ならびに当行の資産購入プログラムに基づく欧州国債のポートフォリオの拡大継続に伴う回収のために保有する負債性有価証券の73億ユーロの増加によるものである。
預金は、事業における成長およびキャンペーンによる資金流入に加え、コーポレート・バンクのインスティテューショナル・クライアント・サービスにおける要求払預金残高の増加に支えられ、64億ユーロ増加した。
トレーディング負債は、主に国債のショートポジションの増加により、51億ユーロ増加した。
純損益を通じて公正価値で測定するものとして指定された金融負債は、主に資金調達活動および顧客フローの増加に伴う買戻条件付売却有価証券(レポ)の増加、ならびにインベストメント・バンクのFICにおける新規発行に伴う長期債務の増加により、294億ユーロ増加した。
その他の短期借入金は、主に当期中に新たに発行されたコマーシャル・ペーパーにより、66億ユーロ増加した。
その他の負債は、主に買掛金の増加により83億ユーロ増加した。
貸借対照表全体の変動には、主にユーロに対する米ドル高に起因する為替レートの変動による150億ユーロの増加が含まれていた。為替レートの変動によるこれらの影響は、本項に記載される貸借対照表の勘定科目ごとの変動に含まれている。
流動性
2026年6月30日現在、委員会委任規則(EU)第2015/61号(規則(EU)第2018/1620号により修正された。)の定義による高品質の流動資産(HQLA)の合計額は、2025年12月31日現在の2,600億ユーロに対し、2,374億ユーロとなった。2026年度第2四半期の流動性カバレッジ比率は140%であり、最低規制要件を679億ユーロ上回っている。これに対し、2025年度第4四半期はそれぞれ144%および800億ユーロであった。
資本
2026年6月30日現在の資本合計は、2025年12月31日現在の802億ユーロから195百万ユーロ増加して804億ユーロとなった。プラスの影響には、当期にドイツ銀行株主に帰属する利益およびその他の資本構成要素の40億ユーロの計上、その他Tier1資本性金融商品(AT1)の13億ユーロの発行、ならびに株式報酬制度に基づく559百万ユーロの自己株式の分配が含まれる。
ドイツ銀行株主に対する現金配当の支払により、資本合計は19億ユーロ減少し、その他の資本構成要素に対するクーポンの支払により、資本合計は796百万ユーロ減少した。
ドイツ銀行AGの取締役会が決議した最大10億ユーロ、100百万株を上限とする自社株の買戻しプログラムが2026年2月26日に開始され、遅くとも2026年8月28日までに終了する予定である。2026年6月30日現在、ドイツ銀行は25.4百万株の普通株式を買い戻した。これらの株式の買戻しにより、株主資本合計は672百万ユーロ減少した。買い戻した株式の取得原価は、2026年度上半期に取得した自己株式の総額12億ユーロに含まれている。買戻し予定の残りの普通株式328百万ユーロは、普通株式の買戻し義務として株主資本合計を減少させ、その他の負債として認識されている。
2026年度上半期において、その他Tier1資本性金融商品(AT1)の償還により、資本合計は801百万ユーロ(650百万ポンド)減少した。関連する為替換算益51百万ユーロが、資本剰余金に認識された。
その他の包括利益累計額に係る未実現純損益の変動(税引後)が、主にユーロに対する米ドル高に起因する外貨換算調整勘定に係る未実現純利得451百万ユーロ(税引後)に牽引され、93百万ユーロのプラスの効果をもたらした。これは、キャッシュ・フローの変動をヘッジするデリバティブに係る未実現純損失335百万ユーロ(税引後)、純損益を通じて公正価値で測定するものとして指定された金融負債の自己の信用リスクの変動に起因する未実現純損失15百万ユーロ(税引後)、およびOCIを通じて公正価値で測定する金融資産に係る未実現純損失9百万ユーロ(税引後)により相殺された。
また、当期における株式報奨の純変動額による197百万ユーロの減少、株式報酬制度に関連する税効果の影響による114百万ユーロの減少、普通株式予約権に係るオプション・プレミアムおよびその他の影響による111百万ユーロの減少、ならびに確定給付制度に関連する再測定損失91百万ユーロ(税引後)が計上されている。
4【重要な契約等】
2025年度有価証券報告書に記載された事項について、当該半期中に重要な変更はない。
5【研究開発活動】
該当事項なし。
第4【設備の状況】
1【主要な設備の状況】
| (単位:百万ユーロ(百万円)) | ||
| 2025年12月31日 | 2026年6月30日 | |
| (ドイツ銀行グループ) | ||
| 土地・建物 | 387 | 270 |
| (71,789) | (50,085) | |
| 備品・器具 | 1,415 | 867 |
| (262,483) | (160,829) | |
2【設備の新設、除却等の計画】
該当事項なし。
第5【提出会社の状況】
1【株式等の状況】
(1)【株式の総数等】
①【株式の総数】
| (2026年6月30日現在) | ||
|---|---|---|
| 授権株数(株)(注) | 発行済株式総数(株) | 未発行株式数(株)(注) |
| 1,910,578,977 | 1,910,578,977 | - |
(注)ドイツ銀行は、上記日付現在有効な定款に、下記のような授権資本の増加の定めを置いている。
授権資本
取締役会は、2030年4月30日以前に、1回または数回にわたり、総額1,995,000,000ユーロを限度として現金払込により新株を発行することにより増資を行う権限を授与される(授権資本2025年/第I回)。株主は、新株引受権を与えられる。ただし、取締役会は、株主の新株引受権から端株を除外し、また当行またはその関連会社により発行されたオプション権、転換社債および転換権付利益分配権の保有者に対し新株引受権を付与することが必要とされる場合、オプション権または転換権の行使後に当該権利の付与を受けられる限りにおいて、新株引受権を排除する権限を有する。取締役会は、新株引受権が付与されない新規発行株式の割合が株主資本の10%を超過しない場合に限り、新株引受権を排除する上記の承認を実行することができる。かかる10%上限の計算は、当該承認が有効となった時点における株式資本の金額に基づいて行われる。当該承認が実行された時点の株式資本の金額がより低い場合には、当該低い額により決せられる。当該承認が有効な間でかつ承認を実行するまでの間に、他の承認を用いて当行株式の発行がなされ、または当行株式の引受けを可能とするもしくは義務づける権利の発行がなされ、これらの株式について新株引受権が排除される場合も、上記の10%上限に算入される。授権資本を利用する旨、および新株引受権を排除する旨の取締役会決議は、監査役会の承認を要する。新株式はまた、取締役会の指定する銀行が、当行株主に対して募集を行う義務を負って引き受けることもできる(間接的新株引受権)。
取締役会は、2030年4月30日以前に、1回または数回にわたり、総額498,000,000ユーロを限度として現金払込により新株を発行することにより増資を行う権限を授与される(授権資本2025年/第II回)。株主は、新株引受権を与えられる。ただし、取締役会は、株主の新株引受権から端株を除外し、また当行またはその関連会社により発行されたオプション権、転換社債および転換権付利益分配権の保有者に対し新株引受権を付与することが必要とされる場合、引受権または転換権の行使後に当該権利の付与を受けられる限りにおいて、新株引受権を排除する権限を有する。取締役会はまた、新株の発行価額が当該発行価額の最終決定時において既に上場されている当該株式の市場価額を著しく下回っておらず、かつ株式会社法第186条第(3)項第4文に基づく承認を受けて以降発行された株式の総数が、当該承認が有効となった時点における株式資本の10%(当該承認が実行された時点における株式資本の額の方が低い場合には、当該低い額の10%)を超過しない場合にも、新株引受権を完全に排除することができる。当該承認が有効な間に、株式会社法第186条第(3)項第4文を直接適用または準用することにより発行または売出される新株引受権が付与されない株式は、株式資本の10%の上限の計算に含まれる。また、転換社債、ワラント付社債、転換権付利益分配権もしくは利益分配権に関するオプション権および/または転換権(これらの社債または利益分配権が、当該承認が有効な間に、株式会社法第186条第(3)項第4文を直接適用または準用することにより発行される場合に限る。)に対して発行される株式も、この計算に含まれる。取締役会は、新株引受権が付与されない新規発行株式の割合が株主資本の10%を超過しない場合に限り、新株引受権を排除する上記の承認を実行することができる。かかる10%上限の計算は、当該承認が有効となった時点における株式資本の金額に基づいて行われる。当該承認が実行された時点の株式資本の金額がより低い場合には、当該低い額により決せられる。当該承認が有効な間でかつ承認を実行するまでの間に、他の承認を用いて当行株式の発行がなされ、または当行株式の引受けを可能とするもしくは義務づける権利の発行がなされ、これらの株式について新株引受権が排除される場合も、上記の10%上限に算入される。授権資本を利用する旨、および新株引受権を排除する旨の取締役会決議は、監査役会の承認を要する。新株式はまた、取締役会の指定する銀行が、当行株主に対して募集を行う義務を負って引き受けることもできる(間接的新株引受権)。
②【発行済株式】
| (2026年6月30日現在) | ||||
|---|---|---|---|---|
| 記名・無記名の別及び額面・無額面の別 | 種類 | 発行数(株) | 上場金融商品取引所名又は 登録認可金融商品取引業協会名 | 内容 |
| 記名式無額面株式 | 普通株式 | 1,910,578,977 | ドイツ国内各証券取引所 ニューヨーク証券取引所 | 完全議決権株式であり、権利内容に何ら限定のない提出会社における標準となる株式である。当行定款上、日本の会社法に基づく単元株式数の定めはない。 |
| 計 | - | 1,910,578,977 | - | - |
(2)【行使価額修正条項付新株予約権付社債券等の行使状況等】
該当事項なし。
(3)【発行済株式総数及び資本金の状況】
変更なし。
(4)【大株主の状況】
ドイツ銀行株式は、引き続きほぼ100%浮動株式である。当行の大株主は下記のとおりである(注1)。
| 氏名又は名称 | 住所 | 発行済株式総数に対する 所有株式数の割合 |
|---|---|---|
| ブラックロック・インク(BlackRock, Inc.) | ウィルミントン、デラウェア州 | 7.92%(注2) |
| パラマウント・サービス・ホールディング・リミテッドS.ÀR.L.(Paramount Service Holding Ltd. S.ÀR.L.) | 英領ヴァージン諸島 | 4.91%(注3) |
| アムンディ・エス・エー(Amundi S.A.) | パリ、フランス | 3.02%(注4) |
(注1)株式の保有状況の記載は、主要株主の議決権通知の公表に関するドイツ証券取引法(WpHG)第40条の規定に基づいており、報告義務のある保有割合に達した日付については主要株主が開示した日付に、議決権総数に対する割合については主要株主が開示した内容に基づいている。個別のケースにおいて、異なる通知義務対象者による議決権通知が、物理的に同一の株式保有に係るものと考える根拠がある場合、当行は明確性を確保するため、議決権通知をまとめて記載する権利を留保する。ドイツ銀行は、記載の正確性について責任を負わない。
(注2)2026年1月19日付の数値。ブラックロック・インクは、ドイツ銀行の株式の7.92%を保有し、さらにその他の手段により0.23%の議決権を保有し、合計で8.14%の議決権を有している。当行は、2026年9月4日現在までブラックロック・インクから変更の通知は受けていない。
(注3)2026年6月22日付の数値。当行は、2026年9月4日現在までパラマウント・サービス・ホールディング・リミテッドS.ÀR.L.から変更の通知は受けていない。
(注4)2026年6月8日付の数値。アムンディ・エス・エーは、ドイツ銀行の株式の3.02%を保有し、さらにその他の手段により0.000942122792%の議決権を保有し、合計で3.03%の議決権を有している。当行は、2026年9月4日現在までアムンディ・エス・エーから変更の通知は受けていない。
2【役員の状況】
2025年度有価証券報告書の提出後、取締役および監査役に以下の変更が生じた。
男性20名、女性10名(役員のうち女性の比率33.3%)
取締役会
退任取締役
| 氏 名 | 役 職(担当) | 退任日 |
|---|---|---|
| ジェームス・フォン・モルトケ (James von Moltke) | チーフ・ファイナンシャル・オフィサー(CFO)(2026年3月14日まで)兼アセット・マネジメント責任者(2026年4月30日まで)兼取締役会メンバー(プレジデント)(2026年6月30日まで) | 2026年6月30日 |
| ベルント・ロイケル (Bernd Leukert) | チーフ・テクノロジー・データ・アンド・イノベーション・オフィサー(2026年4月30日まで)兼取締役会メンバー(2026年6月30日まで) | 2026年6月30日 |
監査役会
2025年度有価証券報告書に記載された事項について、当該半期中に重要な変更はない。
第6【経理の状況】
a. 本書記載のドイツ銀行およびその子会社(以下「当行グループ」という。)の邦文の中間財務書類(以下「邦文の中間財務書類」という。)は、ドイツ連邦共和国において2026年7月29日に公表された2026年6月30日現在の期中報告書に記載されている原文の中間財務書類(以下「原文の中間財務書類」という。)の英訳を日本語に翻訳したものに、以下に掲げる(ⅰ)および(ⅱ)の事項を反映したものである。当行グループはその年次連結財務書類および中間連結財務書類を国際会計基準審議会(以下「IASB」という。)が公表し、欧州連合(以下「EU」という。)が承認した国際財務報告基準(以下「IFRS」という。)に準拠して作成している。当行グループの中間財務書類の日本における開示については、「財務諸表等の用語、様式及び作成方法に関する規則」(昭和38年大蔵省令第59号。以下「財務諸表等規則」という。)第328条第1項の規定が適用されている。
(ⅰ) 原文の中間財務書類には、第2四半期会計期間の連結損益計算書および連結包括利益計算書が含まれている。日本における半期報告書の様式に準拠するため、邦文の中間財務書類にはこれらの第2四半期会計期間の財務書類の翻訳は含まれていない。
(ⅱ) 邦文の中間財務書類には、財務諸表等規則に基づき、原文の中間財務書類中のユーロ表示の金額のうち主要なものについて円換算額が併記されている。日本円への換算には、2026年8月31日の株式会社三菱UFJ銀行の対顧客電信直物売買相場の仲値、1ユーロ=185.50円の為替レートが使用されている。
なお、財務諸表等規則に基づき、IFRSと日本との会計処理の原則および手続ならびに表示方法の主要な相違については、第6の「3 国際財務報告基準と日本の会計原則との相違」に記載されている。
円換算額および第6の「2 その他」および「3 国際財務報告基準と日本の会計原則との相違」の事項は原文の中間財務書類には記載されていない。
b. 原文の中間財務書類は、外国監査法人等(「公認会計士法」(昭和23年法律第103号)第1条の3第7項に規定されている外国監査法人等をいう。)から、「金融商品取引法」(昭和23年法律第25号)第193条の2第1項第1号に規定されている監査証明に相当すると認められる証明を受けていない。
1【中間財務書類】
① 連結損益計算書(未監査)
損益計算書
| 単位:百万ユーロ(億円) | 2026年6月30日終了 6ヶ月間 | 2025年6月30日終了 6ヶ月間 |
|---|---|---|
| 利息および類似収益(注1) | 21,970 | 22,536 |
| 利息費用 | 13,216 | 15,029 |
| 純利息収益 | 8,753 | 7,507 |
| (16,237) | (13,925) | |
| 信用損失引当金繰入額 | 979 | 894 |
| 信用損失引当金繰入額控除後の純利息収益 | 7,775 | 6,613 |
| (14,423) | (12,267) | |
| 純手数料およびフィー収益 | 5,665 | 5,426 |
| 純損益を通じて公正価値で測定する金融資産/負債に係る純利得(損失) | 3,177 | 2,993 |
| 償却原価で測定する金融資産の認識の中止による純利得(損失) | 4 | 4 |
| その他の包括利益を通じて公正価値で測定する金融資産に係る純利得(損失) | 28 | 33 |
| 持分法適用投資による純利益(損失) | 11 | -38 |
| その他の収益(損失) | -488 | 403 |
| 利息以外の収益合計 | 8,397 | 8,821 |
| (15,576) | (16,363) | |
| 報酬および手当 | 6,037 | 5,935 |
| 一般管理費 | 4,415 | 4,245 |
| のれんおよびその他の無形資産の減損 | - | - |
| 再編費用 | - | -5 |
| 利息以外の費用合計 | 10,451 | 10,175 |
| (19,387) | (18,875) | |
| 税引前利益(損失) | 5,721 | 5,258 |
| (10,612) | (9,754) | |
| 法人所得税費用(収益) | 1,642 | 1,513 |
| 当期純利益(損失) | 4,079 | 3,745 |
| (7,567) | (6,947) | |
| 非支配持分に帰属する純利益(損失) | 110 | 90 |
| ドイツ銀行株主およびその他の資本構成要素に帰属する純利益(損失) | 3,969 | 3,655 |
(注1)2026年6月30日終了6ヶ月間および2025年6月30日終了6ヶ月間における利息および類似収益には、実効金利法に基づいて算定されたそれぞれ159億ユーロおよび166億ユーロが含まれている。
普通株式1株当たり利益
| 単位:ユーロ(円) | 2026年6月30日終了 6ヶ月間 | 2025年6月30日終了 6ヶ月間 |
|---|---|---|
| 普通株式1株当たり利益:(注1) | ||
| 基本的 | 1.65 | 1.49 |
| (306) | (276) | |
| 希薄化後 | 1.63 | 1.46 |
| (302) | (271) | |
| 株式数 単位:百万株 | ||
| 基本的1株当たり利益計算上の分母-加重平均社外流通株式数 | 1,918.9 | 1,960.1 |
| 希薄化後1株当たり利益計算上の分母-転換想定後の修正加重平均株式数 | 1,945.4 | 2,001.0 |
(注1)2026年度第2四半期および2026年度上半期の利益について、その他Tier1ノートに係る支払クーポンに関連して、税引前でそれぞれ748百万ユーロおよび796百万ユーロの調整が行われている。また、2025年度第2四半期および2025年度上半期の利益について、その他Tier1ノートに係る支払クーポンに関連して、税引前で728百万ユーロの調整が行われている。その他Tier1ノートの支払クーポンは、ドイツ銀行株主に帰属しないため、IAS第33号に基づく計算において控除する必要がある。
連結包括利益計算書(未監査)
| 単位:百万ユーロ(億円) | 2026年6月30日終了 6ヶ月間 | 2025年6月30日終了 6ヶ月間 |
|---|---|---|
| 損益計算書に認識された純利益(損失) | 4,079 | 3,745 |
| (7,567) | (6,947) | |
| その他の包括利益 | ||
| 純損益に振り替えられない項目 | ||
| 確定給付制度に係る再測定利得(損失)、税引前 | -151 | -45 |
| 純損益を通じて公正価値で測定するものとして指定された金融負債に係る信用リスクに起因する公正価値純利得(損失)、税引前 | -22 | -22 |
| 純損益に振り替えられない項目に係る法人所得税の合計 | 67 | -29 |
| 純損益に振り替えられた、または振り替えられる可能性のある項目 | ||
| その他の包括利益を通じて公正価値で測定する金融資産 | ||
| 期中未実現純利得(損失)、税引前 | 8 | 370 |
| (純損益に振り替えられた)期中実現純(利得)損失、税引前 | -28 | -33 |
| キャッシュ・フロー・ヘッジ目的のデリバティブ | ||
| 期中未実現純利得(損失)、税引前 | -531 | 207 |
| (純損益に振り替えられた)期中実現純(利得)損失、税引前 | 53 | -34 |
| 売却目的保有として分類された資産 | ||
| 期中未実現純利得(損失)、税引前 | - | - |
| (純損益に振り替えられた)期中実現純(利得)損失、税引前 | - | - |
| 外貨換算調整勘定 | ||
| 期中未実現純利得(損失)、税引前 | 374 | -2,956 |
| (純損益に振り替えられた)期中実現純(利得)損失、税引前 | - | -7 |
| 持分法適用投資 | ||
| 期中純利得(損失) | 2 | 42 |
| 純損益に振り替えられた、または振り替えられる可能性のある項目に係る法人所得税の合計 | 257 | -144 |
| その他の包括利益(損失)、税引後 | 29 | -2,651 |
| (54) | (△4,918) | |
| 包括利益(損失)合計、税引後 | 4,108 | 1,095 |
| (7,620) | (2,031) | |
| 以下に帰属: | ||
| 非支配持分 | 137 | -9 |
| ドイツ銀行株主およびその他の資本構成要素 | 3,971 | 1,104 |
② 連結貸借対照表(未監査)
資産
| 単位:百万ユーロ(億円) | 2026年 6月30日現在 | 2025年 12月31日現在 |
|---|---|---|
| 現金および中央銀行預け金 | 131,899 | 164,659 |
| インターバンク預け金(中央銀行以外) | 8,546 | 6,962 |
| 中央銀行ファンド貸出金および売戻条件付買入有価証券(リバース・レポ) | 44,138 | 37,509 |
| 借入有価証券担保金 | 6 | 6 |
| 純損益を通じて公正価値で測定する金融資産 | ||
| トレーディング資産 | 176,590 | 153,811 |
| デリバティブ金融商品のプラスの時価 | 275,754 | 241,328 |
| 強制的に純損益を通じて公正価値で測定されるトレーディング以外の金融資産 | 142,390 | 124,495 |
| 純損益を通じて公正価値で測定するものとして指定された金融資産 | - | - |
| 純損益を通じて公正価値で測定する金融資産合計 | 594,734 | 519,635 |
| その他の包括利益を通じて公正価値で測定する金融資産 | 48,540 | 43,644 |
| 持分法適用投資 | 984 | 924 |
| 償却原価で測定する貸出金 | 484,612 | 472,620 |
| 土地建物および設備 | 5,862 | 5,924 |
| のれんおよびその他の無形資産 | 7,843 | 7,561 |
| その他の資産(注1) | 186,476 | 167,472 |
| 当期税金資産 | 1,569 | 1,609 |
| 繰延税金資産 | 6,286 | 6,544 |
| 資産合計 | 1,521,494 | 1,435,067 |
| (2,822,371) | (2,662,049) |
(注1)売却目的保有の非流動資産および処分グループが含まれる。
負債および資本
| 単位:百万ユーロ(億円) | 2026年 6月30日現在 | 2025年 12月31日現在 |
|---|---|---|
| 預金 | 698,187 | 691,828 |
| 中央銀行ファンド借入金および買戻条件付売却有価証券(レポ) | 3,691 | 4,177 |
| 貸付有価証券受入金 | 2 | 2 |
| 純損益を通じて公正価値で測定する金融負債 | ||
| トレーディング負債 | 47,948 | 42,879 |
| デリバティブ金融商品のマイナスの時価 | 260,114 | 225,775 |
| 純損益を通じて公正価値で測定するものとして指定された金融負債 | 144,434 | 115,055 |
| 投資契約負債 | 512 | 469 |
| 純損益を通じて公正価値で測定する金融負債合計 | 453,008 | 384,179 |
| その他の短期借入金 | 24,850 | 18,204 |
| その他の負債(注1) | 145,952 | 137,713 |
| 引当金 | 2,164 | 2,408 |
| 当期税金負債 | 936 | 694 |
| 繰延税金負債 | 669 | 623 |
| 長期債務 | 111,352 | 114,754 |
| 信託優先証券 | 283 | 283 |
| 負債合計 | 1,441,096 | 1,354,863 |
| (2,673,233) | (2,513,271) | |
| 普通株式、無額面、名目価額2.56ユーロ | 4,891 | 4,891 |
| 資本剰余金 | 37,761 | 38,281 |
| 利益剰余金 | 29,254 | 28,096 |
| 自己普通株式、取得原価 | -841 | -185 |
| 普通株式買戻し義務として認識された資本控除 | -328 | - |
| その他の包括利益(損失)累計額、税引後 | -4,057 | -4,150 |
| 株主持分合計 | 66,679 | 66,933 |
| (123,690) | (124,161) | |
| その他の資本構成要素 | 12,144 | 11,708 |
| 非支配持分 | 1,575 | 1,562 |
| 資本合計 | 80,398 | 80,203 |
| (149,138) | (148,777) | |
| 負債および資本合計 | 1,521,494 | 1,435,067 |
| (2,822,371) | (2,662,049) |
(注1)売却目的保有の非流動資産および処分グループが含まれる。
③ 連結持分変動計算書(未監査)
| 単位:百万ユーロ(億円) | 普通株式 (無額面) | 資本剰余金 | 利益剰余金 | 自己普通株式、取得原価 | 普通株式買戻し義務として認識された資本 |
|---|---|---|---|---|---|
| 2024年12月31日現在残高 | 5,106 | 39,744 | 23,368 | -713 | - |
| (9,472) | (73,725) | (43,348) | (△1,323) | (-) | |
| 包括利益(損失)合計、税引後(注1) | - | - | 3,655 | - | - |
| その他の包括利益を通じて公正価値で測定するものとして指定された資本性金融商品に起因する利得(損失)、税引後 | - | - | - | - | - |
| 純損益を通じて公正価値で測定するものとして指定された金融負債の自己の信用リスクの変動に起因する早期償還に係る利得(損失)、税引後 | - | - | -4 | - | - |
| 普通株式の消却(注5) | -119 | -556 | - | 675 | - |
| 現金配当の支払 | - | - | -1,315 | - | - |
| その他の資本構成要素に係るクーポン、税引前 | - | - | -728 | - | - |
| 確定給付制度に係る再測定利得(損失)、税引後 | - | - | -79 | - | - |
| 報告期間中の株式報奨の純変動 | - | -135 | - | - | - |
| 株式を基礎とした報酬制度に基づく自己株式の分配 | - | - | - | 428 | - |
| 株式を基礎とした報酬制度に係るタックス・ベネフィット | - | 73 | - | - | - |
| 普通株式買戻し義務として認識された資本控除の増加(注6) | - | - | - | - | - |
| 普通株式買戻し義務として認識された資本控除の減少(注7) | - | - | - | - | - |
| 普通株式予約権に係るオプション・プレミアムおよびその他の影響 | - | -75 | - | - | - |
| 自己株式の購入 | - | - | - | -867 | - |
| 自己株式の売却 | - | - | - | - | - |
| 自己株式売却に係る純利得(損失) | - | - | - | - | - |
| その他 | - | -202 | - | - | - |
| 2025年6月30日現在残高 | 4,988 | 38,849 | 24,897 | -477 | - |
| (9,253) | (72,065) | (46,184) | (△885) | (-) | |
| 2025年12月31日現在残高 | 4,891 | 38,281 | 28,096 | -185 | - |
| (9,073) | (71,011) | (52,118) | (△343) | (-) | |
| IFRS第9号の分類および測定の修正 | - | - | - | - | - |
| 2026年1月1日現在残高 | 4,891 | 38,281 | 28,096 | -185 | - |
| 包括利益(損失)合計、税引後(注1) | - | - | 3,969 | - | - |
| その他の包括利益を通じて公正価値で測定するものとして指定された資本性金融商品に起因する利得(損失)、税引後 | - | - | - | - | - |
| 純損益を通じて公正価値で測定するものとして指定された金融負債の自己の信用リスクの変動に起因する早期償還に係る利得(損失)、税引後 | - | - | -9 | - | - |
| 普通株式の消却(注5) | - | - | - | - | - |
| 現金配当の支払 | - | - | -1,878 | - | - |
| その他の資本構成要素に係るクーポン、税引前 | - | - | -796 | - | - |
| 確定給付制度に係る再測定利得(損失)、税引後 | - | - | -91 | - | - |
| 報告期間中の株式報奨の純変動 | - | -197 | - | - | - |
| 株式を基礎とした報酬制度に基づく自己株式の分配 | - | - | - | 559 | - |
| 株式を基礎とした報酬制度に係るタックス・ベネフィット | - | -114 | - | - | - |
| 普通株式買戻し義務として認識された資本控除の増加(注6) | - | - | - | - | -1,000 |
| 普通株式買戻し義務として認識された資本控除の減少(注7) | - | - | - | - | 672 |
| 普通株式予約権に係るオプション・プレミアムおよびその他の影響 | - | -111 | - | - | - |
| 自己株式の購入 | - | - | - | -1,215 | - |
| 自己株式の売却 | - | - | - | - | - |
| 自己株式売却に係る純利得(損失) | - | - | - | - | - |
| その他 | - | -99 | -37 | - | - |
| 2026年6月30日現在残高 | 4,891 | 37,761 | 29,254 | -841 | -328 |
| (9,073) | (70,047) | (54,266) | (△1,560) | (△608) |
(注1)確定給付制度に係る再測定利得(損失)、税引後を除く。
(注2)持分法適用投資による未実現純利得(損失)を除く。
(注3)ドイツ銀行の無担保劣後債で構成され、IFRSに準拠して資本に分類されるその他Tier1ノートを含む。
(注4)その他の資本構成要素の発行、返済、購入および売却による影響(純額)を含む。
(注5)2025年1月3日、ドイツ銀行は普通株式46.4百万株を消却した。この消却により、当該株式の額面価額が119百万ユーロ減少した。消却された株式は、取得原価675百万ユーロで自己普通株式に計上されていた。普通株式の取得原価と額面価額との差額により、資本剰余金が556百万ユーロ減少した。
(注6)報告期間中に開始した株式買戻しプログラムに基づき購入予定の自己株式の最大総額で、自己株式の買戻義務として認識された額を含む。
(注7)報告期間中に開始した株式買戻しプログラムに基づいて買戻した自己株式の金額で、自己株式の買戻義務の減少として認識された額を含む。買戻された株式の取得原価は、自己株式の取得総額に含まれる。2026年度の株式買戻しプログラムに基づき今後取得予定の残額328百万ユーロは、その他の負債として認識されている。
| 単位:百万ユーロ(億円) | 未実現純利得(損失) | |||
| その他の包括利益を通じて公正価値で測定する金融資産、税引後(注2) | 純損益を通じて公正価値で測定するものとして指定された金融負債の自己の信用リスクの変動に起因、税引後(注2) | キャッシュ・フロー・ヘッジ目的のデリバティブ、税引後(注2) | 売却目的保有として分類された資産、税引後(注2) | |
| 2024年12月31日現在残高 | -1,124 | -108 | 23 | - |
| (△2,085) | (△200) | (43) | (-) | |
| 包括利益(損失)合計、税引後(注1) | 246 | -21 | 119 | - |
| その他の包括利益を通じて公正価値で測定するものとして指定された資本性金融商品に起因する利得(損失)、税引後 | - | - | - | - |
| 純損益を通じて公正価値で測定するものとして指定された金融負債の自己の信用リスクの変動に起因する早期償還に係る利得(損失)、税引後 | - | 4 | - | - |
| 普通株式の消却(注5) | - | - | - | - |
| 現金配当の支払 | - | - | - | - |
| その他の資本構成要素に係るクーポン、税引前 | - | - | - | - |
| 確定給付制度に係る再測定利得(損失)、税引後 | - | - | - | - |
| 報告期間中の株式報奨の純変動 | - | - | - | - |
| 株式を基礎とした報酬制度に基づく自己株式の分配 | - | - | - | - |
| 株式を基礎とした報酬制度に係るタックス・ベネフィット | - | - | - | - |
| 普通株式買戻し義務として認識された資本控除の増加(注6) | - | - | - | - |
| 普通株式買戻し義務として認識された資本控除の減少(注7) | - | - | - | - |
| 普通株式予約権に係るオプション・プレミアムおよびその他の影響 | - | - | - | - |
| 自己株式の購入 | - | - | - | - |
| 自己株式の売却 | - | - | - | - |
| 自己株式売却に係る純利得(損失) | - | - | - | - |
| その他 | - | - | - | - |
| 2025年6月30日現在残高 | -878 | -125 | 142 | - |
| (△1,629) | (△232) | (263) | (-) | |
| 2025年12月31日現在残高 | -707 | -192 | -36 | - |
| (△1,311) | (△356) | (△67) | (-) | |
| IFRS第9号の分類および測定の修正 | - | - | - | - |
| 2026年1月1日現在残高 | -707 | -192 | -36 | - |
| 包括利益(損失)合計、税引後(注1) | -9 | -25 | -335 | - |
| その他の包括利益を通じて公正価値で測定するものとして指定された資本性金融商品に起因する利得(損失)、税引後 | - | - | - | - |
| 純損益を通じて公正価値で測定するものとして指定された金融負債の自己の信用リスクの変動に起因する早期償還に係る利得(損失)、税引後 | - | 9 | - | - |
| 普通株式の消却(注5) | - | - | - | - |
| 現金配当の支払 | - | - | - | - |
| その他の資本構成要素に係るクーポン、税引前 | - | - | - | - |
| 確定給付制度に係る再測定利得(損失)、税引後 | - | - | - | - |
| 報告期間中の株式報奨の純変動 | - | - | - | - |
| 株式を基礎とした報酬制度に基づく自己株式の分配 | - | - | - | - |
| 株式を基礎とした報酬制度に係るタックス・ベネフィット | - | - | - | - |
| 普通株式買戻し義務として認識された資本控除の増加(注6) | - | - | - | - |
| 普通株式買戻し義務として認識された資本控除の減少(注7) | - | - | - | - |
| 普通株式予約権に係るオプション・プレミアムおよびその他の影響 | - | - | - | - |
| 自己株式の購入 | - | - | - | - |
| 自己株式の売却 | - | - | - | - |
| 自己株式売却に係る純利得(損失) | - | - | - | - |
| その他 | - | - | - | - |
| 2026年6月30日現在残高 | -716 | -207 | -371 | - |
| (△1,328) | (△384) | (△688) | (-) | |
(注1)確定給付制度に係る再測定利得(損失)、税引後を除く。
(注2)持分法適用投資による未実現純利得(損失)を除く。
(注3)ドイツ銀行の無担保劣後債で構成され、IFRSに準拠して資本に分類されるその他Tier1ノートを含む。
(注4)その他の資本構成要素の発行、返済、購入および売却による影響(純額)を含む。
(注5)2025年1月3日、ドイツ銀行は普通株式46.4百万株を消却した。この消却により、当該株式の額面価額が119百万ユーロ減少した。消却された株式は、取得原価675百万ユーロで自己普通株式に計上されていた。普通株式の取得原価と額面価額との差額により、資本剰余金が556百万ユーロ減少した。
(注6)報告期間中に開始した株式買戻しプログラムに基づき購入予定の自己株式の最大総額で、自己株式の買戻義務として認識された額を含む。
(注7)報告期間中に開始した株式買戻しプログラムに基づいて買戻した普通株式の金額で、普通株式の買戻義務の減少として認識された額を含む。買戻された株式の取得原価は、自己株式の取得総額に含まれる。2026年度の株式買戻しプログラムに基づき今後取得予定の残額328百万ユーロは、その他の負債として認識されている。
| 単位:百万ユーロ(億円) | 外貨換算調整勘定、税引後(注2) | 持分法適用投資による未実現純利得(損失) | その他の包括利益累計額、税引後(注1) |
|---|---|---|---|
| 2024年12月31日現在残高 | -13 | -7 | -1,229 |
| (△24) | (△13) | (△2,280) | |
| 包括利益(損失)合計、税引後(注1) | -2,849 | 28 | -2,476 |
| その他の包括利益を通じて公正価値で測定するものとして指定された資本性金融商品に起因する利得(損失)、税引後 | - | - | - |
| 純損益を通じて公正価値で測定するものとして指定された金融負債の自己の信用リスクの変動に起因する早期償還に係る利得(損失)、税引後 | - | - | 4 |
| 普通株式の消却(注5) | - | - | - |
| 現金配当の支払 | - | - | - |
| その他の資本構成要素に係るクーポン、税引前 | - | - | - |
| 確定給付制度に係る再測定利得(損失)、税引後 | - | - | - |
| 報告期間中の株式報奨の純変動 | - | - | - |
| 株式を基礎とした報酬制度に基づく自己株式の分配 | - | - | - |
| 株式を基礎とした報酬制度に係るタックス・ベネフィット | - | - | - |
| 普通株式買戻し義務として認識された資本控除の増加(注6) | - | - | - |
| 普通株式買戻し義務として認識された資本控除の減少(注7) | - | - | - |
| 普通株式予約権に係るオプション・プレミアムおよびその他の影響 | - | - | - |
| 自己株式の購入 | - | - | - |
| 自己株式の売却 | - | - | - |
| 自己株式売却に係る純利得(損失) | - | - | - |
| その他 | - | - | - |
| 2025年6月30日現在残高 | -2,861 | 20 | -3,702 |
| (△5,307) | (37) | (△6,867) | |
| 2025年12月31日現在残高 | -3,225 | 10 | -4,150 |
| (△5,982) | (19) | (△7,698) | |
| IFRS第9号の分類および測定の修正 | 0 | - | - |
| 2026年1月1日現在残高 | -3,225 | 10 | -4,150 |
| 包括利益(損失)合計、税引後(注1) | 451 | 2 | 84 |
| その他の包括利益を通じて公正価値で測定するものとして指定された資本性金融商品に起因する利得(損失)、税引後 | - | - | - |
| 純損益を通じて公正価値で測定するものとして指定された金融負債の自己の信用リスクの変動に起因する早期償還に係る利得(損失)、税引後 | - | - | 9 |
| 普通株式の消却(注5) | - | - | - |
| 現金配当の支払 | - | - | - |
| その他の資本構成要素に係るクーポン、税引前 | - | - | - |
| 確定給付制度に係る再測定利得(損失)、税引後 | - | - | - |
| 報告期間中の株式報奨の純変動 | - | - | - |
| 株式を基礎とした報酬制度に基づく自己株式の分配 | - | - | - |
| 株式を基礎とした報酬制度に係るタックス・ベネフィット | - | - | - |
| 普通株式買戻し義務として認識された資本控除の増加(注6) | - | - | - |
| 普通株式買戻し義務として認識された資本控除の減少(注7) | - | - | - |
| 普通株式予約権に係るオプション・プレミアムおよびその他の影響 | - | - | - |
| 自己株式の購入 | - | - | - |
| 自己株式の売却 | - | - | - |
| 自己株式売却に係る純利得(損失) | - | - | - |
| その他 | - | - | - |
| 2026年6月30日現在残高 | -2,775 | 11 | -4,057 |
| (△5,148) | (20) | (△7,526) |
(注1)確定給付制度に係る再測定利得(損失)、税引後を除く。
(注2)持分法適用投資による未実現純利得(損失)を除く。
(注3)ドイツ銀行の無担保劣後債で構成され、IFRSに準拠して資本に分類されるその他Tier1ノートを含む。
(注4)その他の資本構成要素の発行、返済、購入および売却による影響(純額)を含む。
(注5)2025年1月3日、ドイツ銀行は普通株式46.4百万株を消却した。この消却により、当該株式の額面価額が119百万ユーロ減少した。消却された株式は、取得原価675百万ユーロで自己普通株式に計上されていた。普通株式の取得原価と額面価額との差額により、資本剰余金が556百万ユーロ減少した。
(注6)報告期間中に開始した株式買戻しプログラムに基づき購入予定の自己株式の最大総額で、自己株式の買戻義務として認識された額を含む。
(注7)報告期間中に開始した株式買戻しプログラムに基づいて買戻した自己株式の金額で、自己株式の買戻義務の減少として認識された額を含む。買戻された株式の取得原価は、自己株式の取得総額に含まれる。2026年度の株式買戻しプログラムに基づき今後取得予定の残額328百万ユーロは、その他の負債として認識されている。
| 単位:百万ユーロ(億円) | 株主持分合計 | その他の資本構成要素(注3) | 非支配持分 | 資本合計 |
|---|---|---|---|---|
| 2024年12月31日現在残高 | 66,276 | 11,550 | 1,606 | 79,432 |
| (122,942) | (21,425) | (2,979) | (147,346) | |
| 包括利益(損失)合計、税引後(注1) | 1,179 | - | -9 | 1,170 |
| その他の包括利益を通じて公正価値で測定するものとして指定された資本性金融商品に起因する利得(損失)、税引後 | - | - | - | - |
| 純損益を通じて公正価値で測定するものとして指定された金融負債の自己の信用リスクの変動に起因する早期償還に係る利得(損失)、税引後 | - | - | - | - |
| 普通株式の消却(注5) | - | - | - | - |
| 現金配当の支払 | -1,315 | - | -96 | -1,411 |
| その他の資本構成要素に係るクーポン、税引前 | -728 | - | - | -728 |
| 確定給付制度に係る再測定利得(損失)、税引後 | -79 | - | - | -79 |
| 報告期間中の株式報奨の純変動 | -135 | - | - | -135 |
| 株式を基礎とした報酬制度に基づく自己株式の分配 | 428 | - | - | 428 |
| 株式を基礎とした報酬制度に係るタックス・ベネフィット | 73 | - | - | 73 |
| 普通株式買戻し義務として認識された資本控除の増加(注6) | - | - | - | - |
| 普通株式買戻し義務として認識された資本控除の減少(注7) | - | - | - | - |
| 普通株式予約権に係るオプション・プレミアムおよびその他の影響 | -75 | - | - | -75 |
| 自己株式の購入 | -867 | - | - | -867 |
| 自己株式の売却 | - | - | - | - |
| 自己株式売却に係る純利得(損失) | - | - | - | - |
| その他 | -202 | 290 (注4) | -44 | 44 |
| 2025年6月30日現在残高 | 64,555 | 11,840 | 1,457 | 77,852 |
| (119,750) | (21,963) | (2,703) | (144,415) | |
| 2025年12月31日現在残高 | 66,933 | 11,708 | 1,562 | 80,203 |
| (124,161) | (21,718) | (2,898) | (148,777) | |
| IFRS第9号の分類および測定の修正 | - | - | - | - |
| 2026年1月1日現在残高 | 66,934 | 11,708 | 1,562 | 80,204 |
| 包括利益(損失)合計、税引後(注1) | 4,052 | - | 137 | 4,190 |
| その他の包括利益を通じて公正価値で測定するものとして指定された資本性金融商品に起因する利得(損失)、税引後 | - | - | - | - |
| 純損益を通じて公正価値で測定するものとして指定された金融負債の自己の信用リスクの変動に起因する早期償還に係る利得(損失)、税引後 | - | - | - | - |
| 普通株式の消却(注5) | - | - | - | - |
| 現金配当の支払 | -1,878 | - | -123 | -2,001 |
| その他の資本構成要素に係るクーポン、税引前 | -796 | - | - | -796 |
| 確定給付制度に係る再測定利得(損失)、税引後 | -91 | - | - | -91 |
| 報告期間中の株式報奨の純変動 | -197 | - | - | -197 |
| 株式を基礎とした報酬制度に基づく自己株式の分配 | 559 | - | - | 559 |
| 株式を基礎とした報酬制度に係るタックス・ベネフィット | -114 | - | - | -114 |
| 普通株式買戻し義務として認識された資本控除の増加(注6) | -1,000 | - | - | -1,000 |
| 普通株式買戻し義務として認識された資本控除の減少(注7) | 672 | - | - | 672 |
| 普通株式予約権に係るオプション・プレミアムおよびその他の影響 | -111 | - | - | -111 |
| 自己株式の購入 | -1,215 | - | - | -1,215 |
| 自己株式の売却 | - | - | - | - |
| 自己株式売却に係る純利得(損失) | - | - | - | - |
| その他 | -136 | 436 (注4) | -1 | 300 |
| 2026年6月30日現在残高 | 66,679 | 12,144 | 1,575 | 80,398 |
| (123,690) | (22,527) | (2,922) | (149,138) |
(注1)確定給付制度に係る再測定利得(損失)、税引後を除く。
(注2)持分法適用投資による未実現純利得(損失)を除く。
(注3)ドイツ銀行の無担保劣後債で構成され、IFRSに準拠して資本に分類されるその他Tier1ノートを含む。
(注4)その他の資本構成要素の発行、返済、購入および売却による影響(純額)を含む。
(注5)2025年1月3日、ドイツ銀行は普通株式46.4百万株を消却した。この消却により、当該株式の額面価額が119百万ユーロ減少した。消却された株式は、取得原価675百万ユーロで自己普通株式に計上されていた。普通株式の取得原価と額面価額との差額により、資本剰余金が556百万ユーロ減少した。
(注6)報告期間中に開始した株式買戻しプログラムに基づき購入予定の自己株式の最大総額で、自己株式の買戻義務として認識された額を含む。
(注7)報告期間中に開始した株式買戻しプログラムに基づいて買戻した自己株式の金額で、自己株式の買戻義務の減少として認識された額を含む。買戻された株式の取得原価は、自己株式の取得総額に含まれる。2026年度の株式買戻しプログラムに基づき今後取得予定の残額328百万ユーロは、その他の負債として認識されている。
④ 連結キャッシュ・フロー計算書(未監査)
| 単位:百万ユーロ(億円) | 2026年6月30日終了 6ヶ月間 | 2025年6月30日終了 6ヶ月間 |
|---|---|---|
| 当期純利益(損失) | 4,079 | 3,745 |
| (7,567) | (6,947) | |
| 営業活動によるキャッシュ・フロー: | ||
| 当期純利益(損失)を営業活動によるキャッシュ・フローに調整するための修正: | ||
| 信用損失引当金繰入額 | 979 | 894 |
| 再編費用 | - | -5 |
| その他の包括利益を通じて公正価値で測定する金融資産、持分法適用投資およびその他の売却益 | -31 | - |
| 繰延法人所得税、純額 | 655 | 503 |
| 減損、減価償却およびその他の償却、および評価増 | 1,605 | 1,431 |
| 持分法適用投資の純利益(損失)に対する持分 | -12 | 3 |
| 中央銀行および銀行への利付定期預金 | 22,118 | -192 |
| 中央銀行ファンド貸出金および売戻条件付買入有価証券(リバース・レポ)ならびに借入有価証券担保金 | -6,491 | 7,575 |
| 強制的に純損益を通じて公正価値で測定されるトレーディング以外の金融資産 | -17,045 | -6,899 |
| 純損益を通じて公正価値で測定するものとして指定された金融資産 | - | - |
| 償却原価で測定する貸出金 | -12,004 | -2,387 |
| その他の資産 | -8,299 | -42,692 |
| 預金 | 4,795 | -682 |
| 純損益を通じて公正価値で測定するものとして指定された金融負債および投資契約負債(注1) | 27,905 | 18,163 |
| 中央銀行ファンド借入金および買戻条件付売却有価証券(レポ)ならびに貸付有価証券受入金 | -505 | 780 |
| その他の短期借入金 | 6,583 | 8,353 |
| その他の負債 | 4,003 | 52,116 |
| 優先長期債務(注2) | -3,088 | 4,671 |
| トレーディング資産および負債、デリバティブ金融商品のプラスおよびマイナスの時価、純額 | -16,959 | -27,229 |
| その他、純額 | -1,709 | 7,504 |
| 営業活動によるキャッシュ・フロー | 6,578 | 25,651 |
| (12,202) | (47,583) | |
| 投資活動によるキャッシュ・フロー: | ||
| 収入: | ||
| その他の包括利益を通じて公正価値で測定する金融資産の売却 | 10,297 | 6,479 |
| その他の包括利益を通じて公正価値で測定する金融資産の満期償還 | 12,683 | 12,539 |
| 償却原価で測定する回収のために保有する負債性有価証券の売却 | - | - |
| 償却原価で測定する回収のために保有する負債性有価証券の満期償還 | 2,258 | 1,697 |
| 持分法適用投資の売却 | - | - |
| 土地建物および設備の売却 | 4 | - |
| 購入: | ||
| その他の包括利益を通じて公正価値で測定する金融資産 | -27,079 | -21,054 |
| 償却原価で測定する回収のために保有する負債性有価証券 | -9,497 | -19,761 |
| 持分法適用投資 | -38 | -15 |
| 土地建物および設備 | -200 | -211 |
| 企業結合/事業売却による純資金受取(支出)額 | - | - |
| その他、純額 | -826 | -647 |
| 投資活動によるキャッシュ・フロー | -12,400 | -20,972 |
| (△23,002) | (△38,903) | |
| 財務活動によるキャッシュ・フロー: | ||
| 劣後長期債務の発行(注3) | 1,002 | 20 |
| 劣後長期債務の返済および償還(注3) | -2,042 | -2,696 |
| 信託優先証券の発行(注4) | - | - |
| 信託優先証券の返済および償還(注4) | -3 | -3 |
| リース債務の元本部分(注5) | -243 | -248 |
| 普通株式の発行 | - | - |
| 自己株式の購入 | -1,215 | -867 |
| 自己株式の売却 | - | - |
| その他の資本構成要素(AT1)の発行 | 1,250 | 1,500 |
| その他の資本構成要素(AT1)の返済 | -750 | -1,208 |
| その他の資本構成要素(AT1)の購入 | -1,594 | -1,869 |
| その他の資本構成要素(AT1)の売却 | 1,591 | 1,865 |
| その他の資本構成要素に係るクーポン、税引前 | -796 | -728 |
| 非支配持分への配当の支払 | -123 | -96 |
| 非支配持分の純変動 | -1 | -4 |
| ドイツ銀行株主に対する現金配当の支払 | -1,878 | -1,315 |
| 財務活動によるキャッシュ・フロー | -4,803 | -5,650 |
| (△8,910) | (△10,481) | |
| 現金および現金同等物に対する為替レート変動の純影響 | 1,308 | -6,904 |
| (2,426) | (△12,807) | |
| 現金および現金同等物の純増加(減少) | -9,318 | -7,874 |
| 現金および現金同等物、期首残高 | 138,277 | 130,666 |
| 現金および現金同等物、期末残高 | 128,960 | 122,792 |
| 営業活動によるキャッシュ・フローは以下を含む。 | ||
| 法人所得税支払(受取)額、純額 | 669 | 663 |
| 利息支払額(注6) | 12,822 | 15,218 |
| 利息受取額(注6) | 21,583 | 22,883 |
| 配当受取額 | 20 | 35 |
| 現金および現金同等物の構成要素 | ||
| 現金および中央銀行預け金(注7) | 122,522 | 117,607 |
| インターバンク預け金(中央銀行以外)(注8) | 6,437 | 5,185 |
| 合計 | 128,960 | 122,792 |
| (239,221) | (227,779) |
(注1)2026年6月30日終了6ヶ月間および2025年6月30日終了6ヶ月間において、優先長期債務の発行がそれぞれ97億ユーロおよび69億ユーロ、返済および償還がそれぞれ45億ユーロおよび35億ユーロ含まれている。
(注2)2026年6月30日終了6ヶ月間および2025年6月30日終了6ヶ月間において、発行がそれぞれ116億ユーロおよび141億ユーロ、返済および償還がそれぞれ149億ユーロおよび89億ユーロ含まれている。
(注3)劣後長期債務における現金以外の変動は、2026年6月30日終了6ヶ月間において合計で125百万ユーロであり、主に公正価値の変動マイナス4百万ユーロおよび外国為替の変動130百万ユーロによるもの、2025年6月30日終了6ヶ月間において合計でマイナス765百万ユーロであり、主に公正価値の変動48百万ユーロおよび外国為替の変動マイナス816百万ユーロによるものである。
**
**
(注4)信託優先証券における現金以外の変動は、2026年6月30日終了6ヶ月間において合計で3百万ユーロであり、主に発行費用の償却による変動9百万ユーロによるもの、2025年6月30日終了6ヶ月間において合計で2百万ユーロであり、主に公正価値の変動マイナス1百万ユーロによるものである。
(注5)リース債務における現金以外の変動は、2026年6月30日終了6ヶ月間において外国為替の変動39百万ユーロを含めて合計で272百万ユーロであり、2025年6月30日終了6ヶ月間において外国為替の変動マイナス198百万ユーロを含めて合計で156百万ユーロであった。
(注6)IAS第39号のEUカーブアウト版に準拠した金利リスクのポートフォリオ・ヘッジを含む、当行グループの公正価値ヘッジ会計の適用に基づくヘッジ手段として適格なデリバティブからの支払利息および受取利息を含む。
(注7)2026年6月30日現在94億ユーロおよび2025年6月30日現在195億ユーロの中央銀行への利付定期預金を含んでいない。
(注8)2026年6月30日現在21億ユーロおよび2025年6月30日現在16億ユーロの銀行への利付定期預金を含んでいない。
2026年6月30日現在、現金および中央銀行預け金にはロシア中央銀行への定期預金および要求払預金650百万ユーロ(2025年6月30日現在、497百万ユーロ)が含まれている。これらは為替制限の影響を受ける。そのうち、期末日現在、要求払預金10百万ユーロ(2025年6月30日現在、12百万ユーロ)は現金および現金同等物の条件を満たしている。
⑤ 中間連結財務諸表に対する注記(未監査)
作成の基本的事項/会計原則変更の影響
ドイツ銀行アクツィエンゲゼルシャフト(ドイツ、フランクフルト・アム・マイン、タウヌスアンラーゲ12)およびその子会社(以下総称して「当行グループ」または「ドイツ銀行」という。)の2026年6月30日終了6ヶ月間の中間連結財務諸表は、当行グループの表示通貨であるユーロで表示されている。当中間連結財務諸表は、国際会計基準審議会(IASB)が公表し、欧州連合(EU)が承認した国際財務報告基準(IFRS)に基づいて作成されている。当中間連結財務諸表は、期中財務報告に関するIAS第34号の規定に準拠して作成されている。
当行グループの中間連結財務諸表は未監査であり、2026年6月30日現在の連結貸借対照表、2026年6月30日終了6ヶ月間における関連する連結損益計算書および連結包括利益計算書、ならびにその他の情報を含む。
当行グループの中間連結財務諸表は、ドイツ銀行の2025年12月31日に終了した事業年度の監査済連結財務諸表と併せて読むべきものである。当該監査済連結財務諸表には、「最近適用された会計基準書」の項で概説されている新たに適用された会計基準書を除き、同様の会計方針、重要な会計上の見積りおよび会計上の見積りの変更が適用されている。
当行グループは、IAS第39号のEUカーブアウト版に準拠して金利リスクのポートフォリオ・ヘッジ(公正価値マクロ・ヘッジ)に公正価値ヘッジ会計を適用している。IAS第39号のEUカーブアウト版を適用した目的は、当行グループのヘッジ会計アプローチを当行グループのリスク管理実務および欧州の主要競合他社の会計慣行と整合させることにある。IAS第39号のEUカーブアウト版では、コア預金に公正価値マクロ・ヘッジ会計を適用することができる。さらに、IAS第39号のEUカーブアウト版では、ヘッジの非有効性は、予定されたタイム・バケットにおける修正後のキャッシュ・フロー見積額が当該期間の当初の指定額を下回った場合にのみ認識される。予定されたタイム・バケットにおける修正後のキャッシュ・フロー額が当初の指定額を上回った場合には、ヘッジ関係が非有効とはみなされない。IASBが公表したIFRSでは、公正価値マクロ・ヘッジのヘッジ会計をコア預金に適用することはできない。さらにIASBが公表したIFRSでは、ヘッジの非有効性は、公正価値マクロ・ヘッジのすべてのヘッジ関係について、予定されたタイム・バケットにおける修正後のキャッシュ・フロー見積額が当該期間の当初の指定額を上回った場合と下回った場合のいずれであっても認識される。IAS第39号のEUカーブアウト版はまた、サブ・ベンチマークで価格設定された金融商品のベンチマーク・リスク構成要素を識別することの禁止を除外している。これは契約上特定されていない識別されたリスク構成要素が契約自体に係る利息よりも大きい等、金融商品のスプレッドがマイナスの場合に生じる可能性がある。
2026年6月30日終了6ヶ月間において、IAS第39号のEUカーブアウト版の適用により、税引前利益に166百万ユーロ、税引後利益に119百万ユーロのプラスの影響が生じた。2025年6月30日終了6ヶ月間においては、税引前利益に144百万ユーロ、税引後利益に103百万ユーロのマイナスの影響が生じた。当行グループの規制自己資本およびその比率も、IAS第39号のEUカーブアウト版に基づいて報告されている。EUカーブアウトの適用により、CET1資本比率に対して、2026年6月30日現在約53ベーシス・ポイントのマイナスの累積的影響、2025年6月30日現在約75ベーシス・ポイントのマイナスの累積的影響が生じた。
IFRSに基づく財務情報の作成には、一定の種類の資産および負債に関して、経営陣による見積りおよび仮定が必要である。これらの見積りおよび仮定は、貸借対照表日現在の資産・負債の報告金額および偶発資産・偶発負債の開示内容ならびに報告期間中の収益・費用の報告金額に影響を与える。特に、関税やインフレ、政治的および地政学的情勢における広範な変化(ウクライナでの戦争や中東紛争等)の潜在的な影響に関して、実際の結果は経営陣の見積りとは異なることがあり、報告された業績は、必ずしも年度を通じて期待される業績を示すものとみなすべきではない。
最近適用された会計基準書
2026年度上半期に新たに適用された、当行グループに関係がある会計基準書は以下のとおりである。
IFRS第9号「金融商品」およびIFRS第7号「金融商品:開示」
2024年5月、IASBは、IFRS第9号「金融商品」の分類および測定の要求事項の適用後レビューにおいて認識された事項に対応するため、「金融商品の分類および測定の修正(IFRS第9号およびIFRS第7号の修正)」を公表した。当該修正は、2026年1月1日以降開始事業年度から適用される。
分類および測定について、元本および利息の支払のみ(SPPI)のテストに修正があった。当該修正は、契約上リンクしている金融資産の範囲や偶発的なキャッシュ・フローの特性を有する負債性金融商品である資産(例えば、環境・社会・ガバナンス(ESG)連動クーポン付貸出金)のSPPI評価に係るより詳細な指針を定めるものである。2026年1月1日現在、当該修正により資本の調整が認識されたが、当行グループの中間連結財務諸表に重要な影響を与えていない。当該修正には偶発的なキャッシュ・フローの特性を有する金融商品に係る追加的な開示要求も含まれており、これは当行グループの2026年度の年次財務諸表に初めて要求される。
電子決済システムを通じた金融負債の認識の中止について、当該修正では、決済日(関連する義務が免責される、取消される、もしくは失効した時、またはその他の理由により負債の認識中止の要件を満たした時)に金融負債の認識を中止することが明確化されており、また所定の要件を満たす場合、決済日前に金融負債(またはその一部)の認識を中止する選択が認められている。当該修正の当初適用は、当行グループの中間連結財務諸表に影響を与えておらず、決済日前に金融負債の認識を中止する選択は報告日現在適用されていない。
IFRSの年次改善
2024年7月、IASBは、IASBの年次改善プロジェクトの結果、複数のIFRS基準に対する修正を公表した。これらはIFRS第1号「国際財務報告基準の初度適用」、IFRS第7号「金融商品:開示」および付属するIFRS第7号に関する適用指針、IFRS第9号「金融商品」、IFRS第10号「連結財務諸表」ならびにIAS第7号「キャッシュ・フロー計算書」に関する用語の変更および本文の修正から成る。当該修正は、2026年1月1日以降開始事業年度から適用され、早期適用が認められている。当該修正は当行グループの中間連結財務諸表に重要な影響を与えていない。
自然依存電力を参照する契約-IFRS第9号およびIFRS第7号の修正
2024年12月、IASBは、自然依存電力を参照する契約に関して認識された事項に対応するため、「自然依存電力を参照する契約(IFRS第9号およびIFRS第7号の修正)」を公表した。IFRS第9号の自己使用要件の修正では、事業体は、電力源が自然依存であるかを検討しなければならないという要素が含まれる。IFRS第9号のヘッジ会計要件の修正では、事業体が、予想電力取引量が変動する自然依存の再生可能電力の契約を、ヘッジ対象項目として利用すること、およびヘッジの有効性を測定するために使用することが認められる。IASBはさらに、IFRS第7号およびIFRS第19号を修正し、特定の性質を持つ自然依存電力に関する契約の開示要件を導入する。
当該修正は、2026年1月1日以降開始事業年度から適用され、早期適用が認められている。当該修正は当行グループの中間連結財務諸表に重要な影響を与えていない。
新しい会計基準書
2026年6月30日現在では適用時期が到来していなかったために2026年度上半期に適用されなかった会計基準書は、以下のとおりである。
IFRS第18号「財務諸表における表示および開示」
2024年4月、IASBはIAS第1号「財務諸表の表示」に代わる新基準であるIFRS第18号「財務諸表における表示および開示」を公表した。IFRS第18号には、損益計算書の構成に関する新たな指針および経営者が定義した業績指標(MPM)に関する新たな開示要求が含まれる。当該新基準は、2027年1月1日以降開始事業年度から適用され、早期適用が認められている。当行グループは、IFRS第18号が当行グループの連結財務諸表の表示に重要な影響を与えないと見込んでいる。
IFRS第19号「公的説明責任のない子会社:開示」
2024年5月、IASBは新基準IFRS第19号「公的説明責任のない子会社:開示」を公表した。この新基準は、子会社がIFRS会計基準を財務諸表に適用する場合、削減された開示事項を記載することを認めている。2025年8月、IASBは未発効の基準に対する修正を公表した。この修正は、2021年2月28日から2024年5月1日の間に公表されたIFRS会計基準(新規または修正)に対するもので、IFRS第19号が最初に公表された時点では考慮されなかったものである。
当該新基準は、2027年1月1日以降開始事業年度から適用され、早期適用が認められている。当行グループは、IFRS第19号が当行グループの子会社の開示要求に重要な影響を与えないと見込んでいる。当該新基準は、EUの承認をまだ受けていない。
IAS第21号「外国為替レート変動の影響:超インフレ表示通貨への換算」
2025年11月、IASBはIAS第21号「外国為替レート変動の影響」の修正を公表した。これは、機能通貨が超インフレ経済の通貨である親会社が、機能通貨が超インフレ経済以外の通貨である子会社を連結する場合に適用する会計処理を明確化するものである。IASBは、事業体が超インフレ経済以外の通貨である機能通貨から、超インフレ経済の通貨である表示通貨へと金額(比較数値を含む。)を換算する場合、直近の財政状態計算書日現在の期末レートを用いて行うことを決定した。また、事業体はこの換算手法を自社の財務諸表または在外営業活動体の業績および財政状態に適用したことを開示しなければならない。
当該修正は、2027年1月1日以降開始事業年度から適用され、早期適用が認められている。当該修正は当行グループの連結財務諸表に重要な影響を与えない見込みである。当該新基準は、EUの承認をまだ受けていない。
IAS第28号「関連会社および共同支配企業に対する投資」
2026年6月、IASBはIAS第28号「関連会社および共同支配企業に対する投資」の修正を公表した。当該修正は、関連会社または共同支配企業に対する投資に対して公正価値オプションを選択可能な「類似の企業」の意味を明確化するものである。類似の企業には、IFRS第18号に基づき評価される、特定の種類の資産への投資を主要な事業活動として有している企業を含む。当該選択は、当初認識時に関連会社または共同支配企業ごと行うことができる。
当該修正は、企業がIFRS第18号を最初に適用した時点の、2027年1月1日以降開始事業年度から適用され、早期適用が認められている。当行グループは、当該修正が当行グループの連結財務諸表に重要な影響を与えないと見込んでいる。当該修正は、EUの承認をまだ受けていない。
IFRS第20号「規制資産および規制負債」
2026年5月、IASBはIFRS第20号「規制資産および規制負債」の新基準を公表した。この新基準は、規制上の合意の対象となる企業に対し、規制資産、規制負債、規制収益および規制費用に係る情報を提供するよう求めている。
当該新基準は、2029年1月1日以降開始事業年度から適用され、早期適用が認められている。当行グループは、当該修正が当行グループの連結財務諸表に影響を与えないと見込んでいる。当該新基準は、EUの承認をまだ受けていない。
資本的支出および資産の処分
2026年度上半期において、当行グループは重要な資本的支出を行っていない。一方、以下の重要な資産の処分を発表した。
2026年6月、ドイツ銀行は、インドにおけるプライベート・バンク事業の売却に関して、コタック・マヒンドラ銀行と最終契約を締結したことを公表した。当該取引は、当行が規模と競争力を有する分野に事業ポートフォリオをさらに集中させることにより、ドイツ銀行の戦略「グローバル・ハウスバンクの拡大」を後押しすることを目的としており、完了後にはSVAにプラスの影響を及ぼすことが見込まれている。当該売却はまた、プライベート・バンクが、非居住インド人を含む、インド国外の超富裕層のグローバル顧客へのサービスに引き続き注力していることとも整合する。本取引は、適用される規制当局の承認およびその他の慣習的な完了条件の充足を前提に、2027年度第3四半期に完了すると見込まれている。
セグメント別の経営成績
| 2026年6月30日終了3ヶ月間 | ||||||
| 単位:百万ユーロ (別途記載のものを除く。) | プライベート・バンク | アセット・マネジメント | コーポレート・バンク | インベストメント・バンク | コーポレートおよびその他 | 連結合計 |
| 純収益 | 2,566 | 756 | 1,906 | 3,185 | 65 | 8,479 |
| 信用損失引当金繰入額 | 177 | - | 38 | 174 | 70 | 460 |
| 利息以外の費用 | ||||||
| 報酬および手当 | 766 | 243 | 445 | 781 | 874 | 3,108 |
| 一般管理費 | 1,020 | 226 | 733 | 918 | -664 | 2,233 |
| のれんおよびその他の無形資産の減損 | - | - | - | - | - | - |
| 再編費用 | -2 | - | - | - | - | -1 |
| 利息以外の費用合計 | 1,784 | 469 | 1,177 | 1,699 | 210 | 5,340 |
| 非支配持分 | - | 63 | - | 1 | -64 | - |
| 税引前利益(損失) | 605 | 224 | 691 | 1,311 | -151 | 2,680 |
N/M-表記するに値しない。
| 2025年6月30日終了3ヶ月間 | ||||||
| 単位:百万ユーロ (別途記載のものを除く。) | プライベート・バンク | アセット・マネジメント | コーポレート・バンク | インベストメント・バンク | コーポレートおよびその他 | 連結合計 |
| 純収益 | 2,371 | 725 | 1,896 | 2,687 | 125 | 7,804 |
| 信用損失引当金繰入額 | 118 | - | 22 | 259 | 25 | 423 |
| 利息以外の費用 | ||||||
| 報酬および手当 | 675 | 226 | 399 | 721 | 873 | 2,894 |
| 一般管理費 | 972 | 212 | 737 | 879 | -736 | 2,065 |
| のれんおよびその他の無形資産の減損 | - | - | - | - | - | - |
| 再編費用 | 1 | - | - | - | - | - |
| 利息以外の費用合計 | 1,648 | 438 | 1,137 | 1,600 | 137 | 4,959 |
| 非支配持分 | - | 62 | - | 2 | -65 | - |
| 税引前利益(損失) | 605 | 225 | 738 | 826 | 28 | 2,421 |
N/M-表記するに値しない。
過年度の比較数値は、当年度の表示に合わせて修正されている。
| 2026年6月30日終了6ヶ月間 | ||||||
| 単位:百万ユーロ (別途記載のものを除く。) | プライベート・バンク | アセット・マネジメント | コーポレート・バンク | インベストメント・バンク | コーポレートおよびその他 | 連結合計 |
| 純収益 | 5,133 | 1,558 | 3,722 | 6,558 | 179 | 17,150 |
| 信用損失引当金繰入額 | 356 | - | 86 | 464 | 72 | 979 |
| 利息以外の費用 | ||||||
| 報酬および手当 | 1,467 | 486 | 864 | 1,509 | 1,711 | 6,037 |
| 一般管理費 | 2,025 | 428 | 1,458 | 1,833 | -1,329 | 4,415 |
| のれんおよびその他の無形資産の減損 | - | - | - | - | - | - |
| 再編費用 | - | - | - | - | - | - |
| 利息以外の費用合計 | 3,492 | 914 | 2,322 | 3,342 | 382 | 10,451 |
| 非支配持分 | - | 140 | - | 2 | -142 | - |
| 税引前利益(損失) | 1,286 | 504 | 1,314 | 2,751 | -133 | 5,721 |
N/M-表記するに値しない。
| 2025年6月30日終了6ヶ月間 | ||||||
| 単位:百万ユーロ (別途記載のものを除く。) | プライベート・バンク | アセット・マネジメント | コーポレート・バンク | インベストメント・バンク | コーポレートおよびその他 | 連結合計 |
| 純収益 | 4,810 | 1,455 | 3,763 | 6,049 | 252 | 16,328 |
| 信用損失引当金繰入額 | 336 | - | 99 | 422 | 37 | 894 |
| 利息以外の費用 | ||||||
| 報酬および手当 | 1,414 | 476 | 803 | 1,473 | 1,769 | 5,935 |
| 一般管理費 | 1,970 | 428 | 1,491 | 1,776 | -1,422 | 4,245 |
| のれんおよびその他の無形資産の減損 | - | - | - | - | - | - |
| 再編費用 | -5 | - | - | - | - | -5 |
| 利息以外の費用合計 | 3,379 | 905 | 2,294 | 3,250 | 348 | 10,175 |
| 非支配持分 | - | 121 | - | 6 | -127 | - |
| 税引前利益(損失) | 1,094 | 429 | 1,370 | 2,371 | -6 | 5,258 |
N/M-表記するに値しない
過年度の比較数値は、当年度の表示に合わせて修正されている。
プライベート・バンク
| 単位:百万ユーロ (別途記載のものを除く。) | 2026年 6月30日終了 3ヶ月間 | 2025年 6月30日終了 3ヶ月間 | 変動額 | 増減率 (%) | 2026年 6月30日終了 6ヶ月間 | 2025年 6月30日終了 6ヶ月間 | 変動額 | 増減率 (%) | |
| 純収益: | |||||||||
| パーソナル・バンキング | 1,383 | 1,306 | 77 | 6 | 2,742 | 2,594 | 148 | 6 | |
| ウェルス・マネジメント(注1) | 1,184 | 1,065 | 118 | 11 | 2,392 | 2,215 | 176 | 8 | |
| 純収益合計 | 2,566 | 2,371 | 195 | 8 | 5,133 | 4,810 | 324 | 7 | |
| このうち: | |||||||||
| 純利息収益 | 1,662 | 1,517 | 145 | 10 | 3,300 | 2,971 | 329 | 11 | |
| 純手数料およびフィー収益 | 799 | 739 | 59 | 8 | 1,651 | 1,571 | 80 | 5 | |
| その他の収益 | 106 | 115 | -9 | -8 | 182 | 268 | -86 | -32 | |
| 信用損失引当金繰入額 | 177 | 118 | 60 | 51 | 356 | 336 | 20 | 6 | |
| 利息以外の費用: | |||||||||
| 報酬および手当 | 766 | 675 | 90 | 13 | 1,467 | 1,414 | 54 | 4 | |
| 一般管理費 | 1,020 | 972 | 48 | 5 | 2,025 | 1,970 | 54 | 3 | |
| のれんおよびその他の無形資産の減損 | - | - | - | N/M | - | - | - | N/M | |
| 再編費用 | -2 | 1 | -2 | N/M | - | -5 | 5 | N/M | |
| 利息以外の費用合計 | 1,784 | 1,648 | 136 | 8 | 3,492 | 3,379 | 113 | 3 | |
| 非支配持分 | - | - | - | N/M | - | - | - | N/M | |
| 税引前利益(損失) | 605 | 605 | - | - | 1,286 | 1,094 | 191 | 17 | |
| 従業員数合計(フルタイム換算)(注2) | 35,709 | 36,917 | -1,208 | -3 | 35,709 | 36,917 | -1,208 | -3 | |
| リスク・ウェイテッド・アセット(単位:十億ユーロ)(注2) | 97 | 93 | 4 | 4 | 97 | 93 | 4 | 4 | |
| このうち:オペレーショナル・リスクRWA(単位:十億ユーロ)(注2) | 16 | 15 | 1 | 7 | 16 | 15 | 1 | 7 | |
| 運用資産(単位:十億ユーロ)(注2、注3) | 732 | 645 | 87 | 13 | 732 | 645 | 87 | 13 | |
| 正味資金流入(単位:十億ユーロ) | 9 | 6 | 2 | 39 | 20 | 12 | 8 | 66 | |
| 費用収益比率(注4) | 69.5% | 69.5% | -ppt | N/M | 68.0% | 70.3% | -2.2ppt | N/M | |
| 税引後平均株主資本利益率(注5) | 10.8% | 10.4% | 0.3ppt | N/M | 11.5% | 9.4% | 2.1ppt | N/M | |
| 税引後平均有形株主資本利益率(注5) | 11.3% | 10.8% | 0.5ppt | N/M | 12.0% | 9.5% | 2.5ppt | N/M | |
N/M-表記するに値しない。
過年度の比較数値は、当年度の表示に合わせて修正されている。
(注1)2025年度第4四半期より、プライベート・バンクは「ウェルス・マネジメントおよびプライベート・バンキング」の名称を「ウェルス・マネジメント」に変更した。
(注2)四半期末現在。
(注3)運用資産には、顧客に代わって投資目的で保有する資産および/またはドイツ銀行が助言または運用管理を行う顧客資産が含まれる。運用資産は、一任もしくはアドバイザリー・ベースで運用管理されているか、または当行に預けられている。預金が投資目的で保有されている場合、運用資産とみなす。パーソナル・バンキングにおいて、これには定期預金および貯蓄預金が含まれる。ウェルス・マネジメント(ビジネス・バンキングを除く。)においては、すべての顧客の預金は主に投資目的で当行が保有しているものとみなされ、したがって運用資産に分類される。プライベート・バンクが、DWSが管理する運用資産として適格な投資商品を販売する場合、これらの資産は2つの異なる独立した適格サービスであるため、プライベート・バンクの運用資産およびアセット・マネジメント(DWS)の運用資産として計上される。
(注4)利息以外の費用の純収益に対する比率。純収益は、信用損失引当金繰入前の純利息収益に利息以外の収益を加算した金額と定義される。
(注5)ドイツ銀行株主に帰属する純利益(損失)(AT1クーポン控除後)に基づく。詳細については、本報告書の「Supplementary Information: Non-GAAP Financial Measures」を参照のこと。
アセット・マネジメント
| 単位:百万ユーロ (別途記載のものを除く。) | 2026年 6月30日終了 3ヶ月間 | 2025年 6月30日終了 3ヶ月間 | 変動額 | 増減率 (%) | 2026年 6月30日終了 6ヶ月間 | 2025年 6月30日終了 6ヶ月間 | 変動額 | 増減率 (%) |
|---|---|---|---|---|---|---|---|---|
| 純収益: | ||||||||
| マネジメント・フィー | 709 | 630 | 79 | 13 | 1,382 | 1,268 | 114 | 9 |
| 手数料 | 11 | 58 | -47 | -81 | 120 | 95 | 25 | 26 |
| その他 | 36 | 37 | -1 | -3 | 56 | 92 | -36 | -39 |
| 純収益合計 | 756 | 725 | 31 | 4 | 1,558 | 1,455 | 103 | 7 |
| 信用損失引当金繰入額 | - | - | - | N/M | - | - | - | N/M |
| 利息以外の費用: | ||||||||
| 報酬および手当 | 243 | 226 | 17 | 8 | 486 | 476 | 9 | 2 |
| 一般管理費 | 226 | 212 | 14 | 7 | 428 | 428 | - | - |
| のれんおよびその他の無形資産の減損 | - | - | - | N/M | - | - | - | N/M |
| 再編費用 | - | - | - | N/M | - | - | - | N/M |
| 利息以外の費用合計 | 469 | 438 | 31 | 7 | 914 | 905 | 9 | 1 |
| 非支配持分 | 63 | 62 | - | - | 140 | 121 | 19 | 16 |
| 税引前利益(損失) | 224 | 225 | -1 | - | 504 | 429 | 75 | 17 |
| 従業員数合計(フルタイム換算)(注1) | 5,411 | 5,229 | 182 | 3 | 5,411 | 5,229 | 182 | 3 |
| リスク・ウェイテッド・アセット(単位:十億ユーロ)(注1) | 17 | 13 | 4 | 28 | 17 | 13 | 4 | 28 |
| このうち:オペレーショナル・リスクRWA(単位:十億ユーロ)(注1) | 5 | 5 | 1 | 14 | 5 | 5 | 1 | 14 |
| 運用資産(単位:十億ユーロ)(注1、注2) | 1,190 | 1,010 | 180 | 18 | 1,190 | 1,010 | 180 | 18 |
| 正味資金流入(単位:十億ユーロ) | 25 | 8 | 16 | 192 | 36 | 28 | 7 | 26 |
| 費用収益比率(注3) | 62.0% | 60.4% | 1.7ppt | N/M | 58.7% | 62.2% | -3.5ppt | N/M |
| 税引後平均株主資本利益率(注4) | 14.2% | 11.6% | 2.5ppt | N/M | 16.1% | 10.8% | 5.2ppt | N/M |
| 税引後平均有形株主資本利益率(注4) | 38.8% (注5) | 26.0% | 12.8ppt | N/M | 44.4% (注5) | 24.2% | 20.2ppt | N/M |
N/M-表記するに値しない。
過年度の比較数値は、当年度の表示に合わせて表示されている。
(注1)四半期末現在。
(注2)運用資産(AuM)とは、(a)当セグメントが一任または非一任アドバイザリー・ベースで運用管理する資産(当セグメントが運用会社となり、ポートフォリオ運用を第三者に委託している場合を含む。)、ならびに(b)第三者が保有または運用し、かつ当セグメントが契約に基づき、継続的な助言(定期的または期間ごとの評価、モニタリングおよび/またはレビューを含む。)を提供する資産をいう。運用資産は、集団投資(ミューチュアル・ファンドおよび上場投資信託を含む。)と個別顧客のマンデートの両方を表す。運用資産は、各報告日現在の資産運用会社に関する各国の規制ルールに基づき、現在の市場価値で測定され、当該ルールはIFRSに基づき適用される公正価値ルールとは異なる可能性がある。測定可能な価値は、ほとんどのリテール商品については日次で入手可能であるが、一部の商品については月次、四半期ごとまたは年次でのみ更新される場合がある。運用資産にはセグメントの持分法適用投資は含まれないが、シード・キャピタルおよび当セグメントがマネジメント・フィーを稼得しているコミットメント・キャピタルは含まれる。プライベート・バンクが、DWSが管理する運用資産として適格な投資商品を販売する場合、これらの資産は2つの異なる独立した適格サービスであるため、プライベート・バンクの運用資産およびアセット・マネジメント(DWS)の運用資産として計上される。
(注3)利息以外の費用の純収益に対する比率。純収益は、信用損失引当金繰入前の純利息収益に利息以外の収益を加算した金額と定義される。
(注4)ドイツ銀行株主に帰属する純利益(損失)(AT1クーポン控除後)に基づく。詳細については、本報告書の「Supplementary Information: Non-GAAP Financial Measures」を参照のこと。
(注5)2025年度第4四半期より、アセット・マネジメントの資本配分フレームワークが更新された。詳細については、英文2025年度有価証券報告書の注記04「事業セグメントおよび関連情報」の項を参照のこと。
コーポレート・バンク
| 単位:百万ユーロ (別途記載のものを除く。) | 2026年 6月30日終了 3ヶ月間 | 2025年 6月30日終了 3ヶ月間 | 変動額 | 増減率 (%) | 2026年 6月30日終了 6ヶ月間 | 2025年 6月30日終了 6ヶ月間 | 変動額 | 増減率 (%) |
|---|---|---|---|---|---|---|---|---|
| 純収益: | ||||||||
| コーポレート・トレジャリー・サービス | 1,084 | 1,053 | 31 | 3 | 2,158 | 2,126 | 33 | 2 |
| インスティテューショナル・クライアント・サービス | 496 | 527 | -31 | -6 | 916 | 1,000 | -84 | -8 |
| ビジネス・バンキング | 326 | 316 | 10 | 3 | 648 | 637 | 11 | 2 |
| 純収益合計 | 1,906 | 1,896 | 10 | 1 | 3,722 | 3,763 | -40 | -1 |
| このうち: | ||||||||
| 純利息収益 | 1,163 | 1,169 | -5 | - | 2,308 | 2,329 | -22 | -1 |
| 純手数料およびフィー収益 | 723 | 696 | 27 | 4 | 1,386 | 1,353 | 33 | 2 |
| その他の収益 | 20 | 32 | -12 | -37 | 28 | 80 | -52 | -65 |
| 信用損失引当金繰入額 | 38 | 22 | 17 | 76 | 86 | 99 | -13 | -13 |
| 利息以外の費用: | ||||||||
| 報酬および手当 | 445 | 399 | 45 | 11 | 864 | 803 | 61 | 8 |
| 一般管理費 | 733 | 737 | -4 | -1 | 1,458 | 1,491 | -33 | -2 |
| のれんおよびその他の無形資産の減損 | - | - | - | N/M | - | - | - | N/M |
| 再編費用 | - | - | - | N/M | - | - | - | N/M |
| 利息以外の費用合計 | 1,177 | 1,137 | 41 | 4 | 2,322 | 2,294 | 28 | 1 |
| 非支配持分 | - | - | - | N/M | - | - | - | N/M |
| 税引前利益(損失) | 691 | 738 | -47 | -6 | 1,314 | 1,370 | -56 | -4 |
| 従業員数合計(フルタイム換算)(注1) | 27,372 | 26,163 | 1,208 | 5 | 27,372 | 26,163 | 1,208 | 5 |
| リスク・ウェイテッド・アセット(単位:十億ユーロ)(注1) | 74 | 72 | 2 | 2 | 74 | 72 | 2 | 2 |
| このうち:オペレーショナル・リスクRWA(単位:十億ユーロ)(注1) | 12 | 11 | 1 | 6 | 12 | 11 | 1 | 6 |
| 費用収益比率(注2) | 61.8% | 59.9% | 1.8ppt | N/M | 62.4% | 61.0% | 1.4ppt | N/M |
| 税引後平均株主資本利益率(注3) | 15.0% | 16.2% | -1.2ppt | N/M | 14.2% | 14.7% | -0.5ppt | N/M |
| 税引後平均有形株主資本利益率(注3) | 16.4% | 17.6% | -1.1ppt | N/M | 15.6% | 15.9% | -0.3ppt | N/M |
N/M-表記するに値しない。
過年度の比較数値は、当年度の表示に合わせて表示されている。
(注1)四半期末現在。
(注2)利息以外の費用の純収益に対する比率。純収益は、信用損失引当金繰入前の純利息収益に利息以外の収益を加算した金額と定義される。
(注3)ドイツ銀行株主に帰属する純利益(損失)(AT1クーポン控除後)に基づく。詳細については、本報告書の「Supplementary Information: Non-GAAP Financial Measures」を参照のこと。
インベストメント・バンク
| 単位:百万ユーロ (別途記載のものを除く。) | 2026年 6月30日終了 3ヶ月間 | 2025年 6月30日終了 3ヶ月間 | 変動額 | 増減率 (%) | 2026年 6月30日終了 6ヶ月間 | 2025年 6月30日終了 6ヶ月間 | 変動額 | 増減率 (%) |
|---|---|---|---|---|---|---|---|---|
| 純収益: | ||||||||
| 債券および為替 | 2,614 | 2,247 | 367 | 16 | 5,466 | 5,142 | 324 | 6 |
| 債券および為替:ファイナンシング | 905 | 904 | 2 | - | 1,872 | 1,809 | 63 | 3 |
| 債券および為替:マーケッツ(注1) | 1,708 | 1,343 | 365 | 27 | 3,594 | 3,333 | 261 | 8 |
| インベストメント・バンキング&キャピタル・マーケッツ(注2) | 559 | 410 | 149 | 36 | 1,036 | 864 | 172 | 20 |
| 債券オリジネーション | 266 | 223 | 44 | 20 | 568 | 498 | 69 | 14 |
| 株式オリジネーション | 121 | 49 | 72 | 148 | 187 | 101 | 86 | 86 |
| アドバイザリー | 172 | 139 | 33 | 24 | 282 | 265 | 17 | 6 |
| リサーチおよびその他(注3) | 12 | 30 | -18 | -59 | 56 | 43 | 13 | 29 |
| 純収益合計 | 3,185 | 2,687 | 498 | 19 | 6,558 | 6,049 | 509 | 8 |
| 信用損失引当金繰入額 | 174 | 259 | -84 | -33 | 464 | 422 | 42 | 10 |
| 利息以外の費用: | ||||||||
| 報酬および手当 | 781 | 721 | 60 | 8 | 1,509 | 1,473 | 36 | 2 |
| 一般管理費 | 918 | 879 | 40 | 5 | 1,833 | 1,776 | 57 | 3 |
| のれんおよびその他の無形資産の減損 | - | - | - | N/M | - | - | - | N/M |
| 再編費用 | - | - | - | N/M | - | - | -1 | N/M |
| 利息以外の費用合計 | 1,699 | 1,600 | 100 | 6 | 3,342 | 3,250 | 92 | 3 |
| 非支配持分 | 1 | 2 | -1 | -50 | 2 | 6 | -4 | -72 |
| 税引前利益(損失) | 1,311 | 826 | 484 | 59 | 2,751 | 2,371 | 379 | 16 |
| 従業員数合計(フルタイム換算)(注4) | 20,233 | 20,004 | 229 | 1 | 20,233 | 20,004 | 229 | 1 |
| リスク・ウェイテッド・アセット(単位:十億ユーロ)(注4) | 147 | 132 | 15 | 11 | 147 | 132 | 15 | 11 |
| このうち:オペレーショナル・リスクRWA(単位:十億ユーロ)(注4) | 18 | 15 | 3 | 17 | 18 | 15 | 3 | 17 |
| 費用収益比率(注5) | 53.3% | 59.5% | -6.2ppt | N/M | 51.0% | 53.7% | -2.8ppt | N/M |
| 税引後平均株主資本利益率(注6) | 12.9% | 8.4% | 4.6ppt | N/M | 14.0% | 12.9% | 1.2ppt | N/M |
| 税引後平均有形株主資本利益率(注6) | 13.4% | 8.7% | 4.7ppt | N/M | 14.5% | 13.3% | 1.2ppt | N/M |
N/M-表記するに値しない。
過年度の比較数値は、当年度の表示に合わせて表示されている。
(注1)2025年度第4四半期より、「債券および為替(FIC)」における「債券および為替:ファイナンシング以外」という追加のサブカテゴリーは「債券および為替:マーケッツ」に名称変更された。
(注2)2025年度第4四半期より、ドイツ銀行はインベストメント・バンクにおける「オリジネーションおよびアドバイザリー」の名称を「インベストメント・バンキング&キャピタル・マーケッツ」に変更した。
(注3)過年度において、インベストメント・バンクに配分されていたものの特定の貸借対照表のポジションに直接帰属しない、銀行の特定の資金調達費用は「リサーチおよびその他」において報告されていた。2025年度第3四半期より、これらの費用は事業レベルの報告を継続的に精緻化するため、合意された配分基準に基づき、基礎となる事業に配分されている。過年度の比較数値は、当年度の表示に合わせて表示されている。
(注4)四半期末現在。
(注5)利息以外の費用の純収益に対する比率。純収益は、信用損失引当金繰入前の純利息収益に利息以外の収益を加算した金額と定義される。
(注6)ドイツ銀行株主に帰属する純利益(損失)(AT1クーポン控除後)に基づく。詳細については、本報告書の「Supplementary Information: Non-GAAP Financial Measures」を参照のこと。
コーポレートおよびその他
| 単位:百万ユーロ (別途記載のものを除く。) | 2026年 6月30日終了 3ヶ月間 | 2025年 6月30日終了 3ヶ月間 | 変動額 | 増減率 (%) | 2026年 6月30日終了 6ヶ月間 | 2025年 6月30日終了 6ヶ月間 | 変動額 | 増減率 (%) | |||
| 純収益 | 65 | 125 | -59 | -48 | 179 | 252 | -73 | -29 | |||
| 信用損失引当金繰入額 | 70 | 25 | 45 | 182 | 72 | 37 | 36 | 97 | |||
| 利息以外の費用: | |||||||||||
| 報酬および手当 | 874 | 873 | 2 | - | 1,711 | 1,769 | -58 | -3 | |||
| 一般管理費 | -664 | -736 | 72 | -10 | -1,329 | -1,422 | 92 | -6 | |||
| のれんおよびその他の無形資産の減損 | - | - | - | N/M | - | - | - | N/M | |||
| 再編費用 | - | - | - | N/M | - | - | - | N/M | |||
| 利息以外の費用合計 | 210 | 137 | 73 | 54 | 382 | 348 | 35 | 10 | |||
| 非支配持分 | -64 | -65 | 1 | -1 | -142 | -127 | -15 | 12 | |||
| 税引前利益(損失) | -151 | 28 | -179 | N/M | -133 | -6 | -127 | N/M | |||
| 従業員数合計(フルタイム換算)(注1、注2) | 37,429 | 36,348 | 1,081 | 3 | 37,429 | 36,348 | 1,081 | 3 | |||
| リスク・ウェイテッド・アセット(単位:十億ユーロ)(注1) | 33 | 31 | 2 | 7 | 33 | 31 | 2 | 7 | |||
N/M-表記するに値しない。
過年度の比較数値は、当年度の表示に合わせて表示されている。
(注1)四半期末現在。
(注2)コーポレートおよびその他に報告される従業員数合計には、その他のセグメントに割り当てられるインフラ機能の従業員も含まれる。その結果、各セグメントで報告されるフルタイム換算人員数合計は、当行グループの総人員数とは一致しない。
連結損益計算書に関する情報
純利息収益および純損益を通じて公正価値で測定する金融資産/負債に係る純利得(損失)
| 単位:百万ユーロ | 2026年6月30日 終了3ヶ月間 | 2025年6月30日 終了3ヶ月間 | 2026年6月30日 終了6ヶ月間 | 2025年6月30日 終了6ヶ月間 | ||||
|---|---|---|---|---|---|---|---|---|
| 純利息収益 | 4,549 | 3,837 | 8,753 | 7,507 | ||||
| トレーディング収益(損失)(注1) | 1,487 | 1,233 | 2,755 | 3,032 | ||||
| 強制的に純損益を通じて公正価値で測定されるトレーディング以外の金融資産に係る純利得(損失) | 101 | 63 | 100 | 139 | ||||
| 純損益を通じて公正価値で測定するものとして指定された金融資産/負債に係る純利得(損失) | -142 | -140 | 323 | -178 | ||||
| 純損益を通じて公正価値で測定する金融資産/負債に係る純利得(損失)合計 | 1,445 | 1,156 | 3,177 | 2,993 | ||||
| 純利息収益および純損益を通じて公正価値で測定する金融資産/負債に係る純利得(損失)合計 | 5,995 | 4,994 | 11,931 | 10,500 | ||||
| パーソナル・バンキング | 959 | 935 | 2,183 | 1,967 | ||||
| ウェルス・マネジメント | 622 | 549 | 1,225 | 1,111 | ||||
| プライベート・バンク | 1,582 | 1,484 | 3,408 | 3,079 | ||||
| アセット・マネジメント | 236 | 3 | 208 | -39 | ||||
| コーポレート・トレジャリー・サービス | 699 | 708 | 1,408 | 1,427 | ||||
| インスティテューショナル・クライアント・サービス | 199 | 242 | 367 | 474 | ||||
| ビジネス・バンキング | 262 | 250 | 519 | 508 | ||||
| コーポレート・バンク | 1,161 | 1,200 | 2,293 | 2,409 | ||||
| 債券および為替 | 2,615 | 2,279 | 5,497 | 5,168 | ||||
| その他の商品 | -112 | -83 | -129 | -191 | ||||
| インベストメント・バンク | 2,503 | 2,195 | 5,367 | 4,976 | ||||
| コーポレートおよびその他 | 513 | 111 | 654 | 75 | ||||
| 純利息収益および純損益を通じて公正価値で測定する金融資産/負債に係る純利得(損失)合計 | 5,995 | 4,994 | 11,931 | 10,500 |
過年度の比較数値は、当年度の表示に合わせて表示されている。
(注1)トレーディング収益には、ヘッジ会計の要件を満たさないデリバティブによる利得および損失が含まれる。
純手数料およびフィー収益
商品種類別、事業セグメント別収益の内訳
| 2026年6月30日終了3ヶ月間 | ||||||
| 単位:百万ユーロ (別途記載のものを除く。) | プライベート・バンク | アセット・マネジメント | コーポレート・バンク | インベストメント・バンク | コーポレートおよびその他 | 連結合計 |
| 主要なサービス: | ||||||
| 管理手数料 | 74 | 5 | 61 | 27 | 6 | 173 |
| 資産運用手数料 | 142 | 1,086 | 7 | - | - | 1,235 |
| その他の有価証券業務からの手数料 | 8 | - | 157 | - | - | 165 |
| 引受およびアドバイザリー・フィー | 1 | - | 12 | 551 | 2 | 567 |
| ブローカー・フィー | 283 | 6 | 6 | 83 | -1 | 377 |
| 国内決済に係る手数料 | 210 | - | 191 | - | - | 401 |
| 海外取引に係る手数料 | 5 | - | 138 | 7 | -17 | 133 |
| 外国通貨/為替事業に係る手数料 | 1 | - | — | - | - | 1 |
| 貸出金の処理および保証に係る手数料 | 32 | - | 138 | 119 | - | 289 |
| 仲介手数料 | 109 | - | 12 | 1 | 2 | 124 |
| その他の顧客サービスからのフィー | 16 | 26 | 177 | 108 | - | 327 |
| 手数料およびフィー収益合計 | 880 | 1,123 | 900 | 896 | -6 | 3,793 |
| 手数料およびフィー費用 | -932 | |||||
| 純手数料およびフィー収益 | 2,861 | |||||
| 2025年6月30日終了3ヶ月間 | ||||||
| 単位:百万ユーロ (別途記載のものを除く。) | プライベート・バンク | アセット・マネジメント | コーポレート・バンク | インベストメント・バンク | コーポレートおよびその他 | 連結合計 |
| 主要なサービス: | ||||||
| 管理手数料 | 69 | 4 | 60 | 13 | - | 145 |
| 資産運用手数料 | 110 | 986 | 6 | - | - | 1,102 |
| その他の有価証券業務からの手数料 | 10 | - | 143 | 8 | - | 162 |
| 引受およびアドバイザリー・フィー | 1 | - | 9 | 433 | 6 | 449 |
| ブローカー・フィー | 266 | 13 | 6 | 84 | - | 369 |
| 国内決済に係る手数料 | 216 | - | 146 | - | 1 | 362 |
| 海外取引に係る手数料 | 5 | - | 129 | 3 | -10 | 127 |
| 外国通貨/為替事業に係る手数料 | 1 | - | — | - | - | 1 |
| 貸出金の処理および保証に係る手数料 | 69 | - | 178 | 94 | 2 | 342 |
| 仲介手数料 | 102 | - | 7 | 1 | 2 | 111 |
| その他の顧客サービスからのフィー | 19 | 23 | 243 | 37 | - | 322 |
| 手数料およびフィー収益合計 | 869 | 1,026 | 925 | 672 | 1 | 3,492 |
| 手数料およびフィー費用 | -818 | |||||
| 純手数料およびフィー収益 | 2,674 | |||||
過年度の比較数値は、当年度の表示に合わせて修正されている。
| 2026年6月30日終了6ヶ月間 | ||||||
| 単位:百万ユーロ (別途記載のものを除く。) | プライベート・バンク | アセット・マネジメント | コーポレート・バンク | インベストメント・バンク | コーポレートおよびその他 | 連結合計 |
| 主要なサービス: | ||||||
| 管理手数料 | 148 | 9 | 123 | 50 | 10 | 340 |
| 資産運用手数料 | 269 | 2,215 | 14 | - | - | 2,497 |
| その他の有価証券業務からの手数料 | 16 | - | 268 | - | - | 284 |
| 引受およびアドバイザリー・フィー | 4 | - | 24 | 981 | 19 | 1,028 |
| ブローカー・フィー | 639 | 11 | 13 | 181 | - | 843 |
| 国内決済に係る手数料 | 417 | - | 359 | 3 | -1 | 778 |
| 海外取引に係る手数料 | 10 | - | 261 | 15 | -28 | 258 |
| 外国通貨/為替事業に係る手数料 | 3 | - | - | - | - | 3 |
| 貸出金の処理および保証に係る手数料 | 67 | - | 326 | 212 | 1 | 605 |
| 仲介手数料 | 212 | - | 25 | 1 | 8 | 245 |
| その他の顧客サービスからのフィー | 31 | 52 | 378 | 170 | - | 631 |
| 手数料およびフィー収益合計 | 1,815 | 2,287 | 1,790 | 1,612 | 8 | 7,513 |
| 手数料およびフィー費用 | -1,848 | |||||
| 純手数料およびフィー収益 | 5,665 | |||||
| 2025年6月30日終了6ヶ月間 | ||||||
| 単位:百万ユーロ (別途記載のものを除く。) | プライベート・バンク | アセット・マネジメント | コーポレート・バンク | インベストメント・バンク | コーポレートおよびその他 | 連結合計 |
| 主要なサービス: | ||||||
| 管理手数料 | 138 | 8 | 116 | 33 | -1 | 294 |
| 資産運用手数料 | 224 | 1,975 | 12 | - | - | 2,211 |
| その他の有価証券業務からの手数料 | 21 | - | 250 | 14 | - | 286 |
| 引受およびアドバイザリー・フィー | 3 | - | 22 | 879 | 11 | 915 |
| ブローカー・フィー | 621 | 19 | 12 | 160 | 1 | 813 |
| 国内決済に係る手数料 | 428 | - | 292 | - | 1 | 720 |
| 海外取引に係る手数料 | 10 | - | 256 | 13 | -21 | 259 |
| 外国通貨/為替事業に係る手数料 | 2 | - | 1 | - | - | 3 |
| 貸出金の処理および保証に係る手数料 | 137 | - | 351 | 200 | 2 | 690 |
| 仲介手数料 | 196 | - | 15 | 1 | 7 | 219 |
| その他の顧客サービスからのフィー | 41 | 50 | 493 | 82 | 2 | 668 |
| 手数料およびフィー収益合計 | 1,821 | 2,052 | 1,820 | 1,382 | 2 | 7,077 |
| 手数料およびフィー費用 | -1,651 | |||||
| 純手数料およびフィー収益 | 5,426 | |||||
過年度の比較数値は、当年度の表示に合わせて修正されている。
2026年6月30日現在、一部または全部が未充足の履行義務に配分された取引価格総額は289百万ユーロであり、2027年から2030年までの4年間(2025年12月31日現在:173百万ユーロ、2026年から2029年までの4年間)にわたり収益として認識される見込みである。当該残高は主に、累積分配額に基づくパフォーマンス・フィーを採用しているオルタナティブ・クローズ・エンド型ファンドに関連するものであり、当該フィーの金額は通常、複数年にわたる各パフォーマンス期間終盤に決定される。2025年12月31日現在からの増加は主に、基礎となるファンド資産の価値増加を反映するものである。
2026年6月30日および2025年6月30日現在、当行グループの手数料およびフィー収益の未収金は、それぞれ11億ユーロおよび960百万ユーロであった。2026年6月30日および2025年6月30日現在、当行グループの手数料およびフィー収益に関連する契約負債は、それぞれ69百万ユーロおよび87百万ユーロであった。契約負債は、サービスの完了前に対価を受取っている顧客に対して、将来のサービスを提供する当行グループの義務から生じる。受取債権と契約負債の残高が毎期著しく異なっていないことは、これらが主に、月次の当座預金サービスや四半期ごとの資産運用サービス等の1年未満のサービス期間に係る経常的なサービス契約に関連しているという事実を反映している。その結果、前期の契約負債残高は通常、翌期の収益として認識される。契約の中には、サービス期間にわたり当行グループが提供するサービスに対する顧客の支払が、契約期間終了時まで発生しないものがある。当行グループが契約期間終了時に支払を受けることがほぼ確実である場合、契約資産とそれぞれの手数料およびフィー収益は、サービスが提供された時点で認識される。2026年および2025年6月30日現在、当行グループに重要性のある契約資産はなかった。
償却原価で測定する金融資産の認識の中止による利得および損失
2026年6月30日終了6ヶ月間において、当行グループは償却原価で測定する金融資産360百万ユーロ(2025年6月30日:173百万ユーロ)を売却した。
これらの資産の認識の中止により生じた利得(損失)は、以下の表のとおりである。
| 単位:百万ユーロ | 2026年6月30日 終了3ヶ月間 | 2025年6月30日 終了3ヶ月間 | 2026年6月30日 終了6ヶ月間 | 2025年6月30日 終了6ヶ月間 | ||||
|---|---|---|---|---|---|---|---|---|
| 利得 | 7 | 2 | 9 | 5 | ||||
| 損失 | -4 | -1 | -6 | -2 | ||||
| 償却原価で測定する資産の認識の中止による純利得(損失) | 3 | 1 | 4 | 4 |
実効税率
2025年度対2026年度、3ヶ月間の比較
当四半期の法人所得税費用は、774百万ユーロ(2025年度第2四半期:688百万ユーロ)であった。当四半期の実効税率は29%であり、2025年度第2四半期は28%であった。
2025年度対2026年度、6ヶ月間の比較
2026年度上半期における法人所得税費用は16億ユーロ(2025年度上半期:15億ユーロ)であった。2026年度上半期の実効税率は過年度の期間から変更はなく29%であった。
連結貸借対照表に関する情報
公正価値で計上される金融商品
評価技法
当行グループは、評価プロセスおよび公正価値測定に対する内部管理基準、手法、評価技法および手続を管理する確立した評価管理のフレームワークを有している。
以下は、当行グループが取引している様々な種類の金融商品の公正価値を設定する際に使用される評価技法の説明である。
ソブリン債、準ソブリン債および社債ならびに持分証券-最近の取引がない場合、公正価値は、直近の市場価格(直近日以後のすべてのリスク変動および情報を調整したもの)から決定される場合がある。近い代用金融商品が活発な市場で取引されている場合、公正価値は、金融商品のリスク・プロファイルの相違に関して代用金融商品の価値を調整することにより決定される。近い代用金融商品が入手不可能な場合には、公正価値は、より複雑なモデリング技法を使用して見積られる。これらの技法には、信用、金利、流動性およびその他のリスクの現在の市場相場を使用する割引キャッシュ・フロー・モデルが含まれる。持分証券については、モデリング技法には株価収益率に基づくものも含まれることがある。
モーゲージ担保証券およびその他の資産担保証券(MBS/ABS)には、住宅用・商業用MBSおよびその他のABS(債務担保証券(CDO)を含む。)が含まれる。ABSは、それが様々な基礎となる資産を有し、また発行事業体が様々な資本構成を有するため、固有の特性を有している。多くのCDO金融商品と同様に、基礎となる資産がそれ自体ABSである場合には、複雑度はさらに上昇する。
信頼できる外部価格が入手不可能な場合、ABSは、適用可能であれば、市場において観察可能な類似取引に基づき行われる相対的価値分析、または入手可能で観察可能なインプットを最大限に利用した業界標準の評価モデルを使用して評価される。業界標準のモデルは、独立した価格テストが可能な仮定に基づき、一定の取引の元本および利息の支払を計算する。インプットには期限前償還速度、損失仮定(タイミングおよび深刻度)および割引率(スプレッド、利回りまたはディスカウント・マージン)が含まれる。これらのインプット/仮定は、適切な場合、実際の取引、外部市場調査および市場インデックスから得られる。
貸出金-特定の貸出金については、公正価値は、最近生じた取引の市場価格(同取引日より後のすべてのリスク変動および情報を調整したもの)から決定されることがある。最近の市場取引がない場合、公正価値を決定するため、ブローカーの気配値、コンセンサス・プライシング、代用金融商品または割引キャッシュ・フロー・モデルが使用される。割引キャッシュ・フロー・モデルは、必要に応じて、信用リスク、金利リスク、為替リスク、予想デフォルト時損失率およびデフォルト時利用金額のパラメータ・インプットを組み込んでいる。信用リスク、デフォルト時損失率およびデフォルト時利用率のパラメータは、入手可能かつ適切な場合、貸出金市場またはCDS市場からの情報を使用して決定される。
レバレッジ貸出金は、取引固有の特性を有する場合があり、それにより市場で観察される取引の関連性が限定される可能性がある。外部プライシング・サービスから観察可能な価格が入手可能な類似の取引が存在する場合、この情報は、取引の相違を反映させるための適切な調整をした上で使用される。類似の取引が存在しない場合、割引キャッシュ・フロー評価技法が、適切なレバレッジ貸出金インデックス(産業分類、貸出金の劣後性ならびに貸出金および貸出相手先のその他の関連情報を組み込んでいる。)から得られた信用スプレッドとともに使用される。
店頭デリバティブ金融商品-流動性の高い取引市場における市場標準取引(金利スワップ、G7通貨による外国為替予約およびオプション契約、ならびに上場証券またはインデックスに係るエクイティ・スワップおよびオプション契約等)は、市場標準モデルおよび公表パラメータ・インプットを使用して評価される。パラメータ・インプットは、可能な限り、プライシング・サービス、コンセンサス・プライシング・サービスおよび活発な市場において最近生じた取引から入手される。
より複雑な金融商品は、その金融商品に特有のより洗練されたモデリング技法を使用してモデル化され、入手可能な市場価格に調整される。モデルから出力された価値が関連する市場参照値に調整されない場合、モデルから出力された価値に対して差異を調整するための評価調整が行われる。比較的活発でない市場では、データは頻度の少ない市場取引、ブローカーの気配値から、また外挿法および内挿法を通して得られる。観察可能な価格またはインプットが入手不可能な場合、過去のデータ、取引の経済性に関するファンダメンタル分析および類似取引からの代用情報等、その他の関連する情報源を評価することにより公正価値を決定するために経営陣の判断が要求される。
公正価値オプションに基づき純損益を通じて公正価値で測定するものとして指定された金融負債-公正価値オプションに基づき純損益を通じて公正価値で測定するものとして指定された金融負債の公正価値は、その金融負債に関連する当行グループの信用リスクの測定(すなわち、仕組み債の自己信用調整(OCA))を含む、すべてのマーケット・リスク要因を組み込んでいる。IFRS第9号の下では、自己信用の構成要素における公正価値の変動はその他の包括利益に計上される。この分類に含まれる金融負債には、仕組み債の発行、仕組み預金および連結ビークルが発行するその他の仕組み証券がある。これらの金融負債の公正価値は、関連する信用度調整後のイールド・カーブを使用して、契約上のキャッシュ・フローを割引くことによって(すなわち、資産として同一項目を保有する市場参加者の観点からの価値を反映することから、測定日現在で類似の金融商品の取引が行われると仮定した場合のスプレッドを用いて)決定される。
公正価値オプションに基づき純損益を通じて公正価値で測定するものとして指定された金融負債に担保が付されている場合(貸付有価証券受入金および買戻条件付売却有価証券等)、当該信用補完は負債の公正価値の評価に考慮される。
投資契約負債-投資契約負債に関連する資産は当行グループが所有し、当行グループは関連する負債の決済にこれらの資産を使用することを義務付けられている。そのため、投資契約負債の公正価値は、基礎となる資産(すなわち、保険契約の解約時に支払われる金額)の公正価値によって決定される。
公正価値ヒエラルキー
公正価値で計上される金融商品は、以下のとおり、IFRSの公正価値ヒエラルキーの3つのレベルに分類されている。
レベル1-活発な市場における相場価格を使用して評価される金融商品は、活発で流動性のある市場における相場価格から直接、公正価値を決定できる場合の金融商品である。
これらには、活発かつ流動性の高い取引所で取引されている国債、デリバティブおよび資本性有価証券が含まれている。
レベル2-観察可能な市場データを使用した評価技法により評価される金融商品は、活発な市場で取引される類似商品を参照することにより公正価値を決定できる金融商品か、または評価技法によりその評価額を導き出すが、評価技法に使用されるすべての重要なインプットが観察可能である金融商品である。
これらには、多くのOTCデリバティブ、多くの投資適格の上場クレジット債、一部のCDSが含まれている。
レベル3-直接観察可能でない市場データを使用した評価技法により評価される金融商品は、市場の観察可能な情報を参照することにより直接公正価値を決定することができず、他の何らかの価格決定技法の使用を要する金融商品である。この区分に分類される金融商品は、評価技法に使用されるインプットが観察不能で、かつ、公正価値に重要な影響を及ぼす可能性がある。
これらには、より複雑なOTCデリバティブ、ディストレスト債、高度な仕組み債、流動性の低い資産担保証券(ABS)、流動性の低いCDO(現金およびシンセティック)、第三者割当増資、多くの商業用不動産(CRE)貸出金、流動性の低い貸出金および一部の地方債が含まれている。
公正価値で計上される金融商品
| 2026年6月30日現在 | 2025年12月31日現在 | |||||
| 単位:百万ユーロ | 活発な市場における相場価格 (レベル1) | 観察可能なパラメータによる評価技法 (レベル2) | 観察不能なパラメータによる評価技法 (レベル3) | 活発な市場における相場価格 (レベル1) | 観察可能なパラメータによる評価技法 (レベル2) | 観察不能なパラメータによる評価技法 (レベル3) |
| 公正価値で保有する金融資産: | ||||||
| トレーディング資産 | 71,176 | 93,621 | 11,792 | 64,552 | 78,554 | 10,705 |
| トレーディング証券 | 68,093 | 81,646 | 4,340 | 62,958 | 63,987 | 3,635 |
| その他のトレーディング資産 | 3,083 | 11,975 | 7,452 | 1,593 | 14,567 | 7,070 |
| デリバティブ金融商品のプラスの時価 | 2,891 | 265,294 | 7,570 | 1,244 | 233,076 | 7,008 |
| 強制的に純損益を通じて公正価値で測定されるトレーディング以外の金融資産 | 1,707 | 135,771 | 4,912 | 1,570 | 117,244 | 5,681 |
| 純損益を通じて公正価値で測定するものとして指定された金融資産 | - | - | - | - | - | - |
| その他の包括利益を通じて公正価値で測定する金融資産 | 25,609 | 20,240 | 2,691 | 25,262 | 16,034 | 2,348 |
| 公正価値で測定するその他の金融資産 | 1,656 | -1,304 (注1) | 22 | 1,623 | -524 (注1) | 22 |
| 公正価値で保有する金融資産合計 | 103,039 | 513,621 | 26,988 | 94,250 | 444,384 | 25,764 |
| 公正価値で保有する金融負債: | ||||||
| トレーディング負債 | 36,277 | 11,618 | 54 | 33,727 | 9,127 | 25 |
| トレーディング証券 | 36,276 | 9,547 | 22 | 33,727 | 7,391 | 23 |
| その他のトレーディング負債 | - | 2,071 | 32 | - | 1,735 | 2 |
| デリバティブ金融商品のマイナスの時価 | 4,184 | 250,441 | 5,489 | 2,770 | 217,067 | 5,938 |
| 純損益を通じて公正価値で測定するものとして指定された金融負債 | 938 | 138,848 | 4,647 | 154 | 109,354 | 5,547 |
| 投資契約負債 | - | 512 | - | - | 469 | - |
| 公正価値で測定するその他の金融負債 | 418 | 582 (注1) | 86 (注2) | 375 | -142 (注1) | 36 (注2) |
| 公正価値で保有する金融負債合計 | 41,817 | 402,001 | 10,277 | 37,025 | 335,875 | 11,547 |
(注1)ヘッジ会計に適格なデリバティブに主に関連している。
(注2)主契約は償却原価で会計処理されているが、組込デリバティブは分離され、別個に会計処理されている契約に組み込まれるデリバティブに関連している。別個に会計処理される組込デリバティブは、プラスまたはマイナスの公正価値を有する可能性があり、この表において表示されている分類は、主契約の分類と整合させて表示されている。
2026年6月30日終了6ヶ月間において、レベル1からレベル2へのトレーディング証券およびトレーディング以外の金融資産の振替は、資産60億ユーロおよび負債15億ユーロ、レベル2からレベル1への振替は資産57億ユーロおよび負債22億ユーロであった。レベル1とレベル2の割り当ては、流動性テストの手続に基づいている。
重要かつ観察不能なパラメータを含む評価技法から得られた公正価値で計上された金融商品の分析(レベル3)
公正価値ヒエラルキーのレベル3の金融資産および金融負債の一部は、観察不能なインプットに対して、相殺関係にある同一または類似するエクスポージャーを有している。しかし、これらはIFRSに従って、総額で表示することを要求されている。
トレーディング証券-特定の流動性の低い新興市場における社債および流動性の低い高度な仕組み社債は、ヒエラルキーのこのレベルに含まれている。さらに、証券化事業体が発行したノート、商業用・住宅用MBS、債務担保証券およびその他のABSの一部の保有はここで報告されている。当期の増加は、購入、利得およびこれらの金融商品の評価に使用されるインプット・パラメータの観察可能性の変動によるレベル2とレベル3の間の振替純額によるものであり、売却および決済によって一部相殺されている。
公正価値ヒエラルキーのこのレベルに分類されるデリバティブ金融商品のプラスおよびマイナスの時価は、一つまたは複数の重要かつ観察不能なパラメータに基づき評価される。観察不能なパラメータは、特定の相関関係、特定のより長期的なボラティリティ、特定の期限前償還率、信用スプレッドおよびその他の取引に特有のパラメータを含む場合がある。
レベル3のデリバティブには、ボラティリティが観察不能な特定のオプション、参照される基礎となる資産間の相関関係が観察不能な特定のバスケット・オプション、より長期的な金利オプション・デリバティブ、複数通貨の外国為替デリバティブ、および信用スプレッドが観察不能な特定のクレジット・デフォルト・スワップが含まれている。
当期における資産の増加は決済、利得によるものであり、これらの金融商品の評価に使用されるインプット・パラメータの観察可能性の変動によるレベル2とレベル3の間での振替純額によって一部相殺されている。当期における負債の減少は、これらの金融商品の評価に使用されるインプット・パラメータの観察可能性の変動によるレベル2とレベル3の間での振替純額および利得によるものであり、決済によって一部相殺されている。
公正価値ヒエラルキーのレベル3に分類されるその他のトレーディング金融商品は、主に一つまたは複数の重要かつ観察不能なパラメータに基づく評価モデルを使用して評価されるトレーディング債権から構成される。当期における資産の増加は、発行、購入、これらの金融商品の評価に使用されるインプット・パラメータの観察可能性の変動によるレベル2とレベル3の間での振替純額および利得によるものであり、売却および決済によって一部相殺されている。
公正価値ヒエラルキーのレベル3に分類される強制的に純損益を通じて公正価値で測定されるトレーディング以外の金融資産は、回収のために保有するものにも、回収して売却するために保有するものにも分類されない、トレーディング以外の金融資産のビジネス・モデルが含まれる。これは主に、公正価値ベースで管理されるリバース・レポ契約を含む。さらに、この分類には、契約上のキャッシュ・フローの特性がSPPIではない、回収のために保有するもの、または回収して売却するために保有するものに分類されるトレーディング以外の金融資産のビジネス・モデルも含まれる。当期における減少は、これらの金融商品の評価に使用されるインプット・パラメータの観察可能性の変動によるレベル2とレベル3の間での決済、売却および振替純額によるものであり、購入、利得および発行によって一部相殺されている。
純損益を通じて公正価値で測定するものとして指定された金融資産/負債-公正価値オプションに基づき純損益を通じて公正価値で測定するものとして指定された特定の企業向け貸出金および仕組み債は、公正価値ヒエラルキーのこのレベルに分類された。企業向け貸出金は、観察可能な信用スプレッド、回収率および観察不能な利用率のパラメータを組み込んだ評価技法を使用して評価されている。リボルビング貸出枠は、デフォルト時の利用率パラメータが重要かつ観察不能であるため、ヒエラルキーのレベル3として報告されている。
さらに、組込デリバティブを含む、純損益を通じて公正価値で測定するものとして指定された特定のハイブリッド債の発行は、重要かつ観察不能なパラメータに基づき評価される。これらの観察不能なパラメータは、単一の株式のボラティリティの相関関係を含んでいる。当期において、公正価値で測定するものとして指定された金融資産はなかった。当期における負債の減少は、これらの金融商品の評価に使用されるインプット・パラメータの観察可能性の変動によるレベル2とレベル3の間での振替純額および決済によるものであり、発行および損失によって一部相殺されている。
その他の包括利益を通じて公正価値で測定する金融資産には、トレーディング目的でなく、市場の流動性が非常に低い場合の不良債権のポートフォリオが含まれている。当期における増加は、発行、購入および利得によるものであり、決済、売却およびこれらの金融商品の評価に使用されるインプット・パラメータの観察可能性の変動によるレベル2とレベル3の間での振替純額によって一部相殺されている。
レベル3に分類された金融商品の調整
2026年6月30日現在
| 単位:百万ユーロ | 期首残高 | 連結会社グループの変動 | 利得/損失合計(注1) | 購入 | 売却 | 発行(注2) | 決済(注3) | レベル3への振替(注4) | レベル3からの振替(注4) | 期末残高 |
|---|---|---|---|---|---|---|---|---|---|---|
| 公正価値で保有する金融資産: | ||||||||||
| トレーディング証券 | 3,635 | - | 278 | 1,531 | -955 | - | -179 | 531 | -500 | 4,340 |
| デリバティブ金融商品のプラスの時価 | 7,008 | - | 383 | 609 | 1,497 | -1,927 | 7,570 | |||
| その他のトレーディング資産 | 7,070 | - | -18 | 1,130 | -2,242 | 2,145 | -1,167 | 765 | -231 | 7,452 |
| 強制的に純損益を通じて公正価値で測定されるトレーディング以外の金融資産 | 5,681 | - | 299 | 1,585 | -357 | 167 | -2,176 | 69 | -356 | 4,912 |
| 純損益を通じて公正価値で測定するものとして指定された金融資産 | - | - | - | - | - | - | - | - | - | - |
| その他の包括利益を通じて公正価値で測定する金融資産 | 2,348 | - | 50 (注5) | 484 | -116 | 1,297 | -1,360 | 64 | -75 | 2,691 |
| 公正価値で測定するその他の金融資産 | 22 | - | 3 | - | - | - | - | -3 | 22 | |
| 公正価値で保有する金融資産合計 | 25,764 | - | 994 (注6、注7) | 4,729 | -3,670 | 3,610 | -4,274 | 2,926 | -3,093 | 26,988 |
| 公正価値で保有する金融負債: | ||||||||||
| トレーディング証券 | 23 | - | -1 | - | - | - | 22 | |||
| デリバティブ金融商品のマイナスの時価 | 5,938 | - | -40 | 285 | 1,150 | -1,844 | 5,489 | |||
| その他のトレーディング負債 | 2 | - | -2 | 15 | 19 | -2 | 32 | |||
| 純損益を通じて公正価値で測定するものとして指定された金融負債 | 5,547 | - | 35 | 2,034 | -669 | 425 | -2,725 | 4,647 | ||
| 公正価値で測定するその他の金融負債 | 36 | - | 18 | -23 | 78 | -22 | 86 | |||
| 公正価値で保有する金融負債合計 | 11,547 | - | 10 (注6、注7) | - | - | 2,034 | -391 | 1,671 | -4,593 | 10,277 |
(注1)利得および損失合計は主に、中間連結損益計算書において報告された純損益を通じて公正価値で測定する金融資産/負債に係る純利得(損失)に関連している。当該合計にはまた、税引後において報告された、その他の包括利益を通じて公正価値で測定する金融資産に係る未実現純利得(損失)が含まれている。なお、特定の金融商品はレベル1またはレベル2の金融商品によりヘッジされているが、上記の表にはこれらのヘッジ手段に係る利得および損失が含まれていない。また、観察可能なパラメータと観察不能なパラメータの両方が、レベル3において分類された金融商品の公正価値を決定するために使用される場合がある。
(注2)発行は、負債の発行に係る現金受取額および借手に対する貸出金の新規発行に係る現金支払額に関連している。
(注3)決済は、資産または負債を決済するためのキャッシュ・フローを表している。負債性および貸出金の金融商品については、これには定期的および一時的な元本の支払いが含まれている。デリバティブについては、すべてのキャッシュ・フローが決済に表示されている。
(注4)レベル3への振替およびレベル3からの振替は、インプット・パラメータの観察可能性の変動に関連している。当期において、それらは期首の公正価値で計上されている。同表は、レベル3へ振り替えられた金融商品について、期首時点で当該金融商品の振替が行われたかのように当該金融商品に係る利得および損失ならびにキャッシュ・フローを示している。同様にレベル3から振り替えられた金融商品については、同表は、当期における当該金融商品に係る利得および損失ならびにキャッシュ・フローを示していない。これは、同表が、期首時点で当該金融商品の振替が行われたかのように表示しているためである。
(注5)その他の包括利益を通じて公正価値で測定する金融資産に係る利得および損失合計には、その他の包括利益において認識された利得(税引後)7百万ユーロおよび損益計算書に認識された利得2百万ユーロ(純利得(損失)に表示)が含まれている。
(注6)この金額には為替レート変動の影響が含まれている。公正価値で保有する金融資産合計については、この影響は170百万ユーロの損失であり、公正価値で保有する金融負債合計については、この影響は10百万ユーロの利得である。
(注7)資産については、プラスの残高は利得を、マイナスの残高は損失を表している。負債については、プラスの残高は損失を、マイナスの残高は利得を表している。
2025年6月30日現在
| 単位:百万ユーロ | 期首残高 | 連結会社グループの変動 | 利得/損失合計(注1) | 購入 | 売却 | 発行(注2) | 決済(注3) | レベル3への振替(注4) | レベル3からの振替(注4) | 期末残高 |
|---|---|---|---|---|---|---|---|---|---|---|
| 公正価値で保有する金融資産: | ||||||||||
| トレーディング証券 | 2,964 | - | -23 | 991 | -864 | - | -130 | 697 | -465 | 3,170 |
| デリバティブ金融商品のプラスの時価 | 7,933 | - | 1,230 | -162 | 1,788 | -2,596 | 8,193 | |||
| その他のトレーディング資産 | 6,184 | - | -389 | 680 | -1,201 | 1,017 | -974 | 664 | -300 | 5,682 |
| 強制的に純損益を通じて公正価値で測定されるトレーディング以外の金融資産 | 5,805 | - | -247 | 893 | -47 | 375 | -522 | 90 | -427 | 5,920 |
| 純損益を通じて公正価値で測定するものとして指定された金融資産 | - | - | - | - | - | - | - | - | - | - |
| その他の包括利益を通じて公正価値で測定する金融資産 | 3,383 | - | -235 (注5) | 445 | -157 | 311 | -483 | 376 | -479 | 3,161 |
| 公正価値で測定するその他の金融資産 | 12 | - | -10 | - | - | - | 20 | - | 22 | |
| 公正価値で保有する金融資産合計 | 26,281 | - | 326(注6、注7) | 3,008 | -2,269 | 1,703 | -2,271 | 3,634 | -4,266 | 26,148 |
| 公正価値で保有する金融負債: | ||||||||||
| トレーディング証券 | 26 | - | -6 | - | 5 | - | 25 | |||
| デリバティブ金融商品のマイナスの時価 | 8,707 | - | 18 | -233 | 1,471 | -2,635 | 7,328 | |||
| その他のトレーディング負債 | 93 | - | - | -93 | - | - | - | |||
| 純損益を通じて公正価値で測定するものとして指定された金融負債 | 4,569 | - | -203 | 2,099 | -649 | 759 | -1,302 | 5,273 | ||
| 公正価値で測定するその他の金融負債 | -13 | - | 49 | -1 | -12 | -29 | -5 | |||
| 公正価値で保有する金融負債合計 | 13,382 | - | -141(注6、注7) | - | - | 2,099 | -976 | 2,223 | -3,965 | 12,621 |
(注1)利得および損失合計は主に、中間連結損益計算書において報告された純損益を通じて公正価値で測定する金融資産/負債に係る純利得(損失)に関連している。当該合計にはまた、連結損益計算書において報告されたその他の包括利益を通じて公正価値で測定する金融資産に係る純利得(損失)(税引後)が含まれている。なお、特定の金融商品はレベル1またはレベル2の金融商品によりヘッジされているが、上記の表にはこれらのヘッジ手段に係る利得および損失が含まれていない。また、観察可能なパラメータと観察不能なパラメータの両方が、レベル3において分類された金融商品の公正価値を決定するために使用される場合がある。
(注2)発行は、負債の発行に係る現金受取額および借手に対する貸出金の新規発行に係る現金支払額に関連している。
(注3)決済は、資産または負債を決済するためのキャッシュ・フローを表している。負債性および貸出金の金融商品については、これには定期的および一時的な元本の返済が含まれている。デリバティブについては、すべてのキャッシュ・フローが決済に表示されている。
(注4)レベル3への振替およびレベル3からの振替は、インプット・パラメータの観察可能性の変動に関連している。当期において、それらは期首の公正価値で計上されている。同表は、レベル3へ振り替えられた金融商品について、期首時点で当該金融商品の振替が行われたかのように当該金融商品に係る利得および損失ならびにキャッシュ・フローを示している。同様にレベル3から振り替えられた金融商品については、同表は、当期における当該金融商品に係る利得および損失ならびにキャッシュ・フローを示していない。これは、同表が、期首時点で当該金融商品の振替が行われたかのように表示しているためである。
(注5)その他の包括利益を通じて公正価値で測定する金融資産に係る利得および損失合計には、その他の包括利益において認識された損失(税引後)1百万ユーロおよび損益計算書に認識された利得2百万ユーロ(純利得(損失)に表示)が含まれている。
(注6)この金額には為替レート変動の影響が含まれている。公正価値で保有する金融資産合計については、この影響は749百万ユーロの損失であり、公正価値で保有する金融負債合計については、この影響は158百万ユーロの利得である。
(注7)資産については、プラスの残高は利得を、マイナスの残高は損失を表している。負債については、プラスの残高は損失を、マイナスの残高は利得を表している。
観察不能なパラメータの感応度分析
金融商品の価値が観察不能なパラメータ・インプットに左右される場合、貸借対照表日現在のこれらのパラメータの正確な水準は、合理的に可能性のある代替値の範囲から得られる場合がある。財務諸表を作成する際に、これらの観察不能なインプット・パラメータの適切な水準は、現行の市場の証拠と整合し、また、上述の当行グループの評価管理に対するアプローチに沿うように選択される。
当行グループがレベル3の金融商品を合理的に可能性のある代替値の範囲の両極から得られるパラメータ価値を使用して評価した場合、2026年6月30日現在では、公正価値は最大で22億ユーロ増加または13億ユーロ減少した可能性がある。2025年12月31日現在では、公正価値は最大で21億ユーロ増加または13億ユーロ減少した可能性がある。
2025年12月31日から2026年6月30日までの感応度を示す金額の変動は、プラスの公正価値変動が77百万ユーロの増加、マイナスの公正価値変動が51百万ユーロの増加となった。
2025年12月31日から2026年6月30日までの変動はプラスの公正価値は4%の増加、マイナスの公正価値は4%の増加に相当する。当行グループによるレベル3の観測不能なパラメータの感応度の計算は、慎重性に基づく評価の目的上、引き続き評価の不確実性の測定に使用されるアプローチと一致している。
慎重性に基づく評価とは、公正価値で保有する資産に対する資本要件である。これは、欧州委員会委任規則(EU)第2016/101号(規則(EU)第2019/876号(CRR)第34条を補完する。)に準拠し、評価の不確実性を定量化して資産計上する仕組みを提供するものであり、公正価値で測定するすべての資産に第105条14項の要求を適用し、追加の評価調整額をCET1資本から減額するよう金融機関に求めている。この計算では、慎重性に基づく評価において、関連する資産および負債に対して実施される出口価格分析が使用される。
この開示は、評価を観察不能なインプット・パラメータに依拠している金融商品の公正価値に係る、相対的な不確実性の潜在的な影響を説明することを目的としている。しかしながら、実際には、すべての観察不能なパラメータが同時に合理的に可能性のある代替値の範囲の両極となる可能性は低い。そのため、上記に開示された見積りは、貸借対照表日現在の公正価値の真の不確実性よりも大きくなる可能性が高い。さらに、この開示は公正価値の将来の変動を予測するものでも示唆するものでもない。
ここで考慮される金融商品の多く(特にデリバティブ)については、観察不能なインプット・パラメータは、金融商品の価格決定に要求されるパラメータの一部のみを表しており、残りは観察可能なパラメータである。このため、これらの金融商品については、観察不能なインプット・パラメータをこれらの範囲の両極に変動させることの全体的な影響は、金融商品の公正価値合計と比較して相対的に小さい可能性がある。その他の金融商品については、公正価値は全体の金融商品価格に基づいて、例えば、合理的な代用金融商品の公正価値を調整することにより決定される。また、すべての金融商品は、当該金融商品を手仕舞いするコストの評価調整を含めた公正価値で既に計上されており、したがって、不確実性それ自体を市場の価格決定に反映させるために不確実性を既に織り込み済みである。この開示において計算される不確実性のマイナスの影響は、財務諸表上の公正価値に既に織り込み済みの不確実性のマイナスの影響を超える部分である。
金融商品の種類別の感応度分析の内訳(注1)
| 2026年6月30日現在 | 2025年12月31日現在 | |||
| 単位:百万ユーロ | 合理的に可能性のある代替値の使用によるプラスの公正価値変動 | 合理的に可能性のある代替値の使用によるマイナスの公正価値変動 | 合理的に可能性のある代替値の使用によるプラスの公正価値変動 | 合理的に可能性のある代替値の使用によるマイナスの公正価値変動 |
| 有価証券: | ||||
| 負債性有価証券 | 167 | 144 | 237 | 219 |
| 商業用モーゲージ担保証券 | 15 | 15 | 13 | 13 |
| モーゲージ担保証券およびその他の資産担保証券 | 14 | 14 | 10 | 9 |
| 社債、ソブリン債およびその他の負債性有価証券 | 138 | 115 | 214 | 197 |
| 資本性有価証券 | 109 | 81 | 102 | 74 |
| デリバティブ: | ||||
| 信用 | 275 | 159 | 261 | 127 |
| エクイティ | 116 | 56 | 74 | 36 |
| 金利関連 | 763 | 416 | 660 | 339 |
| 外国為替 | 76 | 43 | 64 | 46 |
| その他 | 239 | 84 | 222 | 61 |
| 貸出金 | 426 | 364 | 475 | 394 |
| その他 | - | - | - | - |
| 合計 | 2,171 | 1,346 | 2,094 | 1,294 |
(注1)観察不能なパラメータに対するエクスポージャーが異なる金融商品の間で相殺される場合には、純影響額のみがこの表で開示されている。
重要かつ観察不能なインプットの感応度に関する定量的情報
レベル3の公正価値測定に係る観察不能なパラメータの動向は、必ずしも独立したものではなく、多くの場合、他の観察不能なパラメータおよび観察可能なパラメータの双方との間に動的な関係が存在する。こうした関係は、ある金融商品の公正価値にとって重要である場合には、相関関係パラメータを通じて明確に捕捉されるか、または価格決定モデルもしくは評価技法を通じて別の方法で管理される。評価技法が複数のインプットを使用する場合、特定のインプットの選択が他のインプットの可能値の範囲を限定することが多い。さらに、広範な市場要素(金利、株価指数、信用指数、コモディティ指数、外国為替レート等)も影響し得る。
下記の値の範囲は、レベル3内の重要なエクスポージャーの評価に使用されたインプットの最大値および最小値を示している。開示を構成する金融商品の多様性は重要であることから、特定のパラメータの範囲は広くなる場合がある。例えば、モーゲージ担保証券に係る信用スプレッドの範囲は、より狭いスプレッドを伴う流動性の比較的高い正常ポジションから、より広い信用スプレッドを有する流動性の比較的低い不良ポジションまでを表している。レベル3には流動性の比較的低い公正価値金融商品が含まれていることから、関連する市場力学を捕捉するための各エクスポージャーの種類内の価格決定の分化の度合いが高いため、広範なパラメータが見られると予想される。以下の表は、主要な各パラメータの種類の簡単な説明を、当該パラメータ間の重要な相互関係に関するコメントとともに示している。
信用パラメータは、デフォルト確率およびデフォルトの結果生じる損失の表示を可能にすることにより、エクスポージャーの信用度の評価に使用される。信用スプレッドは、信用度を反映する最たるものであり、発行体と参照ベンチマークとの信用の質の違いを許容するために債券保有者が要求するであろう、ベンチマーク参照金融商品(評価対象の資産に応じて通常はリスク・フリー利子率または関連する財務省証券)を上回るプレミアムまたは利回りを示す。信用スプレッドが大きいほど、信用の質が低いことを意味し、結果として特定の債券または借手によって当行に返済される他の貸出金資産の価値は下がる。回収率は、貸出金の債務不履行時に貸手が受け取るであろう金額、または債券の債務不履行時に債券保有者が受け取るであろう金額の見積りを示す。他のパラメータを一定にした場合、回収率が高いほど、特定の債券ポジションの評価額は高くなる。年率換算デフォルト率(constant default rate)および年率換算期限前償還率(constant prepayment rate)は、これらのパラメータが予定された返済および利払時に発生している進行中の債務不履行や、借手が追加の(通常は自主的な)繰上返済を行うか否かを見積ることから、より複雑な貸出金および負債性資産の評価を可能にする。これらのパラメータは、借手による返済が長期にわたって行われる場合や、借手が貸出金を繰上返済できる場合(例えば一部の住宅用モーゲージに見られる。)における、モーゲージやその他の種類の貸出の公正価値に関する意見の形成の際に特に関連性が高い。年率換算デフォルト率が高いほど、貸手が最終的に受け取る現金が少なくなることから、特定の貸出金またはモーゲージの評価額は低くなる。
金利、信用スプレッド、インフレ率、外国為替レートおよび株価は、一部のオプション金融商品やその他の複雑なデリバティブ(デリバティブ保有者が受け取るペイオフがこれらの参照基礎数値の長期にわたる動向に左右される場合)において参照される。ボラティリティ・パラメータは、基礎となる金融商品に係るリターンの変動性の評価を可能にすることにより、オプションの動向の主要な属性を表す。このボラティリティは確率の指標であり、ボラティリティが高いほど特定の結果が生じる確率が高まることを意味する。参照基礎数値(金利、信用スプレッド等)は、オプションから期待できるリターンの大きさを表すことにより、オプションの評価額に影響を及ぼす。このため、特定のオプションの評価額は、基礎となる金融商品の価値および当該金融商品のボラティリティ(ペイオフの大きさを示す。)、ならびに当該ペイオフが発生する確率に左右される。ボラティリティが高いと、プラスのリターンの確率が高まることから、オプション保有者のオプションの価値は高くなる。オプションによって表されるペイオフが重要である場合にも、オプションの価値は高くなる。
相関関係は、デリバティブまたは他の金融商品に複数の参照基礎数値が存在する場合に、参照基礎数値間の影響力のある関係を表すために使用される。こうした関係(例えばコモディティ相関関係や金利・為替相関関係)の一部の背後には通常、世界的需要によるコモディティ群への影響や金利平価による外国為替レートへの影響といったマクロ経済的要因が存在する。クレジット・デリバティブや株式バスケット・デリバティブといった場合には、信用参照数値間や株式間により具体的な関係が存在し得る。信用相関関係は、様々な信用商品の信用パフォーマンス間の関係の見積りに使用され、株式相関関係は様々な株式のリターン間の関係の見積りに使用される。相関関係エクスポージャーを有するデリバティブは、ロングまたはショートの相関関係のいずれかである。高い相関関係は、参照基礎数値間に強い関係が存在することを示唆し、このことはロングの相関関係デリバティブの価値の上昇につながる。負の相関関係は、参照基礎数値間の関係が反対であることを意味する(すなわち、ある参照基礎数値の価格の上昇が他の参照基礎数値の価格の下落につながる。)。
流動性の比較的低い有価証券の評価にはEBITDA倍率法が使用され得る。この方法の下では、企業の企業価値(以下「EV」という。)は、観察可能な類似企業のEBITDAに対するEVの比率を識別し、評価見積りの対象である企業のEBITDAにこの倍率を適用することにより見積ることができる。この方法の下では、使用される一般に上場した類似企業と評価対象企業との流動性の差に起因した流動性の調整が頻繁に適用される。EBITDAに対するEVの比率が高いほど、公正価値は上昇する。
レベル3に分類された金融商品および観察不能な入力値に関する定量的情報
| 2026年6月30日現在 | ||||||
| 公正価値 | ||||||
| 単位:百万ユーロ(別途記載のものを除く。) | 資産 | 負債 | 評価技法(注1) | 重要かつ観察不能なインプット(レベル3) | 範囲 | |
| 公正価値で保有する金融商品-公正価値で保有するデリバティブ以外の金融商品: | ||||||
| トレーディング目的で保有するモーゲージ担保証券およびその他の資産担保証券: | ||||||
| 商業用モーゲージ担保証券 | 55 | 価格に基づく技法 | 価格 | 0% | 101% | |
| 割引キャッシュ・フロー | 信用スプレッド(ベーシス・ポイント) | 109 | 881 | |||
| モーゲージ担保証券およびその他の資産担保証券 | 84 | 価格に基づく技法 | 価格 | 0% | 105% | |
| 割引キャッシュ・フロー | 信用スプレッド(ベーシス・ポイント) | 67 | 877 | |||
| 回収率 | 20% | 85% | ||||
| 年率換算デフォルト率 | 0% | 4% | ||||
| 年率換算期限前償還率 | 1% | 30% | ||||
| モーゲージ担保証券およびその他の資産担保証券合計 | 139 | - | ||||
| 負債性有価証券およびその他の債務証券 | 5,950 | 4,662 | 価格に基づく技法 | 価格 | 0% | 1007% |
| トレーディング目的保有 | 4,125 | 19 | 割引キャッシュ・フロー | 信用スプレッド(ベーシス・ポイント) | 52 | 452 |
| 社債、ソブリン債およびその他の負債性有価証券 | 4,125 | |||||
| 強制的に純損益を通じて公正価値で測定されるトレーディング以外の金融資産 | 1,362 | |||||
| 純損益を通じて公正価値で測定するものとして指定 | - | 4,644 | ||||
| その他の包括利益を通じて公正価値で測定する金融資産 | 462 | |||||
| 資本性有価証券 | 725 | 3 | マーケット・アプローチ | 価格/純資産価額 | 0% | 100% |
| トレーディング目的保有 | 76 | 3 | 企業価値/EBITDA(倍率) | 1 | 14 | |
| 企業価値/収益(倍率) | 4 | 8 | ||||
| 強制的に純損益を通じて公正価値で測定されるトレーディング以外の金融資産 | 649 | 割引キャッシュ・フロー | 加重平均資本コスト | 9% | 20% | |
| 価格に基づく技法 | 価格 | 0% | 75% | |||
| 貸出金 | 11,436 | 32 | 価格に基づく技法 | 価格 | 0% | 167% |
| トレーディング目的保有 | 7,317 | 32 | 割引キャッシュ・フロー | 信用スプレッド(ベーシス・ポイント) | 10 | 3,115 |
| 強制的に純損益を通じて公正価値で測定されるトレーディング以外の金融資産 | 1,917 | |||||
| 純損益を通じて公正価値で測定するものとして指定 | - | 回収率 | 40% | 84% | ||
| その他の包括利益を通じて公正価値で測定する金融資産 | 2,202 | |||||
| 貸出コミットメント | 4 | 割引キャッシュ・フロー | 信用スプレッド(ベーシス・ポイント) | 157 | 984 | |
| 回収率 | 70% | 84% | ||||
| ローン価格決定モデル | 利用率 | 0% | 100% | |||
| その他の金融商品 | 1,146 (注2) | - | 割引キャッシュ・フロー | IRR | 7% | 13% |
| レポ・レート(ベーシス・ポイント) | 0 | 350 | ||||
| 公正価値で保有するデリバティブ以外の金融商品合計 | 19,396 | 4,701 | ||||
(注1)評価技法およびそれに続く重要かつ観察不能なインプットは、各ポジション合計に関連している。
(注2)その他の金融資産には、その他のトレーディング資産135百万ユーロ、強制的に公正価値で測定されるトレーディング以外のその他の金融資産984百万ユーロおよびその他の包括利益を通じて公正価値で測定するその他の金融資産27百万ユーロが含まれている。
| 2025年12月31日現在 | ||||||
| 公正価値 | ||||||
| 単位:百万ユーロ(別途記載のものを除く。) | 資産 | 負債 | 評価技法(注1) | 重要かつ観察不能なインプット(レベル3) | 範囲 | |
| 公正価値で保有する金融商品-公正価値で保有するデリバティブ以外の金融商品: | ||||||
| トレーディング目的で保有するモーゲージ担保証券およびその他の資産担保証券: | ||||||
| 商業用モーゲージ担保証券 | 42 | - | 価格に基づく技法 | 価格 | 0% | 101% |
| 割引キャッシュ・フロー | 信用スプレッド(ベーシス・ポイント) | 194 | 1,019 | |||
| モーゲージ担保証券およびその他の資産担保証券 | 91 | - | 価格に基づく技法 | 価格 | 0% | 105% |
| 割引キャッシュ・フロー | 信用スプレッド(ベーシス・ポイント) | 98 | 1,166 | |||
| 回収率 | 7% | 85% | ||||
| 年率換算デフォルト率 | 0% | 4% | ||||
| 年率換算期限前償還率 | 1% | 37% | ||||
| モーゲージ担保証券およびその他の資産担保証券合計 | 133 | - | ||||
| 負債性有価証券およびその他の債務証券 | 5,320 | 5,503 | 価格に基づく技法 | 価格 | 0% | 300% |
| トレーディング目的保有 | 3,447 | 19 | 割引キャッシュ・フロー | 信用スプレッド(ベーシス・ポイント) | 5 | 696 |
| 社債、ソブリン債およびその他の負債性有価証券 | 3,447 | |||||
| 強制的に純損益を通じて公正価値で測定されるトレーディング以外の金融資産 | 1,474 | |||||
| 純損益を通じて公正価値で測定するものとして指定 | - | 5,484 | ||||
| その他の包括利益を通じて公正価値で測定する金融資産 | 399 | |||||
| 資本性有価証券 | 816 | 4 | マーケット・アプローチ | 価格/純資産価額 | 0% | 100% |
| トレーディング目的保有 | 55 | 4 | 企業価値/EBITDA(倍率) | 1 | 14 | |
| 企業価値/収益(倍率) | 4 | 14 | ||||
| 強制的に純損益を通じて公正価値で測定されるトレーディング以外の金融資産 | 761 | 割引キャッシュ・フロー | 加重平均資本コスト | 9% | 20% | |
| 価格に基づく技法 | 価格 | 0% | 2500% | |||
| 貸出金 | 11,293 | 2 | 価格に基づく技法 | 価格 | 0% | 300% |
| トレーディング目的保有 | 6,913 | 2 | 割引キャッシュ・フロー | 信用スプレッド(ベーシス・ポイント) | 94 | 3,106 |
| 強制的に純損益を通じて公正価値で測定されるトレーディング以外の金融資産 | 2,490 | |||||
| 純損益を通じて公正価値で測定するものとして指定 | - | - | 回収率 | 40% | 75% | |
| その他の包括利益を通じて公正価値で測定する金融資産 | 1,890 | |||||
| 貸出コミットメント | - | 2 | 割引キャッシュ・フロー | 信用スプレッド(ベーシス・ポイント) | 153 | 978 |
| 回収率 | 70% | 84% | ||||
| ローン価格決定モデル | 利用率 | 0% | 100% | |||
| その他の金融商品 | 1,172 (注2) | 61 (注3) | 割引キャッシュ・フロー | IRR | 7% | 13% |
| レポ・レート(ベーシス・ポイント) | 8 | 285 | ||||
| 公正価値で保有するデリバティブ以外の金融商品合計 | 18,734 | 5,572 | ||||
(注1)評価技法およびそれに続く重要かつ観察不能なインプットは、各ポジション合計に関連している。
(注2)その他の金融資産には、その他のトレーディング資産157百万ユーロ、強制的に公正価値で測定されるトレーディング以外のその他の金融資産10億ユーロおよびその他の包括利益を通じて公正価値で測定するその他の金融資産59百万ユーロが含まれている。
(注3)その他の金融負債には、公正価値で測定するものとして指定された買戻条件付売却有価証券61百万ユーロが含まれている。
| 2026年6月30日現在 | ||||||
| 公正価値 | ||||||
| 単位:百万ユーロ(別途記載のものを除く。) | 資産 | 負債 | 評価技法 | 重要かつ観察不能なインプット(レベル3) | 範囲 | |
| 公正価値で保有する金融商品: | ||||||
| デリバティブ金融商品の時価: | ||||||
| 金利デリバティブ | 4,187 | 2,872 | 割引キャッシュ・フロー | スワップ・レート(ベーシス・ポイント) | -1,245 | 4,085 |
| インフレ・スワップ・レート | 0% | 9% | ||||
| 年率換算デフォルト率 | 2% | 5% | ||||
| 年率換算期限前償還率 | 3% | 7% | ||||
| オプション価格決定モデル | インフレ・ボラティリティ | 0% | 7% | |||
| 金利ボラティリティ | 0% | 3% | ||||
| 金利間の相関関係 | -25% | 96% | ||||
| ハイブリッド相関関係 | -56% | 95% | ||||
| クレジット・デリバティブ | 706 | 611 | 割引キャッシュ・フロー | 信用スプレッド(ベーシス・ポイント) | 1 | 3,095 |
| 回収率 | 15% | 82% | ||||
| オプション価格決定モデル | 信用ボラティリティ | 5% | 90% | |||
| 相関関係価格決定モデル | 信用相関関係 | |||||
| エクイティ・デリバティブ | 484 | 619 | オプション価格決定モデル | 株式ボラティリティ | 46% | 68% |
| インデックス・ボラティリティ | 2% | 49% | ||||
| インデックス間の相関関係 | ||||||
| 株式間の相関関係 | ||||||
| 株式先渡 | 0% | 1% | ||||
| インデックス先渡 | 0% | 10% | ||||
| FXデリバティブ | 1,519 | 1,107 | オプション価格決定モデル | ボラティリティ | -15% | 47% |
| 相場ボラティリティ | ||||||
| 割引キャッシュ・フロー | スワップ・レート(ベーシス・ポイント) | -14 | 100 | |||
| その他のデリバティブ | 696 | 367 (注1) | 割引キャッシュ・フロー | 信用スプレッド(ベーシス・ポイント) | 230 | 717 |
| オプション価格決定モデル | インデックス・ボラティリティ | 1% | 110% | |||
| 価格 | ||||||
| コモディティ相関関係 | 42% | 87% | ||||
| デリバティブ金融商品の時価合計 | 7,592 | 5,576 | ||||
(注1)主契約が償却原価で保有されている契約に組み込まれているが、組込デリバティブが別個に表示されるデリバティブが含まれている。
| 2025年12月31日現在 | ||||||
| 公正価値 | ||||||
| 単位:百万ユーロ(別途記載のものを除く。) | 資産 | 負債 | 評価技法 | 重要かつ観察不能なインプット(レベル3) | 範囲 | |
| 公正価値で保有する金融商品: | ||||||
| デリバティブ金融商品の時価: | ||||||
| 金利デリバティブ | 3,798 | 2,950 | 割引キャッシュ・フロー | スワップ・レート(ベーシス・ポイント) | -720 | 3,818 |
| インフレ・スワップ・レート | 0% | 8% | ||||
| 年率換算デフォルト率 | 1% | 11% | ||||
| 年率換算期限前償還率 | 2% | 16% | ||||
| オプション価格決定モデル | インフレ・ボラティリティ | 0% | 8% | |||
| 金利ボラティリティ | 0% | 2% | ||||
| 金利間の相関関係 | -10% | 95% | ||||
| ハイブリッド相関関係 | -56% | 95% | ||||
| クレジット・デリバティブ | 556 | 603 | 割引キャッシュ・フロー | 信用スプレッド(ベーシス・ポイント) | 12 | 1,277 |
| 回収率 | 15% | 94% | ||||
| オプション価格決定モデル | 信用ボラティリティ | 5% | 90% | |||
| 相関関係価格決定モデル | 信用相関関係 | 0% | 0% | |||
| エクイティ・デリバティブ | 481 | 572 | オプション価格決定モデル | 株式ボラティリティ | 1% | 101% |
| インデックス・ボラティリティ | 6% | 17% | ||||
| インデックス間の相関関係 | 0% | 0% | ||||
| 株式間の相関関係 | 0% | 0% | ||||
| 株式先渡 | 0% | 5% | ||||
| インデックス先渡 | 0% | 6% | ||||
| FXデリバティブ | 1,523 | 1,561 | オプション価格決定モデル | ボラティリティ | -9% | 57% |
| 相場ボラティリティ | 0% | 0% | ||||
| 割引キャッシュ・フロー | スワップ・レート(ベーシス・ポイント) | -2 | 100 | |||
| その他のデリバティブ | 673 | 289 (注1) | 割引キャッシュ・フロー | 信用スプレッド(ベーシス・ポイント) | 201 | 568 |
| オプション価格決定モデル | インデックス・ボラティリティ | 0% | 116% | |||
| 価格 | 0% | 677% | ||||
| コモディティ相関関係 | -22% | 98% | ||||
| デリバティブ金融商品の時価合計 | 7,030 | 5,974 | ||||
(注1)主契約が償却原価で保有されている契約に組み込まれているが、組込デリバティブが別個に表示されるデリバティブが含まれている。
報告日現在において保有されるまたは発行済のレベル3の金融商品に係る未実現利得または損失
レベル3の金融商品に係る未実現利得または損失は、観察不能なパラメータのみによるものではない。ヒエラルキーの当該レベルにおける金融商品の評価に対するパラメータ・インプットの多くは観察可能であり、利得または損失は、当該期間にわたるこれらの観察可能なパラメータの変動が一因となっている。ヒエラルキーの当該レベルにおけるポジションの多くは、公正価値ヒエラルキーの他のレベルに分類されている金融商品によって経済的にヘッジされている。当該ヘッジのすべてに係る、計上された相殺関係にある利得または損失は以下の表には含まれていない。同表は、IFRS第13号に従って報告日において保有されているレベル3に分類された金融商品それ自体に関連する利得および損失のみを示している。レベル3の金融商品に係る未実現利得および損失は、連結損益計算書において、純損益を通じて公正価値で測定する金融資産/負債に係る純利息収益および純利益のいずれにも含まれる。
| 単位:百万ユーロ | 2026年6月30日 終了6ヶ月間 | 2025年6月30日 終了6ヶ月間 |
|---|---|---|
| 公正価値で保有する金融資産: | ||
| トレーディング証券 | 191 | 34 |
| デリバティブ金融商品のプラスの時価 | 633 | 1,725 |
| その他のトレーディング資産 | -5 | -189 |
| 強制的に純損益を通じて公正価値で測定されるトレーディング以外の金融資産 | 107 | -7 |
| 純損益を通じて公正価値で測定するものとして指定された金融資産 | — | — |
| その他の包括利益を通じて公正価値で測定する金融資産 | 1 | — |
| 公正価値で測定するその他の金融資産 | -2 | 9 |
| 公正価値で保有する金融資産合計 | 925 | 1,572 |
| 公正価値で保有する金融負債: | ||
| トレーディング証券 | 1 | 6 |
| デリバティブ金融商品のマイナスの時価 | -375 | -761 |
| その他のトレーディング負債 | 2 | — |
| 純損益を通じて公正価値で測定するものとして指定された金融負債 | -34 | 200 |
| 公正価値で測定するその他の金融負債 | -19 | -54 |
| 公正価値で保有する金融負債合計 | -425 | -610 |
| 合計 | 500 | 962 |
取引日利益の認識
当初認識時に評価技法で使用されたインプットに重要かつ観察不能なものがある場合、金融商品は取引価格で認識され、取引日利益は繰延べられる。以下の表は、純損益を通じて公正価値で測定に分類された金融商品に関して、重要かつ観察不能なパラメータにより繰延べられた取引日利益の各6ヶ月間における変動を示している。当該残高は主にデリバティブ金融商品に関連している。
| 単位:百万ユーロ | 2026年6月30日 | 2025年6月30日 |
|---|---|---|
| 期首残高 | 866 | 691 |
| 期中の新規取引 | 268 | 215 |
| 償却 | -147 | -118 |
| 満期取引 | -101 | -35 |
| その後の観察可能性の変動(注1) | -69 | -26 |
| 為替レートの変動 | 1 | -5 |
| 期末残高 | 818 | 723 |
(注1)これには、インプットが観察不能のままであるが、取引日以降の期間に繰延べられた取引日利益に関して重要性がなくなった状況が含まれる。
公正価値で計上されない金融商品の公正価値
公正価値で計上されない金融商品は、公正価値ベースで管理されていない。これらの金融商品については、公正価値は開示目的で計算されるのみであり、当行グループの貸借対照表および損益計算書に影響を及ぼさない。さらに、当該金融商品は通常取引されないため、これらの公正価値の決定には経営陣の重要な判断が要求される。2026年6月30日現在の帳簿価額と公正価値の差異は、報告期間中の金利環境の変動と一致している。
以下の金融商品は主として短期であり、その帳簿価額は公正価値の合理的な見積りを表している。
| 資産 | 負債 |
|---|---|
| 現金および中央銀行預け金 | 預金 |
| インターバンク預け金(中央銀行以外) | 中央銀行ファンド借入金および買戻条件付売却有価証券 |
| 中央銀行ファンド貸出金および売戻条件付買入有価証券 | 貸付有価証券受入金 |
| 借入有価証券担保金 | その他の短期借入金 |
| その他の資産 | その他の負債 |
償却原価で測定するその他すべての金融商品の場合、以下の評価技法が適用される。
- 多数の均質貸出金による小口貸出ポートフォリオ(住宅用モーゲージ等)の場合、公正価値は、信用の質が同等の借手への貸出について、当行グループの新しい貸出金利を使用してポートフォリオの契約上のキャッシュ・フローを割引くことにより、商品の種類ごとに計算される。これには、マクロ経済環境の影響が含まれる。小口ポートフォリオの主要インプットは、過去と現在の商品マージンの差異および予想期限前償還率である。帳簿価額に含まれる資産計上されたブローカー・フィーも、公正価値とみなされる。
- 法人貸出ポートフォリオは主に、貸出金固有の信用スプレッドおよび当行グループの資金調達コストを基に、満期までの貸出金を割引くことにより見積られる。
- 長期債務および信託優先証券の場合、公正価値は、入手可能な場合には市場相場価格により決定される。それ以外の場合、公正価値は、類似の特性を有する金融商品が市場で取引される場合の金利で残存する契約上のキャッシュを割引く評価技法を使用して見積られる。
- 長期預金の公正価値の決定には割引キャッシュ・フロー・モデルが使用される。これは、市場データが通常入手可能ではないからである。イールド・カーブに加え、ドイツ銀行自身の信用スプレッドも考慮される。償却原価で測定する金融負債の公正価値の測定においては、それぞれの取引相手の信用スプレッドは使用されない。
償却原価で測定するこれらの金融商品について、開示される公正価値は、注記「公正価値で計上される金融商品」に記載されるIFRSの公正価値ヒエラルキー(すなわち、レベル1、レベル2およびレベル3)に分類されている。一般的に、レベル1には現金および中央銀行預け金が含まれ、レベル2にはインターバンク預け金(中央銀行以外)、中央銀行ファンド貸出金および売戻条件付買入有価証券(リバース・レポ)、借入有価証券担保金、その他の金融資産、中央銀行ファンド借入金、買戻条件付売却有価証券(レポ)、貸付有価証券受入金、その他の短期借入金、その他の金融負債、長期債務ならびに信託優先証券が含まれ、レベル3には貸出金が含まれる。
貸借対照表において公正価値で計上されない金融商品の見積公正価値
| 単位:百万ユーロ | 2026年6月30日現在 | 2025年12月31日現在 | ||
| 帳簿価額 | 公正価値 | 帳簿価額 | 公正価値 | |
| 金融資産: | ||||
| 現金および中央銀行預け金 | 131,899 | 131,899 | 164,659 | 164,659 |
| インターバンク預け金(中央銀行以外) | 8,546 | 8,546 | 6,962 | 6,962 |
| 中央銀行ファンド貸出金および売戻条件付買入有価証券 | 44,138 | 44,154 | 37,509 | 37,535 |
| 借入有価証券担保金 | 6 | 6 | 6 | 6 |
| 貸出金 | 484,612 | 475,840 | 472,620 | 466,128 |
| その他の金融資産 | 177,552 | 176,823 | 158,117 | 157,433 |
| 金融負債: | ||||
| 預金 | 698,187 | 700,664 | 691,828 | 694,445 |
| 中央銀行ファンド借入金および買戻条件付売却有価証券 | 3,691 | 3,691 | 4,177 | 4,173 |
| 貸付有価証券受入金 | 2 | 2 | 2 | 2 |
| その他の短期借入金 | 24,850 | 24,853 | 18,204 | 18,211 |
| その他の金融負債 | 131,562 | 131,562 | 123,451 | 123,451 |
| 長期債務 | 111,352 | 112,133 | 114,754 | 115,463 |
| 信託優先証券 | 283 | 292 | 283 | 297 |
2026年6月30日現在、貸出金の公正価値と帳簿価額の差額は主にドイツにおける長期の小口モーゲージに係る現在の金利と約定金利との差異によるものである。貸出金の帳簿価額は、2026年6月30日現在53億ユーロおよび2025年12月31日現在56億ユーロのIAS第39号のEUカーブアウト版に基づくマクロ・ヘッジ会計による調整によって一部相殺された。預金の公正価値は帳簿価額を上回っていた。これは、IAS第39号のEUカーブアウト版に基づき、帳簿価額にはマクロ・ヘッジ会計によるマイナスの調整がそれぞれ、2026年6月30日現在27億ユーロおよび2025年12月31日現在28億ユーロ含まれていたためであった。長期債務および信託優先証券の場合、公正価値と帳簿価額との差額は、当行グループが貸借対照表日現在において類似の期限および劣後の債務を発行した場合の金利が、当該金融商品が発行された時の金利と比較して変動したことに起因している。上表に含まれる帳簿価額には、経済的ヘッジによる影響は含まれていない。
信用損失引当金
償却原価で測定する金融資産に係る信用損失引当金の増減
| 2026年6月30日終了6ヶ月間 | |||||
| 信用損失引当金(注5) | |||||
| 単位:百万ユーロ | ステージ1 | ステージ2 | ステージ3 | ステージ3 POCI | 合計 |
| 期首残高 | 421 | 888 | 4,600 | 247 | 6,156 |
| 新規事業を含む金融資産の変動 | -119 | 56 | 1,027 | -7 | 957 |
| 信用度の変動による振替(注1) | 78 | -100 | 21 | N/M | - |
| 認識中止に至らなかった変更による増減 | N/M | N/M | N/M | N/M | N/M |
| モデルの変更 | -1 | -3 | - | - | -4 |
| 当期中に認識が中止された金融資産(注2) | - | - | -569 | -8 | -577 |
| 償却済債権戻入額 | - | - | 51 | - | 51 |
| 為替およびその他の変動 | -30 | 11 | -121 | 2 | -139 |
| 期末残高 | 349 | 853 | 5,009 | 234 | 6,445 |
| カントリー・リスクを除く信用損失引当金繰入額 (注3,注4) | -42 | -47 | 1,049 | -7 | 953 |
N/M-表記するに値しない。
(注1)信用度の変動による振替は、予想信用損失の再測定前に行われたステージ間振替による信用損失引当金の変動を示している。
(注2)このポジションは、信用損失引当金の信用損失償却を含んでいる。
(注3)新規事業を含む金融資産の変動、信用度の変動による振替およびモデルの変更の合計が、カントリー・リスクを除く信用損失引当金繰入額である。
(注4)信用損失引当金繰入額は、2026年6月30日現在において補填利得9百万ユーロを含んでいる。
(注5)信用損失引当金には、2026年6月30日現在において7百万ユーロのカントリー・リスク引当金は含まれていない。
| 2025年6月30日終了6ヶ月間 | |||||
| 信用損失引当金(注5) | |||||
| 単位:百万ユーロ | ステージ1 | ステージ2 | ステージ3 | ステージ3 POCI | 合計 |
| 期首残高 | 438 | 736 | 4,412 | 213 | 5,799 |
| 新規事業を含む金融資産の変動 | 21 | 217 | 778 | -4 | 1,012 |
| 信用度の変動による振替(注1) | 96 | -104 | 8 | N/M | - |
| 認識中止に至らなかった変更による増減 | N/M | N/M | N/M | N/M | N/M |
| モデルの変更 | -65 | 87 | -155 | - | -133 |
| 当期中に認識が中止された金融資産(注2) | - | - | -447 | - | -447 |
| 償却済債権戻入額 | - | - | 78 | - | 78 |
| 為替およびその他の変動 | -9 | -27 | -258 | 2 | -292 |
| 期末残高 | 481 | 909 | 4,416 | 211 | 6,018 |
| カントリー・リスクを除く信用損失引当金繰入額 (注3,注4) | 52 | 200 | 631 | -4 | 880 |
N/M-表記するに値しない。
(注1)信用度の変動による振替は、予想信用損失の再測定前に行われたステージ間振替による信用損失引当金の変動を示している。
(注2)このポジションは、信用損失引当金の信用損失償却を含んでいる。
(注3)新規事業を含む金融資産の変動、信用度の変動による振替およびモデルの変更の合計が、カントリー・リスクを除く信用損失引当金繰入額である。
(注4)信用損失引当金繰入額は、2025年6月30日現在において補填利得8百万ユーロを含んでいる。
(注5)信用損失引当金には、2025年6月30日現在において7百万ユーロのカントリー・リスク引当金は含まれていない。
オフバランスのポジションに係る信用損失引当金の増減
| 2026年6月30日終了6ヶ月間 | |||||
| 信用損失引当金(注3) | |||||
| 単位:百万ユーロ | ステージ1 | ステージ2 | ステージ3 | ステージ3 POCI | 合計 |
| 期首残高 | 98 | 96 | 196 | 2 | 393 |
| 新規事業を含む変動 | -8 | 7 | 16 | 1 | 17 |
| 信用度の変動による振替(注1) | 4 | -6 | 2 | N/M | - |
| モデルの変更 | - | - | - | - | - |
| 為替およびその他の変動 | -1 | -2 | -25 | -2 | -30 |
| 期末残高 | 94 | 96 | 189 | 1 | 380 |
| このうち:金融保証 | 86 | 59 | 84 | - | 229 |
| カントリー・リスクを除く信用損失引当金繰入額(注2) | -3 | 1 | 18 | 1 | 17 |
N/M-表記するに値しない。
(注1)信用度の変動による振替は、予想信用損失の再測定前に行われたステージ間振替による信用損失引当金の変動を示している。
(注2)上表は、新規事業を含む金融資産の変動、信用度の変動による振替およびモデルの変更が信用損失引当金繰入額に及ぼす影響の内訳を示している。
(注3)信用損失引当金には、2026年6月30日現在において13百万ユーロのカントリー・リスク引当金は含まれていない。
| 2025年6月30日終了6ヶ月間 | |||||
| 信用損失引当金(注3) | |||||
| 単位:百万ユーロ | ステージ1 | ステージ2 | ステージ3 | ステージ3 POCI | 合計 |
| 期首残高 | 106 | 82 | 173 | - | 361 |
| 新規事業を含む変動 | -15 | 9 | 1 | 3 | -3 |
| 信用度の変動による振替(注1) | 3 | -3 | - | N/M | - |
| モデルの変更 | - | - | - | - | - |
| 為替およびその他の変動 | -3 | -9 | -12 | - | -24 |
| 期末残高 | 91 | 78 | 162 | 3 | 335 |
| このうち:金融保証 | 55 | 42 | 84 | - | 181 |
| カントリー・リスクを除く信用損失引当金繰入額(注2) | -12 | 6 | 1 | 3 | -3 |
N/M-表記するに値しない。
(注1)信用度の変動による振替は、予想信用損失の再測定前に行われたステージ間振替による信用損失引当金の変動を示している。
(注2)上表は、新規事業を含む金融資産の変動、信用度の変動による振替およびモデルの変更が信用損失引当金繰入額に及ぼす影響の内訳を示している。
(注3)信用損失引当金には、2025年6月30日現在において10百万ユーロのカントリー・リスク引当金は含まれていない。
主要なリスクテーマ
以下の項では、ドイツ銀行が現在注目する、当行グループにとって関連性の高い主要なリスクテーマの詳細について説明する。本項は、2025年度有価証券報告書の「主要なリスクテーマ」および「2025年度における重点事項」の各項に記載されている情報と併せて読むべきものである。
信用リスク
2026年度上半期における最新の動向および主な不確実性は、当行の継続的な信用リスク管理活動やガバナンスの枠組みの一部として検討されている。これらの活動には、新たに発生しつつあるリスク(特に、マクロ経済の動向や地政学的紛争から発生するもの)の定期的なレビュー、ポートフォリオの詳細な分析、シングル・ネーム(個別債務者単位)のリスク評価ならびに定期的なモデルの検証が含まれるが、これらに限定されない。
2026年度上半期において当行グループが監視強化および下振れリスク評価の対象として特定しているポートフォリオおよびテーマには、CRE(商業用不動産)、中東紛争、プライベート・クレジット、テクノロジーおよび気候変動リスクが含まれる。CREポートフォリオにおけるリスクは依然として高いものの、高リスクの米国CREに対するエクスポージャーは2022年以降約41%削減されており、2026年度第2四半期にはさらなるリスク軽減策が開始された。プライベート・クレジット、テクノロジーおよび気候変動リスクの各ポートフォリオのリスク・プロファイルについて、2025年12月31日現在から重要な変更はない。中東は、地域における紛争継続および原油価格への影響、ならびに二次的影響によって依然として絶えず状況が変化しており、その結果、2026年3月31日現在において認識されたマクロ経済に関するマネジメント・オーバーレイが、2026年度第2四半期も部分的に維持されることになった。CREおよび中東については、以下に詳述される。
商業用不動産
CRE市場は、金利上昇の影響およびオフィス物件の需要減少の影響を引き続き受けているが、より広範な市場指標は、CRE価格の安定化を示唆している。グリーン・ストリート商業不動産価格指数(CPPI)は、2025年度第4四半期から2026年度第2四半期にかけて約1.5%上昇した。
当四半期の信用損失引当金繰入額は、主に米国西海岸の商業用不動産における特定の事例、および一部の不良エクスポージャーの計画的な縮小を反映している。ポートフォリオにおける主なリスクは、期日到来貸出金の借換および延長に関連しており、金利上昇、担保価値の低下および債務不履行に陥った過去のエクスポージャーの評価額下落によって悪影響を受ける。CRE貸出金は多くの場合、元本の大部分が満期時に支払われる。現在の市場環境では、借手は満期を迎える債務を返済するための新たな融資を受けることや、融資を延長するための条件を満たすことが困難になる可能性がある。ドイツ銀行は、かかるリスクが高まっている兆候がないかCREポートフォリオを注意深く監視している。
当行グループは、借手と積極的に協力し、今後期日が到来する貸出金について貸出金の条件の変更や延長に引き続き対応している。これらは多くの場合、IFRS第9号に基づくステージ2への分類のトリガーとなる「条件緩和」に分類される。しかし、場合によっては、借手は特有の要因に左右されたり、債務再編や借換を行えないために債務不履行と分類されることもある。2026年6月30日現在の信用損失引当金は、ノンリコース・ポートフォリオが13億ユーロ、ストレス・テスト対象のCREポートフォリオが11億ユーロ(2025年12月31日現在、それぞれ11億ユーロ、903百万ユーロ)であった。
以下の表は、IFRS第9号に基づくステージ別、地域別、物件種別、加重平均融資比率(LTV)別の独自のストレス・テストの対象となるノンリコースのCREポートフォリオ、ならびに2026年6月30日現在および2025年12月31日現在の信用損失引当金と信用損失引当金繰入額をそれぞれ示している。
ストレス・テスト対象のCREポートフォリオ
| 2026年6月30日現在 | 2025年12月31日現在 | |
|---|---|---|
| 単位:百万ユーロ | 総帳簿価額(注1) | 総帳簿価額(注1) |
| ステージ別エクスポージャー | ||
| ステージ1 | 14,527 | 14,402 |
| ステージ2 | 4,733 | 6,277 |
| ステージ3 | 4,106 | 3,609 |
| 合計 | 23,366 | 24,288 |
| うち、 | ||
| 条件緩和エクスポージャー | 4,769 | 5,133 |
| うち、 | ||
| 北アメリカ | 49% | 51% |
| 西ヨーロッパ(ドイツを含む。)(注2) | 45% | 44% |
| アジア/太平洋 | 6% | 5% |
| うち、オフィス | 35% | 35% |
| 北アメリカ | 18% | 18% |
| 西ヨーロッパ(ドイツを含む。)(注3) | 16% | 16% |
| アジア/太平洋 | 1% | 1% |
| うち、住宅用 | 15% | 15% |
| うち、ホスピタリティ | 17% | 15% |
| うち、リテール | 9% | 11% |
| 加重平均LTV(%) | ||
| インベストメント・バンク | 67% | 65% |
| コーポレート・バンク | 58% | 58% |
| その他の事業 | 84% | 70% |
| 2026年6月30日終了 6ヶ月間 | 2025年12月31日終了 12ヶ月間 | |
| 信用損失引当金(注4) | 1,129 | 903 |
| 信用損失引当金繰入額(注4) | 395 | 712 |
| うち、北アメリカ | 332 | 613 |
(注1)償却原価で測定する貸出金。
(注2)2026年6月30日現在および2025年12月31日現在、ストレス・テスト対象のCREポートフォリオ全体にドイツが占める割合は、それぞれ約10%および約9%であった。
(注3)2026年6月30日現在および2025年12月31日現在、ストレス・テスト対象のCREポートフォリオのオフィス貸出金全体にドイツのオフィス貸出金が占める割合は、それぞれ15%および14%であった。
(注4)信用損失引当金および信用損失引当金繰入額は、カントリー・リスクに対する引当金/引当金繰入額を含んでいない。
ストレス・テスト対象のCREポートフォリオは、主に貸出金の返済により、2025年12月31日現在から922百万ユーロ減少した。米国のオフィス貸出金セグメントの加重平均LTVは、2026年6月30日現在92%であり、2025年12月31日現在は88%であった。一方、信用損失引当金を考慮すると、同様の米国のオフィス貸出金セグメントの正味加重平均LTVは、2026年6月30日現在75%であり、2025年12月31日現在は76%であった。LTVの計算は、最新の外部鑑定価額に基づいており、さらに定期的な暫定内部調整の対象となる。
ストレス・テストの仮定に基づき、2026年6月30日現在のストレス・テスト対象のCREポートフォリオ234億ユーロを利用した場合、ストレス・シナリオでは、それぞれの満期プロファイルに基づき、複数年にわたり約13億ユーロの信用損失が発生する可能性がある。ストレス・テスト対象ポートフォリオに対して計上した引当金は、2026年6月30日現在、11億ユーロであった。
独自のストレス・テストには、個々の資産パフォーマンス、特定の場所、または資産の有用性に基づく差別化の欠如を含むがこれに限定されない多くの限界があり、これらすべてが潜在的なストレス損失に重要な影響を及ぼす可能性がある。さらに、算出されたストレス損失は、ピーク-トラフ指数値がさらに悪化する可能性や、ヘアカットの増額に関する仮定の影響を受けやすいため、ストレス損失の追加額は今後変動する可能性がある。基礎となる仮定が変更されると、より広範なストレス結果につながる可能性があるため、当行グループの独自のストレス・アプローチは複数の起こり得るシナリオの一つとしてみなされるべきである。ストレス・テストは、悪化シナリオにおいて起こり得る損失を評価することを目的としているが、ドイツ銀行は、現時点で入手可能な情報に基づき、金利上昇およびリモートワークの傾向によるショックを受けて不動産評価額が調整され、現在の景気後退サイクルが安定化に向かう段階にあることを考慮すると、当行グループのCREポートフォリオに関するECLの見積りは合理的な範囲内であり、したがって当行による最善の見積りを表していると考えている。
中東紛争
中東情勢は依然として絶えず変化しており、紛争とホルムズ海峡の封鎖により、当四半期の大半にわたって原油価格が高騰した。6月中旬に和平実現に向けた枠組み合意が締結されたことで原油価格は紛争前の水準まで下落したが、ここ数週間で紛争が再燃し、今後の見通しは依然として不透明である。
ドイツ銀行のこの地域における直接的なエクスポージャーは限定的で、主に投資適格格付けの国々へのエクスポージャーにとどまり、イランとレバノンに対するエクスポージャーはない。一方、二次的リスクが焦点となる中、製造およびエンジニアリング、運輸、自動車、ならびに鉄鋼、金属および鉱業等のセクターにおける潜在的な脆弱性について、ストレス・テストを含む詳細な調査とシナリオ分析が継続的に実施されている。
IFRS第9号に基づく減損
モデルの概要
2026年度上半期において、ドイツ銀行は、2025年度有価証券報告書に開示されるものと同じIFRS第9号の減損モデルおよび手法、主要な仮定ならびにリスク管理活動を引き続き適用した。ただし、借換リスクのオーバーレイの定量化の手法に変更があった。この変更は見積りの変更を表しており、下記の「IFRS第9号の予想信用損失」の項で説明されているオーバーレイの戻入れに寄与した。2025年度有価証券報告書に概説されているように、当行グループは、バーゼル内部格付に基づく手法による資本需要の算定に使用される既存のモデルおよび内部リスク管理慣行を適用して当行のECLを計算している。
当行の継続的な信用リスク管理活動とガバナンスの枠組みに基づく、2026年度上半期における最新の動向および主な不確実性、ならびにECL計算におけるこれらの検討は、本報告書の「主要なリスクテーマ」の項に記載されている。ECL計算の適切性を評価する活動には、新たに発生しつつあるリスクの定期的なレビュー、ポートフォリオの詳細な分析、個々の借手レベルでの日常的なリスク管理、および定期的なモデルの検証が含まれる。当行グループはまた、オーバーレイを必要とするような、モデルに含まれる潜在的なモデルの不正確性や不確実性があるかどうかについても、報告期間ごとに検討している。最後に、当行グループは、重要な仮定としての将来予測的な情報に関する感度分析を示している。
将来予測的な情報
以下の表は、2026年6月30日現在および2025年12月31日現在の、IFRS第9号に基づくモデルに織り込まれている将来予測的な情報の適用に含まれるマクロ経済変数(MEV)を示している。各報告日において、コンセンサス・データには最新のマクロ経済の動向が含まれている。
適用されたマクロ経済変数
| 2026年6月現在(注1、注2) | ||
| 1年目 (四半期平均) | 2年目 (四半期平均) | |
| GDP-米国 | 1.95% | 2.11% |
| GDP-ユーロ圏 | 0.44% | 1.23% |
| GDP-ドイツ | 0.73% | 1.38% |
| GDP-イタリア | 0.54% | 0.86% |
| GDP-アジア開発途上国 | 4.96% | 4.54% |
| GDP-新興国市場 | 4.02% | 4.10% |
| 失業率-米国 | 4.36% | 4.27% |
| 失業率-ユーロ圏 | 6.30% | 6.11% |
| 失業率-ドイツ | 3.84% | 3.72% |
| 失業率-イタリア | 5.38% | 5.54% |
| 失業率-スペイン | 9.96% | 9.62% |
| 失業率-日本 | 2.61% | 2.51% |
| 不動産価格-米国CREインデックス | 314.50 | 317.33 |
| 不動産価格-ユーロ圏CREインデックス | 111.91 | 112.86 |
| 不動産価格-米国住宅価格インデックス | 327.76 | 336.43 |
| 不動産価格-ドイツ住宅価格インデックス | 155.11 | 156.01 |
| 不動産価格-スペイン住宅価格インデックス | 2,405.97 | 2,491.88 |
| 株式-S&P500 | 7,556 | 8,004 |
| 株式-Eurostoxx50 | 6,178 | 6,408 |
| 株式-DAX40 | 25,271 | 26,835 |
| 株式-MSCI EAFE | 1,481 | 1,551 |
| 株式-MSCI Asia | 2,526 | 2,641 |
| 株式-Nikkei | 63,543 | 65,949 |
| クレジット-High Yield Index | 307.55 | 366.97 |
| クレジット-CDX High Yield | 339.97 | 394.10 |
| クレジット-CDX IG | 57.98 | 67.02 |
| クレジット-CDX Emerging Markets | 171.13 | 204.21 |
| クレジット-ITX Europe 125 | 60.13 | 67.26 |
| コモディティ-WTI | 78.11 | 69.67 |
| コモディティ-金 | 4,692.37 | 4,677.44 |
(注1)2026年6月18日現在のMEV。2026年6月30日現在まで変動はなかった。
(注2)1年目は2026年度第2四半期から2027年度第1四半期、2年目は2027年度第2四半期から2028年度第1四半期。
| 2025年12月現在(注1、注2) | ||
| 1年目 (四半期平均) | 2年目 (四半期平均) | |
| GDP-米国 | 1.87% | 1.97% |
| GDP-ユーロ圏 | 1.16% | 1.44% |
| GDP-ドイツ | 0.65% | 1.54% |
| GDP-イタリア | 0.60% | 0.91% |
| GDP-アジア開発途上国 | 4.45% | 4.78% |
| GDP-新興国市場 | 3.85% | 4.19% |
| 失業率-米国 | 4.42% | 4.29% |
| 失業率-ユーロ圏 | 6.30% | 6.18% |
| 失業率-ドイツ | 3.75% | 3.66% |
| 失業率-イタリア | 6.14% | 6.22% |
| 失業率-スペイン | 10.37% | 10.05% |
| 失業率-日本 | 2.49% | 2.45% |
| 不動産価格-米国CREインデックス | 300.74 | 301.87 |
| 不動産価格-ユーロ圏CREインデックス | 110.44 | 111.75 |
| 不動産価格-米国住宅価格インデックス | 331.21 | 340.69 |
| 不動産価格-ドイツ住宅価格インデックス | 157.28 | 158.82 |
| 不動産価格-スペイン住宅価格インデックス | 2,213.53 | 2,264.16 |
| 株式-S&P500 | 6,942 | 7,366 |
| 株式-Eurostoxx50 | 5,793 | 6,086 |
| 株式-DAX40 | 24,453 | 25,886 |
| 株式-MSCI EAFE | 1,288 | 1,351 |
| 株式-MSCI Asia | 2,068 | 2,160 |
| 株式-Nikkei | 50,891 | 53,099 |
| クレジット-High Yield Index | 308.27 | 348.99 |
| クレジット-CDX High Yield | 333.97 | 370.05 |
| クレジット-CDX IG | 54.64 | 62.78 |
| クレジット-CDX Emerging Markets | 149.82 | 179.86 |
| クレジット-ITX Europe 125 | 56.42 | 62.27 |
| コモディティ-WTI | 61.07 | 59.01 |
| コモディティ-金 | 3,976.94 | 4,189.01 |
(注1)2025年12月8日現在のMEV。2025年12月31日現在まで変動はなかった。
(注2)1年目は2025年度第4四半期から2026年度第3四半期、2年目は2026年度第4四半期から2027年度第3四半期。
IFRS第9号に基づくモデルアウトプットに適用されるオーバーレイ
当行グループは、IFRS第9号に基づく手法およびプロセス、ECL計算の主要なインプットを定期的に見直し、今後予定されるモデルの変更、潜在的なモデルの不正確性、またはその他の見積りの不確実性(例えばマクロ経済環境)について協議し、オーバーレイの計上の必要性を判断している。さらに、現在のようなマクロ経済的および地政学的環境においては特に、進化するリスクや新たに発生しつつあるリスクを定期的にレビューしている。講じている措置には、顧客を対象とした調査およびインタビューや、事業、地域およびセクター全体にわたるポートフォリオ分析が含まれる。さらに、当行グループは、主要なモデルのインプットと仮定(フィーダー・モデルのものを含む。)を定期的に見直して検証し、専門家の判断が適用される場合は、これらが当行グループのリスク管理フレームワークに沿っていることを確認する。
ドイツ銀行のECLモデルが、2026年度上半期を通じてマクロ経済環境の不確実性を適切に反映していることを確認するために、当行グループは、新たに発生しつつあるリスクを引き続きレビューし、ベースラインシナリオおよび下振れシナリオの潜在的な影響ならびに当行の信用戦略とリスク選好を管理するために必要な取組みを評価した。これらのレビューの結果、2026年3月31日現在で認識されていた中東紛争に関連する不確実性および二次的影響に対するより広範なマクロ経済に関するオーバーレイは、MEVの全体的な推移を考慮して部分的に維持された。
2026年6月30日現在、マネジメント・オーバーレイは2025年度末の156百万ユーロに対し、158百万ユーロとなった(両期間とも信用損失引当金の増加につながった。)。2026年6月30日現在のオーバーレイには、前述の中東紛争に関連する不確実性および二次的影響に関するオーバーレイ、当行のポートフォリオ・レビューおよび信用リスク評価において観察された結果に関するオーバーレイ、ならびにモデルおよびプロセスの改善に伴い予想される影響に関するオーバーレイが含まれている。
ECLの総合的な評価
上述のレビューの結果および主要ポートフォリオ指標の推移は、信用リスク選好および管理フォーラム、リスクおよび金融信用損失引当フォーラム、ならびにグループ・リスク委員会で定期的に協議される。必要な場合には、リスクを軽減するための措置が取られる。顧客格付は最新のマクロ経済の動向を反映するよう定期的に見直され、潜在的に信用リスクの著しい増大が識別された場合、顧客はウォッチリスト(ステージ2)に移され、条件緩和措置が交渉される可能性があり、与信限度枠と担保設定が見直される。全体として、当行グループは、日々のリスク管理活動と新たに発生しつつあるリスクの定期的なレビューに基づいて、ECL引当金を適切に計上していると考えている。
モデルの感応度
当行グループは、IFRS第9号に基づくモデルに含まれる3つの主要なモデルの仮定を特定した。これらには、将来予測的なマクロ経済変数、借手の信用リスクが著しく増大した場合にステージ2に移すかどうかを判断するための定量的基準、およびステージ3の均質なポートフォリオに関するLGDの設定が含まれる。当行はまた、ECLモデルに適用されたこれらの主要な仮定が当行の基本ケースの予想から逸脱した場合の潜在的な影響に関する感応度分析を示している。借手の信用リスクが著しく増大した場合にステージ2に移すかどうかを判断するための定量的基準の感応度、およびステージ3のポートフォリオに関するLGDの設定の感応度は、2025年度有価証券報告書に開示されている金額から著しく変動していない。
マクロ経済変数
以下の表は、主要なMEV予測の潜在的変動に対するECLモデルの感応度を示しており、2026年6月30日現在および2025年12月31日現在における、MEVの各グループに個別に適用された下方シフトと上方シフトによるECLに対する影響を示したものである。シフトの規模は1標準偏差の範囲で選択される。標準偏差は、確率変数の値の分布を表す統計的尺度である。これらのグループはそれぞれ同じカテゴリーのMEVで構成されている。
- GDP成長率:米国、ユーロ圏、ドイツ、イタリア、アジア開発途上国、新興国市場を含む
- 失業率:米国、ユーロ圏、ドイツ、イタリア、日本、スペインを含む
- 株式:S&P500、Eurostoxx50、DAX40、Nikkei、MSCI Asia、MSCI EAFE
- 信用スプレッド:ITX Europe 125、High Yield Index、CDX IG、CDX High Yield、CDX Emerging Markets
- 不動産:米国CREインデックス、ユーロ圏CREインデックス、米国住宅価格インデックス、ドイツ住宅価格インデックス、イタリア住宅価格インデックス(2024年までのみ)、スペイン住宅価格インデックス
- コモディティ:WTI原油価格、金価格
金利とインフレは上記のMEVに個別のリスク要因として含まれていないが、金利とインフレのリスクによる全体的な経済的影響は、GDP成長率、失業率、株式および信用スプレッドといったその他のマクロ経済変数により反映される。これは、金利とインフレの上昇が通常これらの予測に浸透し、ECLモデルおよび下記の感応度分析に暗黙的に含まれるためである。
さらに、感応度分析には、MEVグループ合算の影響のみが含まれる(すなわち、複数のMEVグループ間の潜在的な相関関係またはマネジメント・オーバーレイの影響は考慮されていない。)。中東紛争に起因するMEVの変動の相関関係およびタイミングは、ECLにさらなる影響を与える可能性がある。モデルに基づくプロセスによって算定されていないステージ3のECLは分析に含まれない。
2026年6月30日現在の感応度分析によるECLへの影響(オーバーレイを考慮しない。)は、2025年12月31日現在と比べて小さくなっている。これは、主にポートフォリオの変動、ECLの減少、および分析の基礎となるベースケースのMEV予測の改善によるものである。
IFRS第9号-ステージ1およびステージ2で適用される将来予測的な情報の感応度-グループ・レベル
| 2026年6月30日現在 | ||||
| 上昇に対する感応度 | 下落に対する感応度 | |||
| 上方シフト | ECLへの影響 単位:百万ユーロ | 下方シフト | ECLへの影響 単位:百万ユーロ | |
| GDP成長率 | 1pp | -71.9 | -1pp | 82.7 |
| 失業率 | -0.5pp | -48.8 | 0.5pp | 52.4 |
| 不動産価格(注1) | 5% | -31.6 | -5% | 37.2 |
| 株式 | 10% | -16.7 | -10% | 23.5 |
| 信用スプレッド | -40% | -19.0 | 40% | 21.0 |
| コモディティ(注2) | 10% | -8.1 | -10% | 8.9 |
| 2025年12月31日現在 | ||||
| 上昇に対する感応度 | 下落に対する感応度 | |||
| 上方シフト | ECLへの影響 単位:百万ユーロ | 下方シフト | ECLへの影響 単位:百万ユーロ | |
| GDP成長率 | 1pp | -76.3 | -1pp | 87.2 |
| 失業率 | -0.5pp | -49.4 | 0.5pp | 51.6 |
| 不動産価格(注1) | 5% | -35.3 | -5% | 40.1 |
| 株式 | 10% | -17.1 | -10% | 23.7 |
| 信用スプレッド | -40% | -19.5 | 40% | 21.6 |
| コモディティ(注2) | 10% | -6.9 | -10% | 7.4 |
(注1)ステージ3における既存および潜在的エクスポージャーも考慮した、CREポートフォリオに関連するより厳しいストレス・テストについては、上記の「主要なリスクテーマ」の項の「商業用不動産」を参照のこと。
(注2)ここでは、シフトのプラス・マイナスは原油価格の変動に当てはまる。金価格については、プラス・マイナスが逆である。1pp(パーセンテージ・ポイント)は、例えばGDPが3%から4%に変動する。1%(パーセンテージの変動)は、例えば不動産価格が100から101に変動する。
IFRS第9号の予想信用損失
2026年度第2四半期の信用損失引当金繰入額は460百万ユーロ(平均貸出残高の38ベーシス・ポイント)で、2026年度第1四半期の519百万ユーロから11%減少し、2025年度第2四半期の423百万ユーロからは増加した。信用損失引当金繰入額には、資本効率向上およびリスク削減を目的とした一部の不良エクスポージャーの計画的な縮小の影響約120百万ユーロが含まれ、オーバーレイの戻入れにより一部相殺された。
信用減損金融資産(ステージ3)に係る引当金繰入額は、2025年度第2四半期の300百万ユーロから増加し、562百万ユーロとなった。これは、主に前述のインベストメント・バンクにおける対象資産売却に伴う追加引当金(その大部分は商業用不動産関連)と、前年同期におけるモデル更新に関する戻入れが寄与したプライベート・バンクの引当金を反映している。信用減損していない金融資産(ステージ1およびステージ2)に係る引当金繰入額は、主にオーバーレイの戻入れにより、2025年度第2四半期の123百万ユーロに対してマイナス102百万ユーロとなった。
2026年度上半期の信用損失引当金繰入額は、主にインベストメント・バンク(商業用不動産関連)およびプライベート・バンクにより、前年同期の894百万ユーロから増加し979百万ユーロとなった。
のれんおよびその他の無形資産
のれん、耐用年数を確定できない無形資産および耐用年数を確定できる無形資産は、毎年度第4四半期、あるいは帳簿価額が減損している兆候がある場合はそれより高い頻度で減損テストが行われる。のれんの減損テストは、資金生成単位(CGU)レベルで行われる。耐用年数を確定できる無形資産については、当該資産が他の資産からのキャッシュ・インフローからおおむね独立したキャッシュ・インフローを生み出さないため、通常、CGUレベルでテストが行われる。耐用年数を確定できない無形資産は、個々の資産レベルでテストされる。
2026年6月30日現在、アセット・マネジメントの小口投資運用契約に関連した、アセット・マネジメントCGUに割り当てられた当行グループののれんまたは耐用年数を確定できない無形資産(償却対象とならない無形資産として表示されている。)について減損損失の認識が必要かどうか分析を行った。分析の結果、当該のれんおよび小口投資運用契約の無形資産のいずれも減損していなかった。
売却目的保有の非流動資産および処分グループ
売却目的保有の非流動資産および処分グループは、貸借対照表上のその他の資産およびその他の負債に計上されている。2026年6月30日現在における売却目的保有の非流動資産および処分グループの性質ならびに財務上の影響については、以下の項目のとおりである。
報告日現在の売却目的保有の非流動資産および処分グループ
売却目的保有資産総額は2026年6月30日現在27億ユーロ(2025年12月31日:35百万ユーロ)であり、処分グループには2026年6月30日現在16億ユーロ(2025年12月31日:-百万ユーロ)の負債が含まれていた。2026年6月30日終了3ヶ月間および6ヶ月間において、その他の包括利益(損失)累計額に直接認識された売却目的保有の非流動資産および処分グループに関連する未実現純利得(損失)はなかった(2025年12月31日:-百万ユーロ)。
インドにおけるプライベート・バンクのフランチャイズ売却
2026年6月、ドイツ銀行AGは、インドにおけるリテール・バンキング、富裕層向けプライベート・バンキングおよびウェルス・マネジメントのフランチャイズを、コタック・マヒンドラ銀行に売却することを承認し、契約を締結した。当該取引は、2026年6月30日現在、売却目的保有の処分グループに分類されるドイツ銀行のインド支店におけるプライベート・バンキングおよびウェルス・マネジメント事業ならびに関連する事業で構成される。当該処分グループは、当行グループのプライベート・バンク・セグメントの一部である。
当行グループは、当該売却により2026年度において税引前総額約100百万ユーロのマイナスの影響となると見込んでいる。これには主に、2026年度第2四半期に認識された当該売却に関連する70百万ユーロの引当金繰入額および取引関連費用が含まれている。
当該処分グループは貸出金27億ユーロ、預金16億ユーロで構成されている。
当該売却は、規制当局の承認およびその他の慣習的な前提条件を含む、慣習的な完了条件の充足を前提としている。当行グループは現在、当該取引は2027年度第3四半期に完了すると見込んでいる。
引当金
2026年6月30日現在、当行グループは、貸借対照表に22億ユーロ(2025年12月31日:24億ユーロ)の引当金を計上している。当該引当金は、オペレーショナル・リスク、民事訴訟、規制執行、再編、信用関連のオフバランスシート・ポジションに対する引当金および銀行賦課金を含むその他の事項に関連する。2026年6月30日現在の引当金は、民事訴訟および規制執行案件のみが以下に記載されている。オフバランスシート・ポジションに関連する詳細については、本半期報告書の再編および信用損失引当金に関する開示に含まれている。2025年12月31日現在の当行グループの引当金の詳細については、ドイツ銀行の2025年度有価証券報告書、第一部 企業情報、第6 経理の状況、1 財務書類の連結財務諸表に対する注記10-「再編」、注記19-「信用損失引当金」および注記27-「引当金」に開示されている。
民事訴訟および規制執行案件
2026年6月30日現在、当行グループは、民事訴訟に関する10億ユーロ(2025年12月31日:12億ユーロ)の引当金および規制執行案件に関する2億ユーロ(2025年12月31日:2億ユーロ)の引当金を認識している。当行グループが資金の流出の可能性が高いと考える一部の案件については、当行グループは潜在的な流出の金額を信頼性をもって見積ることが不可能であったため、引当金を認識していない。
一般管理費には、民事訴訟および規制執行案件の費用が含まれており、2026年6月30日終了3ヶ月間において67百万ユーロ(2025年6月30日終了3ヶ月間においてマイナス94百万ユーロ)および2026年6月30日終了6ヶ月間において156百万ユーロ(2025年6月30日終了6ヶ月間においてマイナス68百万ユーロ)であった。前年度の3ヶ月間および6ヶ月間からの増加は主に、ポストバンク買収の訴訟引当金を、2025年度第2四半期に一部戻し入れたことによるものである。
信頼性の高い見積りが可能であるが、将来損失または資源の流出の可能性が「ほとんどない」よりは高いが「高い」よりも低い案件について、当行グループは、2026年6月30日現在、民事訴訟案件については932百万ユーロ(2025年12月31日:921百万ユーロ)、規制執行案件については2百万ユーロ(2025年12月31日:6百万ユーロ)になると見積っている。これらの数値は、当行グループの潜在的負債が連帯負債である案件、およびかかる負債が第三者によって支払われると当行グループが予想する案件を含んでいる。
その他の重要な民事訴訟および規制執行案件について、当行グループは、資金の流出の可能性が「ほとんどない」より高いが「高い」よりも低いものの、その金額を信頼性をもって見積ることは不可能であると考える場合、かかる案件を偶発負債の見積りに含めていない。さらに、その他の重要な民事訴訟および規制執行案件について、当行グループが資金の流出の可能性は「ほとんどない」と考える場合、当行グループは、引当金を認識しておらず、当該案件を偶発負債の見積りにも含めてもいない。
当行グループが重要な引当金を計上している、重大な偶発負債の可能性が「ほとんどない」よりも高い、重要な事業リスクもしくは評判リスクの可能性がある民事訴訟および規制執行案件、または類似する一連の案件(一部の案件は数件の訴訟もしくは請求から成る。)に関する詳細については、ドイツ銀行の2025年度有価証券報告書、第一部 企業情報、第6 経理の状況、1 財務書類の連結財務諸表に対する注記27-「引当金」の「現在の個別の訴訟」の項を参照のこと。注記27-「引当金」において開示された案件には、損失の可能性が「ほとんどない」よりも高いが、当行グループが可能性のある損失を信頼性をもって見積ることができない案件も含まれる。
その他
単一破綻処理基金(SRF)およびドイツ預金保護基金による預金保護に基づく銀行税に関連する取消不能支払コミットメント(IPC)は、2026年6月30日現在15億ユーロ(2025年12月31日現在:15億ユーロ)であった。このうち、10億ユーロ(2025年12月31日現在:10億ユーロ)がSRF、5億ユーロ(2025年12月31日現在:5億ユーロ)がドイツ預金保護基金へのIPCに関連していた。
信用関連コミットメントおよび偶発負債
取消不能貸出コミットメントおよび貸出関連偶発負債
通常の事業活動の過程において、当行グループは、フロンティング・コミットメントを含む取消不能貸出コミットメントおよび偶発負債(金融保証および履行保証、スタンドバイ信用状ならびに顧客のための補償契約から構成されている。)を定期的に締結している。これらの契約に基づいて、当行グループは、債務契約に基づく履行や、第三者の債務不履行に基づく受益者に対する支払いを要求される。これらの商品に関して、当行グループは、請求が行われるか否か、および行われる場合には、いつ、どの程度行われるかについて、詳細には把握していない。当行グループがフロンティング・コミットメントに関連して現金を支払わなければならない場合、当行グループは即時にその他のシンジケート貸主に返済を求めるであろう。当行グループは信用エクスポージャーの監視の際に上記すべての金融商品を検討し、固有の信用リスクを軽減するために担保を要求する場合がある。信用リスクの管理により、請求から予想される損失について十分な証拠がある場合、引当金が設定され、貸借対照表に計上される。
以下の表は、当行グループの取消可能貸出コミットメント、取消不能貸出コミットメントおよび貸出関連偶発負債を示しており、貸借対照表において認識された担保および引当金は考慮されていない。これらの金額は、締結したこれらすべての負債に資金を提供しなければならない場合の、当行グループが必要とする潜在的な最大利用額を示している。このため、この表はこれらの負債に係る予想将来キャッシュ・フローを表すものではない。それは、これらの負債の多くが引き出されることなく期限切れとなるため、および発生する請求が顧客によって履行されるかまたは取り決めた担保からの受取金により回収される可能性があるためである。
取消不能貸出コミットメントおよび貸出関連偶発負債
| 単位:百万ユーロ | 2026年6月30日現在 | 2025年12月31日現在 |
|---|---|---|
| 取消不能貸出コミットメント | 234,228 | 217,949 |
| 取消可能貸出コミットメント | 51,599 | 56,356 |
| 偶発負債 | 91,961 | 79,092 |
| 合計 | 377,789 | 353,397 |
その他のコミットメントおよびその他の偶発負債
当行グループの担保または引当金を考慮しないその他の取消不能貸出コミットメントおよびその他の偶発負債は、2026年6月30日現在74百万ユーロおよび2025年12月31日現在73百万ユーロであった。この数値は、締結したこれらすべてのコミットメントおよび偶発負債が同時に利用された場合の、当行グループによる潜在的な最大資金調達額を考慮している。このため、この金額はこれらのコミットメントおよび偶発負債に係る予想将来キャッシュ・フローを表すものではない。それは、これらの負債の多くが引き出されることなく期限切れとなる、または発生する請求が顧客によって履行されるかまたは取り決めた担保からの受取金により回収される可能性があるためである。
長期債務
| 単位:百万ユーロ | 2026年6月30日現在 | 2025年12月31日現在 |
|---|---|---|
| 優先債務: | ||
| 債券およびノート: | ||
| 固定利付 | 61,805 | 67,920 |
| 変動利付 | 13,145 | 12,281 |
| その他 | 29,022 | 26,256 |
| 劣後債務: | ||
| 債券およびノート: | ||
| 固定利付 | 7,312 | 8,212 |
| 変動利付 | — | — |
| その他 | 70 | 85 |
| 長期債務合計 | 111,352 | 114,754 |
その他の財務情報
発行済株式
| 単位:百万株 | 2026年6月30日現在 | 2025年12月31日現在 |
|---|---|---|
| 発行済株式 | 1,910.6 | 1,910.6 |
| 自己株式 | 31.5 | 7.7 |
| このうち: | ||
| 買戻し | 31.5 | 7.7 |
| その他 | — | — |
| 発行済株式 | 1,879.0 | 1,902.9 |
関連当事者との取引
一方の当事者が、他方の当事者を直接もしくは間接的に支配しているか、または他方の当事者の財務もしくは営業上の決定に重要な影響力を有する場合、両者は関連当事者とみなされる。当行グループの関連当事者には、以下が含まれる。
- 経営幹部およびその近親者、ならびに経営幹部またはその近親者が支配しているか、重要な影響力を有しているか、または重要な議決権を有している企業
- 子会社、共同支配企業および関連会社ならびにこれらの各子会社
- ドイツ銀行の従業員を対象とした退職後給付制度
経営幹部との取引
経営幹部とは、ドイツ銀行グループの活動の計画、指揮および管理を直接的または間接的に行う権限および責任を有する者のことである。当行グループは、現在の役割を担う取締役会メンバーと親会社の監査役会メンバーが、IAS第24号でいう「経営幹部」を構成すると考えている。2026年6月30日現在の当行グループと経営幹部との取引には、貸出金およびコミットメント11百万ユーロ、ならびに預金15百万ユーロが含まれていた。2025年12月31日現在、当行グループと経営幹部との取引には、貸出金およびコミットメント2百万ユーロならびに預金8百万ユーロが含まれていた。加えて、当行グループは決済および口座サービスや投資相談といった銀行サービスを、経営幹部およびその近親者に提供している。
子会社、関連会社および共同支配企業との取引
ドイツ銀行AGとその子会社との取引は、関連当事者間取引の定義を満たしている。これらの取引が連結上消去されている場合、それらは関連当事者間取引として開示されていない。当行グループとその関連会社および共同支配企業ならびにそれぞれの子会社との取引も、関連当事者間取引としての条件を満たしている。
子会社、共同支配企業および関連会社との取引は、個々に重要ではないため、以下の表においてまとめて表示されている。
貸出した貸出金および付与された保証
| 単位:百万ユーロ | 2026年6月30日現在 | 2025年12月31日現在 |
|---|---|---|
| 貸出金残高、期首現在 | 66 | 73 |
| 期中の貸出金の変動 | — | -7 |
| 連結会社グループの変動 | — | — |
| 為替レートの変動/その他 | — | — |
| 貸出金残高、期末現在(注1) | 66 | 66 |
| その他の信用リスク関連取引: | ||
| 信用損失引当金 | — | — |
| 信用損失引当金繰入額 | — | — |
| 保証およびコミットメント | 3 | 3 |
(注1)延滞貸出金は、2026年6月30日現在では0百万ユーロ、2025年12月31日現在では0百万ユーロであった。2026年6月30日現在および2025年12月31日現在、当行グループは上記の貸出金に対してそれぞれ合計0百万ユーロおよび0百万ユーロの担保を保有していた。
受け取った預金
| 単位:百万ユーロ | 2026年6月30日現在 | 2025年12月31日現在 |
|---|---|---|
| 預金、期首現在 | 22 | 29 |
| 期中の預金の変動(純額) | -3 | -7 |
| 連結会社グループの変動 | — | — |
| 為替レートの変動/その他 | — | — |
| 預金、期末現在 | 19 | 22 |
その他の取引
その他の取引は、当行グループが取得しトレーディング資産に分類した、関連会社が発行する債券を含む。これらのトレーディング資産は、2026年6月30日現在では13百万ユーロ、2025年12月31日現在では17百万ユーロであった。
関連会社との取引に係るその他の資産は、2026年6月30日現在では1百万ユーロ、2025年12月31日現在では2百万ユーロであった。関連会社との取引に係るその他の負債は、2026年6月30日現在では4百万ユーロ、2025年12月31日現在では4百万ユーロであった。
年金制度との取引
当行グループは、多数の年金制度と取引関係があり、これらの制度に対して、投資運用管理を含む金融サービスを提供している。2026年6月30日現在、これらの制度との取引は当行グループにとって重要ではない。
後発事象
報告日以降、当行の経営成績、財政状態および純資産に重要な影響を及ぼす重要な後発事象は発生しなかった。
非GAAP財務指標
本報告書、および当行グループが発行しているまたは発行する可能性があるその他の報告書には、非GAAP財務指標が含まれている。非GAAP財務指標とは、当行グループの過去または将来の経営成績、財政状態またはキャッシュ・フローの指標である。この指標は、当行グループの財務諸表においてIFRSに従って計算および表示された最も直接的に比較可能な指標に含まれる金額を除外する、または当該指標から除外される金額を含める調整が行われている場合がある。
資本利益率
当行グループは、非GAAP財務指標である税引後平均株主資本利益率を報告し、税引後平均有形株主資本利益率と調整している。
税引後平均株主資本利益率および税引後平均有形株主資本利益率は、非支配持分に帰属する純利益(損失)および追加的資本構成要素に帰属する純利益(損失)(AT1クーポン)を控除後のドイツ銀行株主に帰属する純利益(損失)の、平均株主資本および平均有形株主資本に対する割合として算出されている。当行グループでは、報告実効税率(2026年度第2四半期においては29%、前年同期においては28%)を反映している。2026年6月30日終了6ヶ月間における当該税率は29%、前年同期においては29%であった。セグメント別では、適用された税率は、2026年度第2四半期と、2025年度のすべての四半期において28%である。
当行グループの有形株主資本は、連結貸借対照表上の株主持分の報告額からのれんおよびその他の無形資産を除外したものである。セグメント別の有形株主資本は、各セグメントに配分された株主持分からのれんおよびその他の無形資産を控除して算出されている。比率は次に、平均株主資本および平均有形株主資本それぞれに対する株主に帰属する純利益(損失)の割合として算出されている。
当行グループは、平均有形株主資本を表示することで当行グループの競合他社との比較がより明確になると考えており、当行グループによる有形株主資本利益率の開示の中で、当該指標を記載している。しかし、平均有形株主資本はIFRSに規定された指標ではないため、当該指標に基づく比率は、計算方法の違いを考慮せずに他社の比率と比較すべきではない。
上記の比率の調整は下表に記載されている。
| 2026年6月30日終了3ヶ月間 | ||||||
| 単位:百万ユーロ (別途記載のものを除く。) | プライベート・バンク | アセット・マネジメント | コーポレート・バンク | インベストメント・バンク | コーポレートおよびその他 | 連結合計 |
| 税引前利益(損失) | 605 | 224 | 691 | 1,311 | -151 | 2,680 |
| 当期純利益(損失) | 436 | 162 | 497 | 944 | -133 | 1,905 |
| 非支配持分に帰属する純利益(損失) | — | — | — | — | 55 | 55 |
| ドイツ銀行株主およびその他の資本構成要素に帰属する純利益(損失) | 436 | 162 | 497 | 944 | -187 | 1,850 |
| その他の資本構成要素に帰属する純利益(損失) | 48 | 6 | 39 | 90 | 27 | 210 |
| ドイツ銀行株主に帰属する純利益(損失) | 387 | 156 | 458 | 854 | -215 | 1,640 |
| 平均割当株主資本 | 14,387 | 4,403 | 12,231 | 26,450 | 9,157 | 66,627 |
| 差引:平均割当のれんおよびその他の無形資産(注1) | 653 | 2,797 | 1,093 | 923 | 1,569 | 7,034 |
| 平均割当有形株主資本 | 13,735 | 1,606 | 11,138 | 25,527 | 7,588 | 59,593 |
| 税引後平均株主資本利益率(注2) | 10.8% | 14.2% | 15.0% | 12.9% | N/M | 9.8% |
| 税引後平均有形株主資本利益率(注2) | 11.3% | 38.8% | 16.4% | 13.4% | N/M | 11.0% |
N/M-表記するに値しない。
(注1)ドイツ銀行が保有しないDWS株式に関連するのれんおよびその他の無形資産は、2018年度第1四半期以降除外されている。
(注2)その他の資本構成要素に帰属する純利益(損失)は当行の資本利益率の算定から控除されている。この金額は、各報告期間末日現在、次の支払日にAT1金融商品に対して支払われるクーポンの見積額を表している。
| 2025年6月30日終了3ヶ月間 | ||||||
| 単位:百万ユーロ (別途記載のものを除く。) | プライベート・バンク | アセット・マネジメント | コーポレート・バンク | インベストメント・バンク | コーポレートおよびその他 | 連結合計 |
| 税引前利益(損失) | 605 | 225 | 738 | 826 | 28 | 2,421 |
| 当期純利益(損失) | 436 | 162 | 531 | 595 | 10 | 1,733 |
| 非支配持分に帰属する純利益(損失) | — | — | — | — | 46 | 46 |
| ドイツ銀行株主およびその他の資本構成要素に帰属する純利益(損失) | 436 | 162 | 531 | 595 | -36 | 1,687 |
| その他の資本構成要素に帰属する純利益(損失) | 50 | 8 | 39 | 81 | 25 | 202 |
| ドイツ銀行株主に帰属する純利益(損失) | 386 | 154 | 492 | 514 | -61 | 1,485 |
| 平均割当株主資本 | 14,830 | 5,286 | 12,168 | 24,593 | 8,571 | 65,448 |
| 差引:平均割当のれんおよびその他の無形資産(注1) | 508 | 2,925 | 965 | 842 | 1,523 | 6,763 |
| 平均割当有形株主資本 | 14,322 | 2,361 | 11,203 | 23,751 | 7,048 | 58,685 |
| 税引後平均株主資本利益率(注2) | 10.4% | 11.6% | 16.2% | 8.4% | N/M | 9.1% |
| 税引後平均有形株主資本利益率(注2) | 10.8% | 26.0% | 17.6% | 8.7% | N/M | 10.1% |
N/M-表記するに値しない。
過年度の比較数値は、当年度の表示に合わせて修正されている。
(注1)ドイツ銀行が保有しないDWS株式に関連するのれんおよびその他の無形資産は、2018年度第1四半期以降除外されている。
(注2)その他の資本構成要素に帰属する純利益(損失)は当行の資本利益率の算定から控除されている。この金額は、各報告期間末日現在、次の支払日にAT1金融商品に対して支払われるクーポンの見積額を表している。
| 2026年6月30日終了6ヶ月間 | ||||||
| 単位:百万ユーロ (別途記載のものを除く。) | プライベート・バンク | アセット・マネジメント | コーポレート・バンク | インベストメント・バンク | コーポレートおよびその他 | 連結合計 |
| 税引前利益(損失) | 1,286 | 504 | 1,314 | 2,751 | -133 | 5,721 |
| 当期純利益(損失) | 926 | 363 | 946 | 1,980 | -136 | 4,079 |
| 非支配持分に帰属する純利益(損失) | — | — | — | — | 110 | 110 |
| ドイツ銀行株主およびその他の資本構成要素に帰属する純利益(損失) | 926 | 363 | 946 | 1,980 | -246 | 3,969 |
| その他の資本構成要素に帰属する純利益(損失) | 96 | 11 | 78 | 172 | 60 | 417 |
| ドイツ銀行株主に帰属する純利益(損失) | 830 | 352 | 868 | 1,808 | -306 | 3,552 |
| 平均割当株主資本 | 14,468 | 4,376 | 12,226 | 25,779 | 10,012 | 66,861 |
| 差引:平均割当のれんおよびその他の無形資産(注1) | 657 | 2,792 | 1,082 | 911 | 1,537 | 6,979 |
| 平均割当有形株主資本 | 13,811 | 1,584 | 11,144 | 24,868 | 8,475 | 59,882 |
| 税引後平均株主資本利益率(注2) | 11.5% | 16.1% | 14.2% | 14.0% | N/M | 10.6% |
| 税引後平均有形株主資本利益率(注2) | 12.0% | 44.4% | 15.6% | 14.5% | N/M | 11.9% |
N/M-表記するに値しない。
(注1)ドイツ銀行が保有しないDWS株式に関連するのれんおよびその他の無形資産は、2018年度第1四半期以降除外されている。
(注2)その他の資本構成要素に帰属する純利益(損失)は当行の資本利益率の算定から控除されている。この金額は、各報告期間末日現在、次の支払日にAT1金融商品に対して支払われるクーポンの見積額を表している。
| 2025年6月30日終了6ヶ月間 | ||||||
| 単位:百万ユーロ (別途記載のものを除く。) | プライベート・バンク | アセット・マネジメント | コーポレート・バンク | インベストメント・バンク | コーポレートおよびその他 | 連結合計 |
| 税引前利益(損失) | 1,094 | 429 | 1,370 | 2,371 | -6 | 5,258 |
| 当期純利益(損失) | 788 | 309 | 986 | 1,707 | -45 | 3,745 |
| 非支配持分に帰属する純利益(損失) | — | — | — | — | 90 | 90 |
| ドイツ銀行株主およびその他の資本構成要素に帰属する純利益(損失) | 788 | 309 | 986 | 1,707 | -135 | 3,655 |
| その他の資本構成要素に帰属する純利益(損失) | 97 | 16 | 77 | 154 | 51 | 395 |
| ドイツ銀行株主に帰属する純利益(損失) | 691 | 293 | 910 | 1,553 | -186 | 3,260 |
| 平均割当株主資本 | 14,761 | 5,397 | 12,342 | 24,160 | 9,381 | 66,040 |
| 差引:平均割当のれんおよびその他の無形資産(注1) | 280 | 2,977 | 905 | 842 | 1,847 | 6,849 |
| 平均割当有形株主資本 | 14,481 | 2,421 | 11,437 | 23,318 | 7,534 | 59,191 |
| 税引後平均株主資本利益率(注2) | 9.4% | 10.8% | 14.7% | 12.9% | N/M | 9.9% |
| 税引後平均有形株主資本利益率(注2) | 9.5% | 24.2% | 15.9% | 13.3% | N/M | 11.0% |
N/M-表記するに値しない。
過年度の比較数値は、当年度の表示に合わせて修正されている。
(注1)ドイツ銀行が保有しないDWS株式に関連するのれんおよびその他の無形資産は、2018年度第1四半期以降除外されている。
(注2)その他の資本構成要素に帰属する純利益(損失)は当行の資本利益率の算定から控除されている。この金額は、各報告期間末日現在、次の支払日にAT1金融商品に対して支払われるクーポンの見積額を表している。
主要なバンキング勘定セグメントにおける純利息収益
ドイツ銀行は、バンキング勘定の金利リスクのモデリングおよび管理において、慎重なアプローチを適用している。当行の目的は、純利息収益の感応度を制限し、固定利付で満期のないバランスシート項目から生じる純金利マージンを安定させることである。ドイツ銀行は、業界慣例に倣い、行動の安定性と金利感応度に基づき預金ポートフォリオをモデル化している。金利感応度がないと仮定される預金は安定的とみなされ、大きな金利改定はないものと仮定される。したがって、これらの預金は金利リスクの源泉となるものである。
このような金利感応度のない預金が短期の金融商品のみに投資された場合、純利息収益は短期金利の変動に極めて敏感に反応し、著しいボラティリティが生じる可能性がある。金利感応度のない預金の純利息収益を保護するため、ドイツ銀行はこれらの預金を中期的な期間にわたり、主に通常10年のトラクター・プロファイルのストラクチャーを通じて投資することで金利をヘッジしている。その結果、これらの預金の純利息収益は主に、ヘッジ・ポートフォリオの再投資に対する感応度が高く、当該投資は、ポートフォリオ全体の約10%に相当し10年金利の変動にさらされている。
当行の預金の純利息収益に係るヘッジは、金利サイクルを通じ保護するローリング方式の中期ポートフォリオである。ヘッジ・デュレーションは、顧客の行動ならびに各国および規制上の要件に係る前提を含むドイツ銀行のモデリング・フレームワークに従い継続的に監視され、調整される。このアプローチを実施するため、ドイツ銀行は様々な戦略およびバランスシート上の施策を用いている。
主要なバンキング勘定セグメントにおける純利息収益は非GAAP財務指標である。IFRSに基づく財務指標で最も直接的な比較が可能なものは「純利息収益」である。主要なバンキング勘定セグメントは、バンキング勘定の活動による純利息収益が収益全体の重要な部分を構成する事業セグメントとして定義される。これらのセグメントにおける純利息収益は、当行グループのその他の資金調達に関連する影響(例えば、集中的に管理される資金調達コスト)ならびに当行グループのトレーディング勘定および関連するヘッジ活動の間における会計上の不均衡による影響を控除した純利息収益合計として計算される。当行グループは、主要なバンキング勘定セグメントにおける純利息収益の表示は、当行グループの事業部門が生み出す純利息収益をより有意に表していると考えている。
当行グループのトレーディング勘定の認識および関連するヘッジ活動における会計上の不均衡は、主にトレーディング勘定のポジションに係る資金調達コストが純利息収益に計上されるものの、基礎となるポジションに対応する収益が利息以外の収益に計上される場合に発生する。反対に、基礎となるポジションに係る収益または費用が利息収益に計上されるものの、ヘッジの影響は利息以外の収益として計上される場合、不均衡は主要なバンキング勘定セグメントのポジションをヘッジするために利用する公正価値で測定される金融商品から発生することがある。これらの影響は、主要なバンキング勘定セグメントではないインベストメント・バンク(債券および為替:ファイナンシング以外)、アセット・マネジメント、コーポレートおよびその他(トレジャリーを含む。)において主に発生する。
以下の表は、主要なバンキング勘定セグメントにおける純利息収益に対する当行グループの純利息収益の調整を示している。
| 単位:百万ユーロ(別途記載のものを除く。) | 2026年6月30日終了3ヶ月間 | 2025年6月30日終了3ヶ月間 | 2026年6月30日終了6ヶ月間 | 2025年6月30日終了6ヶ月間 |
|---|---|---|---|---|
| 当行グループ | ||||
| 純利息収益 | 4,549 | 3,837 | 8,753 | 7,507 |
| 主要なバンキング勘定セグメントおよびその他の資金調達による影響(注1) | 3,588 | 3,372 | 7,111 | 6,595 |
| 主要なバンキング勘定セグメント | 3,616 | 3,442 | 7,172 | 6,767 |
| その他の資金調達による影響(注1) | -28 | -70 | -62 | -173 |
| 会計上の不均衡によるもの(注2) | 961 | 465 | 1,643 | 912 |
| 平均利付資産(注3)(単位:十億ユーロ) | 1,092 | 1,026 | 1,087 | 1,030 |
| 純金利マージン(注4) | 1.7% | 1.5% | 1.6% | 1.5% |
| 主要なバンキング勘定セグメント | ||||
| プライベート・バンク | ||||
| 純利息収益 | 1,662 | 1,517 | 3,300 | 2,971 |
| 平均利付資産(注3)(単位:十億ユーロ) | 248 | 253 | 248 | 255 |
| 純金利マージン(注4) | 2.7% | 2.4% | 2.7% | 2.3% |
| コーポレート・バンク | ||||
| 純利息収益 | 1,163 | 1,169 | 2,308 | 2,329 |
| 平均利付資産(注3)(単位:十億ユーロ) | 141 | 130 | 138 | 129 |
| 純金利マージン(注4) | 3.3% | 3.6% | 3.3% | 3.6% |
| インベストメント・バンク-債券および為替:ファイナンシング | ||||
| 純利息収益 | 790 | 756 | 1,564 | 1,467 |
| 平均利付資産(注3)(単位:十億ユーロ) | 115 | 104 | 112 | 105 |
| 純金利マージン(注4) | 2.8% | 2.9% | 2.8% | 2.8% |
| 主要なバンキング勘定セグメント合計 | ||||
| 純利息収益 | 3,616 | 3,442 | 7,172 | 6,767 |
| 平均利付資産(注3)(単位:十億ユーロ) | 503 | 486 | 497 | 489 |
| 純金利マージン(注4) | 2.9% | 2.8% | 2.9% | 2.8% |
(注1)その他の資金調達による影響は、主にトレジャリーの資金調達活動から発生するバンキング勘定における純利息収益である。これは、主要なバンキング勘定には配分されないものの、その他のセグメントに配分されるか、またはコーポレートおよびその他において集中的に保有される。
(注2)当行グループのトレーディング勘定の認識および関連するヘッジ活動における会計上の不均衡は、主に資金調達コストが純利息収益に計上されるものの、基礎となるポジション(利息以外の収益に計上される。)に係る収益と相殺されるトレーディング勘定のポジションに関連している。反対に、基礎となるポジションに係る費用または利益が利息収益に計上されるものの、ヘッジの影響は利息以外の収益として計上される場合、主要なバンキング勘定セグメントのポジションをヘッジするために利用する公正価値で測定される金融商品から発生することもある。これらのトレーディング勘定の認識および関連するヘッジ活動による影響は、主要なバンキング勘定セグメントではないインベストメント・バンク(債券および為替:ファイナンシング以外)、アセット・マネジメント、コーポレートおよびその他(トレジャリーを含む。)において主に発生する。
(注3)利付資産は、利息の支払いの形式で利息収益が発生する金融商品または投資である。利付資産は月次、四半期および通年で平均化される。
(注4)当行グループおよび各セグメントにおける純利息収益(信用損失引当金控除前)を、平均利付資産のパーセンテージとして表している。セグメント別の純金利マージンは、当行グループの経営成績に対する貢献に基づいている。
為替換算調整後ベースの収益および費用
為替換算調整後ベースの収益および費用は、ユーロ以外の通貨で生み出されたもしくは発生した過去の期間の収益または費用を、当年度の期間における一般的な外国為替レートでユーロに換算することによって計算される。こうした調整後の数値、およびそれに基づく期間ごとの変動割合(%)は、基礎となる取引量、収益および費用の変動に関する情報を提供することを目的としている。
純資産(調整後)
純資産(調整後)は、IFRSに基づく資産合計に、法的強制力のあるネッティング契約、差入および受入現金担保の相殺ならびに未決済残高の相殺の認識を反映して調整したものである。当行グループは、純資産(調整後)を表示することによって当行グループと競合他社との比較がより容易になると考えている。
| 単位:十億ユーロ(別途記載のものを除く。) | 2026年6月30日現在 | 2025年12月31日現在 |
|---|---|---|
| 資産合計 | 1,521 | 1,435 |
| 差引:デリバティブ(ヘッジ手段のデリバティブおよび売却目的に再分類されたデリバティブを除く。)の信用枠ネッティング | 215 | 181 |
| 差引:デリバティブの受入/差入現金担保 | 57 | 60 |
| 差引:証券金融取引の信用枠ネッティング | 1 | 2 |
| 差引:未決済残高のネッティング | 51 | 53 |
| 純資産(調整後) | 1,198 | 1,139 |
基本的社外流通株式1株当たり純資産および基本的社外流通株式1株当たり有形純資産
基本的社外流通株式1株当たり純資産および基本的社外流通株式1株当たり有形純資産は、投資家や業界アナリストが資本の十分性の測定基準として使用および依拠する非GAAP財務指標である。基本的社外流通株式1株当たり純資産は、当行の株主持分合計を期末現在の基本的社外流通株式数で除したものである。有形純資産は、当行の株主持分合計からのれんおよびその他の無形資産を控除したものである。基本的社外流通株式1株当たり有形純資産は、有形純資産を期末現在の基本的社外流通株式数で除して計算される。
有形純資産
| 単位:百万ユーロ | 2026年6月30日現在 | 2025年12月31日現在 |
|---|---|---|
| 株主持分合計(純資産) | 66,679 | 66,933 |
| のれんおよびその他の無形資産(注1) | -7,111 | -6,843 |
| 有形株主資本(有形純資産) | 59,568 | 60,091 |
(注1)DWSの一部売却に帰属するのれんおよびその他の無形資産を除く。
基本的社外流通株式数
| 単位:百万株(別途記載のものを除く。) | 2026年6月30日現在 | 2025年12月31日現在 |
|---|---|---|
| 発行済株式数 | 1,910.6 | 1,910.6 |
| 自己株式 | -31.5 | -7.7 |
| 権利確定した株式報奨 | 30.1 | 36.7 |
| 基本的社外流通株式数 | 1,909.2 | 1,939.5 |
| 基本的社外流通株式1株当たり純資産(単位:ユーロ) | 34.93 | 34.51 |
| 基本的社外流通株式1株当たり有形純資産(単位:ユーロ) | 31.20 | 30.98 |
2【その他】
(1) 後発事象
ドイツ銀行は、2026年2月26日に発表した10億ユーロの株式買戻しプログラムを完了した。2026年2月26日から8月21日までの間に、当行の発行済株式の1.87%に相当する35.7百万株が、出来高加重平均価格1株当たり28.00ユーロで買い戻された。
2026年7月29日に発表されているとおり、当行は現在、新たに500百万ユーロの株式買戻しプログラムを実施中である。2026年8月25日に開始されたこの新しいプログラムは、当期純利益を原資とする初のプログラムであり、現在の資本控除額により全額カバーされている。
当行は、2026年度以降の配当性向合計を60%とすることを目標としており、CET1資本比率が持続的に14%を超過する場合には、余剰資本を配分する余地がある。本プログラムの完了により、2026年における自己株式の買戻し総額は15億ユーロ(2025年:10億ユーロ)となる予定である。
(2) 訴 訟
本書記載の中間連結財務諸表に対する注記「引当金」を参照。
3【国際財務報告基準と日本の会計原則との相違】
当行グループは、ドイツ商法(HGB)第315条の求めるところに従い、その年次連結財務諸表および中間連結財務諸表を、国際会計基準審議会(IASB)が公表し、欧州連合(EU)が承認した国際財務報告基準(IFRS)に準拠して作成することが要求されている。IFRSと日本において一般に公正妥当と認められる会計原則(以下「日本の会計原則」という。)との主要な相違は、以下のとおりである。
1)統一的な会計方針
IFRSでは、連結財務諸表は、同一環境下で行われた同一の性質の取引等について、統一的な会計方針を用いて作成される。グループ会社が、同一環境下で行われた同一の性質の取引等について、連結財務諸表において採用されているもの以外の会計方針を使用している場合、連結財務諸表の作成時に、その財務諸表に対して適切な修正が行われる。関連会社および共同支配事業体の経営成績に対する当行グループの持分は、当行グループの会計方針と整合するよう修正される。
日本では、企業会計基準第22号「連結財務諸表に関する会計基準」に基づき、連結財務諸表を作成する場合、同一環境下で行われた同一の性質の取引等について、親会社および子会社が採用する会計処理の原則および手続は、原則として統一しなければならない。ただし、実務対応報告第18号「連結財務諸表作成における在外子会社等の会計処理に関する当面の取扱い」(以下、「実務対応報告第18号」という。)により、在外子会社等の財務諸表がIFRSまたは米国会計基準に準拠して作成されている場合には、一定の項目(のれんの償却、退職給付会計における数理計算上の差異の費用処理、研究開発費の支出時費用処理等)の修正を条件に、これを連結決算手続上利用することができる。
関連会社についても、企業会計基準第16号「持分法に関する会計基準」に従い、同一環境下で行われた同一の性質の取引等について、投資会社(その子会社を含む)および持分法を適用する被投資会社が採用する会計処理の原則および手続は、原則として統一することとされた。ただし、実務対応報告第24号「持分法適用関連会社の会計処理に関する当面の取扱い」により、在外関連会社については、当面の間、実務対応報告第18号で規定される在外子会社に対する当面の取扱いに準じて行うことができる。
2)連結の原則
IFRSでは、IFRS第10号「連結財務諸表」に基づき、当行グループは当行グループが支配しているすべての投資先を連結している。投資者が、関連性のある活動におけるパワーおよび投資先への関与により生じる変動リターンに対するエクスポージャーを有し、かつ、投資先に対するパワーを通じて当該リターンに影響を及ぼす能力を有している場合には、投資先を支配していることになる。支配の評価はすべての事実および状況に基づいて行われ、事実および状況に変更が生じた兆候が存在する場合にはその結論は再評価される。これは、事業体と新たに実行されたものを含め、当行グループが有する契約上の取決めの変更を含んでおり、所有持分の変動のみに限定されない。
日本では、企業会計基準第22号「連結財務諸表に関する会計基準」に基づき、実質支配力基準により連結の範囲が決定され、支配の及ぶ会社(子会社)は連結の範囲に含まれる。ただし、子会社のうち支配が一時的であると認められる企業、または連結することにより利害関係者の判断を著しく誤らせるおそれのある企業については、連結の範囲に含めないこととされている。また、非連結子会社および重要な影響力を与えることができる会社(関連会社)については、持分法の適用範囲に含める。なお、日本でも、IFRSの共同支配企業に該当するものには持分法が適用される。
また、日本では、特別目的会社については、企業会計基準第22号「連結財務諸表に関する会計基準」および企業会計基準適用指針第22号「連結財務諸表における子会社及び関連会社の範囲の決定に関する適用指針」に基づき、特別目的会社が適正な価額で譲り受けた資産から生ずる収益を当該特別目的会社が発行する証券の所有者に享受させることを目的として設立され、当該特別目的会社の事業がその目的に従い適切に遂行されているときは、当該特別目的会社に資産を譲渡した会社から独立しているものと認め、当該特別目的会社に資産を譲渡した会社の子会社に該当しないものと推定される。したがって、当該要件を満たす特別目的会社は、連結の範囲に含まれないことになる。ただし、このように連結の範囲に含まれない特別目的会社については、企業会計基準適用指針第15号「一定の特別目的会社に係る開示に関する適用指針」に基づき、当該特別目的会社の概要、当該特別目的会社を利用した取引の概要、当期に行った当該特別目的会社との取引金額または当該取引の期末残高等の一定の開示を行うことが、当該特別目的会社に資産を譲渡した会社に求められている。
3)企業結合
IFRSでは、IFRS第3号「企業結合」に基づき、すべての企業結合(共同支配企業の設立、共通支配下の企業または事業の結合等を除く。)に取得法が適用されている。取得法では、取得日において、取得企業は識別可能な取得した資産および引き受けた負債を、原則として、取得日時点の公正価値で認識する。
日本でも、企業会計基準第21号「企業結合に関する会計基準」に基づき、すべての企業結合(共同支配企業の形成および共通支配下の取引を除く。)はパーチェス法(取得法に類似する方法)で会計処理されている。
日本基準とIFRSの間には、主に以下の差異が存在する。
a) 取得関連コスト(企業結合に直接起因する費用)の処理
IFRSでは、IAS第32号およびIFRS第9号にそれぞれ準拠して認識される負債性証券または持分証券の発行コストを除き、当該費用が発生してサービスの提供を受けた期間の費用として処理する。
日本では、取得関連費用は発生した事業年度の費用として処理される。
b) 条件付対価の処理
IFRSでは、取得企業は条件付対価を、被取得企業との交換で移転した対価に含め、取得日時点の公正価値で認識しなければならない。また、条件付対価の公正価値に事後的な変動があった場合でも、一定の場合を除き、のれんの修正は行わない。
日本では、条件付取得対価の交付または引渡しが確実となり、その時価が合理的に決定可能となった時点で、支払対価を取得原価として追加的に認識するとともに、のれんの修正を行う。
c) のれんの当初認識および非支配持分の測定
IFRSでは、企業結合ごとに以下のいずれかの方法を選択できる。
・ 非支配持分も含めた被取得企業全体を公正価値で測定し、のれんは非支配持分に帰属する部分も含めて測定する方法(全部のれん方式)
・ 非支配持分のうち、現在の所有持分であり、清算時に企業の純資産に対する比例的な取り分を保有者に与えているものは、被取得企業の識別可能純資産の認識金額に対する比例持分相当額として測定し、のれんは取得企業の持分相当額についてのみ認識する方法(部分のれん方式)
日本では、非支配持分自体を時価評価する処理(全部のれん方式)は認められておらず、のれんは、取得原価が、取得した資産および引き受けた負債に配分された純額を超過する額として算定される(購入のれん方式)。
d) のれんの償却
IFRSでは、のれんの償却は行わず、のれんは、IAS第36号「資産の減損」に従い、毎期および減損の兆候がある場合はその都度、減損テストの対象になる。
日本では、原則として、のれんの計上後20年以内に、定額法その他の合理的な方法により規則的に償却する。ただし、金額に重要性が乏しい場合には、当該のれんが生じた事業年度の費用として処理することができる。
4)非支配持分
IFRSでは、IFRS第3号「企業結合」に基づき、取得企業は、企業結合ごとに被取得企業に対する非支配持分のうち、現在の所有持分であり、清算時に企業の純資産に対する比例的な取り分を保有者に与えているものを、以下のいずれかにより測定しなければならない。
a) 取得日における非支配持分の公正価値
b) 取得日における被取得企業の識別可能純資産の認識金額に対する現在の所有権金融商品の比例的な取り分
非支配持分の他のすべての内訳項目は、他の測定基礎がIFRSで要求されている場合を除き、取得日の公正価値で測定しなければならない。
また、子会社に対する親会社の所有持分の変動(非支配持分との取引)で支配の喪失とならない場合には資本取引として会計処理される。
日本では、非支配持分自体を公正価値で測定する方法は認められておらず、非支配持分は取得日における被取得企業の識別可能純資産に対する現在の持分で測定される。
また、支配を喪失しない子会社に対する親会社持分の変動額と投資の増減額との差額は、資本剰余金として会計処理される。
5)他の企業への関与の開示
IFRSでは、IFRS第12号「他の企業への関与の開示」に従い、子会社、共同支配の取決め、関連会社および非連結の組成された企業への関与の内容、関連するリスク、および財務上の影響を毎年開示しなければならない。
日本では、上記に関して包括的に規定する会計基準はないが、連結の範囲に含まれない特別目的会社に関する開示や、企業会計基準第22号「連結財務諸表に関する会計基準」に基づき、連結の範囲に含めた子会社、非連結子会社に関する事項その他連結の方針に関する重要な事項およびこれらに重要な変更があったときは、その旨およびその理由について開示することが要求されている。
6)金融商品の分類および測定
IFRS第9号では、金融資産の管理に使用されるビジネス・モデルと金融資産の契約上のキャッシュ・フロー特性(SPPIとも呼ばれる)の両方に基づいて金融資産の分類を決定することが要求される。
ビジネス・モデル
IFRS第9号では3つのビジネス・モデルを使用する。
-回収のために保有-契約上のキャッシュ・フローを回収する目的で保有する金融資産
-回収し、売却するために保有-契約上のキャッシュ・フローを回収し、かつ、金融資産を売却することを目的として保有する金融資産
-その他-トレーディング目的で保有、または「回収のために保有」もしくは「回収し、売却するために保有」のいずれの基準も満たさない金融資産
元本および利息のみの支払(Solely Payments of Principal and Interest、SPPI)
金融資産が「回収のために保有」または「回収し、売却するために保有」のいずれかのビジネス・モデルで保有されている場合、分類を決定するために、契約上のキャッシュ・フローが、当初認識時に元本残高に対する元本および利息の支払のみであるかどうかを判断する評価が必要となる。
償却原価で測定する金融資産:
金融資産が「回収のために保有」のビジネス・モデルで保有され、契約上のキャッシュ・フローがSPPIである場合、金融資産は、公正価値オプションで指定されない限り、償却原価で測定に分類され、その後償却原価で測定される。
この測定区分では、金融資産は、当初認識時の公正価値から、元本の返済を控除し、当初の金額と満期金額との差額の実効金利法による償却累計額を加減し、減損引当金を調整した金額で測定する。
その他の包括利益を通じて公正価値で測定する金融資産:
金融資産は、当該金融資産が「回収し、売却するために保有」のビジネス・モデルで保有され、契約上のキャッシュ・フローがSPPIである場合、公正価値オプションで指定されない限り、その他の包括利益を通じて公正価値(FVOCI)で分類され、測定される。
FVOCIでは、金融資産はその公正価値で測定され、変動があればその他の包括利益(OCI)に認識され、下記7)で説明されている新たなECLモデルのもとで減損の評価が行われる。FVOCI資産の外貨換算影響額は、実効金利法による利息の要素と同様に純損益に認識される。プレミアムおよびディスカウントの償却は純利息収益に計上される。実現損益は、FVOCIの金融資産に係る純利得(損失)に計上される。通常、FVOCI金融資産の原価を算定するには、加重平均原価法が用いられる。
純損益を通じて公正価値で測定する金融資産:
トレーディング目的で保有する金融資産、もしくは「回収のために保有」または「回収し、売却するために保有」のビジネス・モデルに該当しない金融資産は、その他のビジネス・モデルに割り当てられ、純損益を通じて公正価値(FVTPL)で測定される。さらに、契約上のキャッシュ・フローの特性がSPPIではない商品は、「回収のために保有」または「回収し、売却するために保有」のビジネス・モデルで保有されていた場合であっても、FVTPLで測定しなければならない。
金融負債:
純損益を通じて公正価値で測定する金融負債を除き、金融負債は、実効金利法を用いて償却原価で測定される。金融負債には、発行した長期および短期の債務が含まれ、当初、公正価値すなわち受け取った対価から、負担した取引費用を控除した額で測定される。発行債務の市場での買戻しは消滅として取り扱われ、関連する利得または損失が連結損益計算書に計上される。自己社債の後日における市場での売却は、債務の再発行として取り扱われる。
トレーディング負債の定義を満たさない一部の金融負債は、公正価値オプションに基づき、純損益を通じて公正価値で測定するものとして指定される。純損益を通じて公正価値で測定するものとして指定するためには、金融負債は以下の条件のいずれかを満たさなければならない。
(1)指定により、測定または認識に生じる不整合が除去されるか、大幅に削減される
(2)金融負債のグループが、文書化されたリスク管理または投資戦略に従って、公正価値ベースで管理され、そのパフォーマンスが評価される
(3)金融商品に一つ以上の組込デリバティブが含まれている(ただし、(a)組込デリバティブが契約上必要とされるキャッシュ・フローを大幅に変更しない、または、(b)分離が禁止されていることがほとんど分析せずに明らかである場合を除く)
金融資産の分類変更:
IFRSでは、企業は、金融資産の管理に関する事業モデルを変更した場合にのみ、影響を受けるすべての金融資産を分類変更しなければならない。
金融資産を分類変更する場合には、企業は分類変更日から将来に向かって分類変更を適用しなければならない。
日本では、企業会計基準第10号「金融商品に関する会計基準」に従い、金融資産および金融負債は以下のように測定される。
・ 売買目的有価証券は、時価で測定し、時価の変動は純損益に認識される。
・ 個別財務諸表においては、子会社株式および関連会社株式は、取得原価で計上される。
・ 満期保有目的の債券は、取得原価または償却原価で測定される。
・ 売買目的有価証券、満期保有目的の債券、子会社株式および関連会社株式以外の有価証券(「その他有価証券」)は、時価で測定し、時価の変動額は
a) 純資産に計上され、売却、減損あるいは回収時に損益計算書に計上されるか、または
b) 個々の証券について、時価が原価を上回る場合には純資産に計上し、下回る場合には損益計算書に計上する。
・ 市場価格のない株式等は、取得原価をもって貸借対照表価額とする。
・ 貸付金および債権は、取得原価または償却原価で測定される。
・ 金融負債は債務額で測定される。ただし、社債については、社債金額よりも低い価格または高い価格で発行した場合等、収入に基づく金額と債務額とが異なる場合には、償却原価法に基づいて算定された価額で評価しなければならない。
日本では、企業会計基準第10号「金融商品に関する会計基準」に従い、売買目的または売却可能(その他有価証券)から満期保有目的への分類変更は認められず、売買目的から売却可能(その他有価証券)への分類変更については、正当な理由がある限られた状況(トレーディング業務の廃止を決定した場合に、売買目的として分類していた有価証券をすべて売却可能(その他有価証券)に分類変更することができる。)においてのみ認められている。
7)資産の減損
非金融資産の減損:
IFRSでは、非流動資産の減損の兆候が認められ、その回収可能価額が帳簿価額を下回ると見積られる場合には、その差額を減損損失として認識する。回収可能価額は、非流動資産の売却費用控除後の公正価値と使用価値のいずれか高い金額である。減損損失が最後に認識されてから、当該資産の回収可能価額の算定に用いられた見積りに変更があった場合には、のれんの減損を除き、減損損失の戻入が要求される。なお、耐用年数を確定できない無形資産やのれんについては、減損の兆候の有無にかかわらず、毎年減損テストを実施しなければならない。
日本では、「固定資産の減損に係る会計基準」に従い、資産または資産グループの減損の兆候が認められ、かつ割引前将来キャッシュ・フローの総額(20年以内の合理的な期間に基づく)が帳簿価額を下回ると見積られた場合に、その資産または資産グループの回収可能価額(正味売却価額と使用価値(資産または資産グループの継続的使用と使用後の処分によって生じると見込まれる将来キャッシュ・フローの現在価値)のいずれか高い方の金額)と帳簿価額の差額につき減損損失を認識する。減損損失の戻入は認められない。
金融資産の減損:
IFRS第9号において、減損の要求事項は、償却原価またはFVOCIで測定されるすべての負債性金融商品、ならびにローン・コミットメントおよび金融保証等のオフバランスの貸出コミットメントに適用される。FVPLおよびFVOCIオプションを選択した資本性金融商品には減損(損失評価引当金)の要求事項は適用されない。
IFRS第9号には、金融資産の減損について3つのステージのアプローチが含まれている。このアプローチは、以下のとおり要約される。
-ステージ1:12ヶ月間の予想信用損失に相当する額の信用損失引当金を認識する。これは、信用リスクが当初認識時以降に著しく増加していないと仮定した場合に、報告日から12ヶ月以内に予想される債務不履行事象による全期間の予想信用損失の一部を表す。
-ステージ2: 信用リスクが当初認識以降に著しく増加したとみなされる金融資産について、全期間の予想信用損失に相当する額の信用損失引当金を認識する。これには、金融資産の残存期間にわたって債務不履行が発生する確率を示す、全期間の債務不履行の発生確率(LTPD)に基づくECLの計算が必要となる。このステージでは、信用リスクの増大と、ステージ1の12ヶ月と比べて期間が長期になることの影響が考慮されることから、信用損失引当金は高くなる。
-ステージ3: 信用が減損している金融資産について、全期間の予想信用損失に相当する額の損失引当金を認識する。
購入または組成した信用減損金融資産は、当初認識時の公正価値に当初認識時点の全期間の予想信用損失が反映されているため、当初認識時に損失引当金を別途認識しない。当初認識後は、全期間の予想信用損失の累積的変動額を損失引当金として認識する。
日本では、企業会計基準第10号「金融商品に関する会計基準」に従って、満期保有目的の債券、子会社株式、関連会社株式およびその他有価証券のうち時価のある有価証券について時価が著しく下落したときは、回復する見込があると認められる場合を除き、時価をもって貸借対照表価額とし、評価差額は当期の損失として処理しなければならない。市場価格のない株式等については、発行会社の財政状態の悪化により実質価額が著しく低下した場合には、相当の減額をし、評価差額は当期の損失として処理する。また、営業債権・貸付金等の債権については、債務者の財政状態および経営成績等に応じて債権を3つ(一般債権、貸倒懸念債権および破産更生債権等)(金融機関では5つ)に区分し、区分ごとに定められた方法に従い貸倒見積高を算定する。
また日本では、減損の戻入は、株式について禁止されているだけでなく、満期目的保有の債券およびその他の有価証券に分類されている債券についても原則として認められていない。貸付金および債権についても、直接減額を行った場合には、減損の戻入益の計上は認められていない。
8)ヘッジ会計
IAS第39号「金融商品:認識および測定」を置き換えるIFRS第9号「金融商品」は、ヘッジ会計の要件を修正しているが、IFRS第9号のヘッジ会計の適用を延期してIAS第39号のヘッジ会計を引き続き適用するという会計方針の選択も含まれている。当行グループは、この会計方針を選択することを決定し、IFRS第9号のヘッジ会計を適用しなかった。
IAS第39号では、公正価値変動のヘッジについては、ヘッジ対象資産または負債の公正価値の変動またはその一部は、当該デリバティブのすべての公正価値の変動とともに損益計算書に認識される。ヘッジの非有効部分はその他の収益に計上され、ヘッジされたリスクに関連した市場レートまたは価格の変動によりデリバティブおよびヘッジ対象項目に対して行われた公正価値修正の純影響額として測定される。キャッシュ・フロー変動のヘッジについては、ヘッジ対象項目に対する会計処理に変更はなく、デリバティブは公正価値で計上され、公正価値の変動は当初、ヘッジが有効である限り、損益計算書に認識されていない純利得(損失)に計上される。その他の包括利益に当初計上されたこれらの金額は、その後、予定取引または確定約定が損益計算書に影響を与える期間と同一の期間に損益計算書に組み替えられる。ヘッジの非有効部分は、その他の収益に計上され、通常、実際のヘッジ手段であるデリバティブと仮想の最適ヘッジの公正価値変動の差額として測定される。
当行グループは、IAS第39号のEUカーブアウト版に準拠して金利リスクのポートフォリオ・ヘッジ(公正価値マクロ・ヘッジ)に公正価値ヘッジ会計を適用している。IAS第39号のEUカーブアウト版を適用した目的は、当行グループのヘッジ会計アプローチを当行グループのリスク管理実務および欧州の主要競合他社の会計慣行と整合させることにある。IAS第39号のEUカーブアウトでは、コア預金に公正価値マクロ・ヘッジ会計を適用することができ、ヘッジの非有効性は、適用するすべての公正価値マクロ・ヘッジ会計について、予定されたタイム・バケットにおける修正後のキャッシュ・フロー見積額が当該期間の当初の指定額を下回った場合にのみ認識される。予定されたタイム・バケットにおける修正後のキャッシュ・フロー額が当初の指定額を上回った場合には認識されない。IASBが公表したIFRSでは、公正価値マクロ・ヘッジのヘッジ会計をコア預金に適用することはできない。さらに、ヘッジの非有効性は、公正価値マクロ・ヘッジのすべてのヘッジ関係について、予定されたタイム・バケットにおける修正後のキャッシュ・フロー見積額が当該期間の当初の指定額を上回った場合と下回った場合のいずれであっても認識される。
日本では企業会計基準第10号「金融商品に関する会計基準」に従って、原則として、時価評価されているヘッジ手段に係る損益または評価差額を、ヘッジ対象に係る損益が認識されるまで純資産の部において繰延べる方法(繰延ヘッジ)による。ただし、その他有価証券の場合等の一定の要件を満たす場合、ヘッジ対象に係る相場変動等を損益に反映させることにより、その損益とヘッジ手段に係る損益とを同一の会計期間に認識する方法(時価ヘッジ)も認められている。
また、ヘッジ全体が有効と判定され、ヘッジ会計の要件が満たされている場合には、ヘッジ手段に生じた損益のうち結果的に非有効となった部分についても、ヘッジ会計の対象として繰延処理を行うことができる。なお、非有効部分を合理的に区分できる場合には、非有効部分を繰延処理の対象とせずに当期の純損益に計上する方法を採用することができる。
資産または負債に係る金利の受払条件を変換することを目的として利用されている金利スワップが、金利変換の対象となる資産または負債とヘッジ会計の要件を充たしており、かつ、その想定元本、利息の受払条件および契約期間が当該資産または負債とほぼ同一である場合には、金利スワップを時価評価せず、その金銭の受払の純額等を当該資産または負債に係る利息に加減する「特例処理」が認められている。また、ヘッジ会計の要件を満たす為替予約等については、当分の間、為替予約等により確定する決済時における円貨額により外貨建取引および金銭債権債務等を換算し直物為替相場との差額を期間配分する方法(「振当処理」)によることができる。
9)金融資産の認識の中止
IFRSでは、金融資産からのキャッシュ・フローに対する契約上の権利が失効した場合、または、当該資産からのキャッシュ・フローを受け取る契約上の権利を譲渡したか、もしくは一または複数の受領者に対し当該キャッシュ・フローを支払う義務を引き受けた場合に、金融資産の認識の中止が検討される。譲渡した金融資産については、所有に関する実質上すべてのリスクおよび経済価値を移転した場合に、認識の中止を行う。
日本では、企業会計基準第10号「金融商品に関する会計基準」に従い、譲渡金融資産の財務構成要素ごとに、支配が第三者に移転しているかどうかの判断に基づいて、当該金融資産の認識の中止がなされる。
10)株式を基礎とした報酬
IFRSでは、資本性金融商品として分類された報奨に関する報酬費用は、付与日において株式を基礎とした報奨の公正価値に基づき測定される。報酬費用は、従業員の当該報奨に関連する勤務の期間にわたり、または分割で交付される報奨に関しては当該部分の期間にわたり、定額法に基づき計上される。対応する金額は資本剰余金に計上される。
日本でも、企業会計基準第8号「ストック・オプション等に関する会計基準」に基づき、ストック・オプションの付与日から権利確定日までの期間にわたり、付与日現在のストック・オプションの公正な評価額に基づいて報酬費用が認識され、対応する金額は資本(純資産の部の新株予約権)に計上される。
ただし、同基準の適用範囲は持分決済型株式報酬に限定されており、現金決済型取引等については特段規定がなく、実務上は発生時に費用(引当)処理される。また持分決済型取引について、日本では、権利確定後に失効した場合には失効に対応する新株予約権につき利益計上(戻入)を行う等、IFRSと異なる処理が行われている。
11)退職後給付(確定給付制度)
a) 確定給付制度債務の期間配分方法
IFRSでは、IAS第19号「従業員給付」に従い、制度の給付算定式に基づいて勤務期間に給付を帰属させる方法(給付算定式基準)が原則とされている。
日本では、企業会計基準第26号「退職給付に関する会計基準」に基づき、期間定額基準と給付算定式基準のいずれかを選択適用できる。
b) 数理計算上の仮定
・ 割引率
IFRSでは、報告期間の末日時点の優良社債の市場利回りを参照して決定しなければならない。そのような債券について厚みのある市場が存在しない国では、国債の市場利回り(報告期間の末日時点)を使用しなければならない。また割引率は、各報告日に見直さなければならない。
日本では、安全性の高い債券の利回りを基礎として決定するが、これには、期末における国債、政府機関債および優良社債の利回りが含まれ、いずれも選択可能である。また、割引率等の計算基礎に一定の重要な変動が生じていない場合には、割引率を見直さないことが認められている。
・ 制度資産に係る利息収益(長期期待運用収益)
IFRSでは、年次報告期間の開始日時点で、制度資産の公正価値に上記の割引率を乗じて算定する。なお、制度資産に係る利息収益は、確定給付制度債務に係る利息費用と相殺の上、確定給付負債(資産)の純額に係る利息純額に含める。
日本では、期首の年金資産の額に合理的に予想される収益率(長期期待運用収益率)を乗じて算定する。
c) 数理計算上の差異(再測定)および過去勤務費用
IFRSでは、数理計算上の差異を含む確定給付負債(資産)の純額は、発生時にその全額をその他の包括利益に認識する。その他の包括利益から純損益への振替(リサイクル)は、禁止されている。また、過去勤務費用は、純損益に即時認識する。
日本では、数理計算上の差異は、原則として各期の発生額について、平均残存勤務期間以内の一定の年数で按分した額を毎期費用処理する。数理計算上の差異の当期発生額のうち費用処理されない部分(未認識数理計算上の差異)および過去勤務費用の当期発生額のうち費用処理されない部分(未認識過去勤務費用)についてはいずれも、その他の包括利益に計上する。また、その他の包括利益累計額に計上された未認識数理計算上の差異および未認識過去勤務費用のうち、当期に費用処理された部分については、その他の包括利益の組替調整(リサイクル)を行う。
d) 確定給付資産の上限
IFRSでは、確定給付制度が積立超過の場合には、確定給付資産の純額を次のいずれか低い方で測定する。
・ 当該確定給付制度の積立超過
・ 制度からの返還または制度への将来掛金の減額の形で利用可能な経済的便益の現在価値(資産上限額)
日本では、そのような確定給付資産の上限はない。
12)金融保証契約
IFRSでは、金融保証契約について、保証提供者が当初、公正価値で負債に計上することが要求され、以後は、純損益を通じて公正価値で測定する場合またはIFRS第17号「保険契約」に従い保険契約として処理する場合を除き、「IFRS第9号の減損の定めに従って算定した損失評価引当金の金額」と「当初認識額からIFRS第15号の原則に従って収益に認識された累計額を控除した金額」のいずれか大きい額で測定される。
日本では、金融資産または金融負債の消滅の認識の結果生じる債務保証を除いて、保証を当初より公正価値で貸借対照表に計上することは求められていない。銀行の場合には、第三者に負う保証債務は偶発債務として額面金額を支払承諾勘定に計上し、同時に銀行が顧客から得る求償権を偶発債権として支払承諾見返勘定に計上する。保証に起因して、将来の損失が発生する可能性が高く、かつその金額を合理的に見積ることができる場合には、債務保証損失引当金を計上する。
13)投資不動産
IFRSでは、投資不動産の当初認識後の評価方法として、事業体は以下のいずれかを選択できる。
a)公正価値モデル。投資不動産は公正価値で測定され、公正価値の変動は損益計算書において認識される。
b)原価モデル。原価モデルでは、投資不動産を減価償却後の簿価(減損損失累計額控除後)で測定することが要求される。原価モデルを選択した事業体は、投資不動産の公正価値情報を開示する。
日本では、投資不動産についても、通常の有形固定資産と同様に取得原価に基づく会計処理を行う(原価モデルを適用)。また、企業会計基準第20号「賃貸等不動産の時価等の開示に関する会計基準」に従い、賃貸等不動産を保有している企業は以下の事項を注記することが求められている。
a) 賃貸等不動産の概要
b) 賃貸等不動産の貸借対照表計上額および期中における主な変動
c) 賃貸等不動産の当期末における時価およびその算定方法
d) 賃貸等不動産に関する損益
14)リース取引
IFRS第16号「リース」では、基礎となる資産の価値が低い場合を除き、期間が12ヶ月を超えるすべてのリースに関して資産および負債を認識するよう借手に求めている。借手は、基礎となるリース資産の使用権を表す使用権資産およびリース料の支払債務を表すリース債務を認識するよう求められる。
日本では、企業会計基準第13号「リース取引に関する会計基準」に従い、ファイナンス・リース取引とは、解約不能かつフルペイアウトの要件を満たすものをいい、ファイナンス・リース取引に該当するかどうかについてはその経済的実質に基づいて判断すべきものであるとしている。ただし、解約不能リース期間がリース物件の経済的耐用年数の概ね75%以上、または解約不能のリース期間中のリース料総額の現在価値がリース物件を借手が現金で購入するものと仮定した場合の合理的見積金額の概ね90%以上のいずれかに該当する場合は、ファイナンス・リースと判定され、借手の財務諸表に資産計上し、対応するリース債務を負債に計上する。オペレーティング・リースは借手によりオフバランスシートで会計処理され、リース料はリース期間にわたり費用として認識される。なお、少額(リース契約1件当たりのリース料総額が300万円以下の所有権移転外ファイナンス・リース)または短期(1年以内)のファイナンス・リースについては、オペレーティング・リースの処理と同様に、通常の賃貸借取引に係る方法に準じて会計処理を行うことができる。
なお、日本においては、2024年9月13日に企業会計基準第34号「リースに関する会計基準」が公表された。当該基準では、IFRSと同様に、借手のリース取引をファイナンス・リース又はオペレーティング・リースに分類するのではなく、借手のすべてのリース取引について使用権資産およびリース負債が計上され、使用権資産から減価償却費が、リース負債から利息費用が計上されることになる。当該基準は、2027年4月1日以降開始する事業年度から適用され、早期適用も認められている。
15)金融商品の公正価値の開示
IFRSでは、事業体の財政状態および業績に対する金融商品の重要性、金融商品から生じる信用リスク、流動性リスクおよびマーケット・リスクに関する定性的および定量的情報ならびに事業体のリスク管理方法について開示することが要求されている。
日本では、金融商品の状況に関する事項、金融商品の時価等に関する事項、および金融商品の時価のレベルごとの内訳に関する事項についての開示が求められている。ただし、金融商品から生じるリスクのうちマーケット・リスクに関する定量的開示が求められているのは、金融商品から生じるリスクが重要な企業(銀行・証券会社等)が想定されている。また、マーケット・リスク以外のリスク(流動性リスク・信用リスク)に関する定量的開示については明確な規定がない。
16)公正価値測定
IFRSでは、IFRS第13号「公正価値測定」は、一定の場合を除き、他のIFRSが公正価値測定または公正価値測定に関する開示(および、売却コスト控除後の公正価値のような、公正価値を基礎とする測定または当該測定に関する開示)を要求または許容している場合に適用される。IFRS第13号では、公正価値を「測定日時点で、市場参加者間の秩序ある取引において、資産を売却するために受け取るであろう価格または負債を移転するために支払うであろう価格」と定義している。また、IFRS第13号は、公正価値の測定に用いたインプットの質に基づき3つのヒエラルキーに分類し、公正価値測定を当該ヒエラルキー別に開示することを求めている。
日本では、企業会計基準第30号「時価の算定に関する会計基準」において、時価とは、現在の市場環境の下で、時価の算定日における市場参加者間の秩序ある取引が行われると想定した場合の、当該取引における資産の売却によって受け取る価格または負債の移転のために支払う価格をいうと定義されている。
17)財務諸表における表示及び開示
国際会計基準審議会(IASB)は、損益計算書の改善に焦点を当てた、財務諸表の表示および開示に関する新たな基準であるIFRS第18号を公表した。IFRS第18号では、以下に関連する主要な概念が導入されている。
- 損益計算書の構造
- 財務諸表外で報告される特定の損益に関連する業績指標(すなわち、経営者が定義した業績指標)について、財務諸表において要求される開示
- 基本財務諸表または注記に適用される集約および分解に関する原則の改善
IFRS第18号は、2027年1月1日以降開始する事業年度から適用され、早期適用も認められている。
日本では、業種により差異があるが一般原則としては、売上総利益、営業利益、経常利益、税引前当期純利益、当期純利益を段階利益として表示する。
第7【外国為替相場の推移】
ユーロから円への為替相場は、国内において時事に関する事項を掲載する2以上の日刊新聞紙に当該半期中において掲載されているので、記載を省略する。
第8【提出会社の参考情報】
当該事業年度の開始日から本書提出日までの期間において提出された書類および提出日は、以下のとおりである。
| 提出書類 | 提出年月日 | ||
| 1. | 発行登録追補書類(売出)および添付書類 | 2026年1月20日 | |
| 2. | 発行登録追補書類(売出)および添付書類 | 2026年1月20日 | |
| 3. | 発行登録追補書類(売出)および添付書類 | 2026年1月20日 | |
| 4. | 訂正発行登録書および添付書類 (2025年4月11日提出の発行登録書(売出)の訂正) | 2026年1月30日 | |
| 5. | 訂正発行登録書および添付書類 (2025年4月11日提出の発行登録書(売出)の訂正) | 2026年1月30日 | |
| 6. | 訂正発行登録書および添付書類 (2025年4月11日提出の発行登録書(売出)の訂正) | 2026年1月30日 | |
| 7. | 発行登録追補書類(売出)および添付書類 | 2026年2月17日 | |
| 8. | 発行登録追補書類(売出)および添付書類 | 2026年2月17日 | |
| 9. | 発行登録追補書類(売出)および添付書類 | 2026年2月17日 | |
| 10. | 訂正発行登録書および添付書類 (2025年4月11日提出の発行登録書(売出)の訂正) | 2026年2月27日 | |
| 11. | 訂正発行登録書および添付書類 (2025年4月11日提出の発行登録書(売出)の訂正) | 2026年2月27日 | |
| 12. | 訂正発行登録書および添付書類 (2025年4月11日提出の発行登録書(売出)の訂正) | 2026年2月27日 | |
| 13. | 発行登録追補書類(売出)および添付書類 | 2026年3月16日 | |
| 14. | 発行登録追補書類(売出)および添付書類 | 2026年3月16日 | |
| 15. | 発行登録追補書類(売出)および添付書類 | 2026年3月16日 | |
| 16. | 訂正発行登録書および添付書類 (2025年4月11日提出の発行登録書(売出)の訂正) | 2026年3月31日 | |
| 17. | 発行登録追補書類(売出)および添付書類 | 2026年4月10日 | |
| 18. | 発行登録追補書類(売出)および添付書類 | 2026年4月17日 | |
| 19. | 訂正発行登録書および添付書類 (2025年4月11日提出の発行登録書(売出)の訂正) | 2026年4月28日 | |
| 20. | 訂正発行登録書および添付書類 (2025年4月11日提出の発行登録書(売出)の訂正) | 2026年4月30日 | |
| 21. | 訂正発行登録書および添付書類 (2025年4月11日提出の発行登録書(売出)の訂正) | 2026年4月30日 | |
| 22. | 訂正発行登録書および添付書類 (2025年4月11日提出の発行登録書(売出)の訂正) | 2026年4月30日 | |
| 23. | 訂正発行登録書 (2025年4月11日提出の発行登録書(売出)の訂正) | 2026年5月13日 | |
| 24. | 訂正発行登録書 (2025年4月11日提出の発行登録書(売出)の訂正) | 2026年5月13日 | |
| 25. | 訂正発行登録書 (2025年4月11日提出の発行登録書(売出)の訂正) | 2026年5月13日 | |
| 26. | 訂正発行登録書 (2025年4月11日提出の発行登録書(売出)の訂正) | 2026年5月13日 | |
| 27. | 発行登録追補書類(売出)および添付書類 | 2026年5月15日 | |
| 28. | 発行登録追補書類(売出)および添付書類 | 2026年5月19日 | |
| 29. | 発行登録追補書類(売出)および添付書類 | 2026年5月19日 | |
| 30. | 発行登録追補書類(売出)および添付書類 | 2026年5月19日 | |
| 31. | 訂正発行登録書および添付書類 (2025年4月11日提出の発行登録書(売出)の訂正) | 2026年5月29日 | |
| 32. | 発行登録追補書類(売出)および添付書類 | 2026年6月16日 | |
| 33. | 有価証券報告書および添付書類 | 2026年6月26日 | |
| 34. | 有価証券報告書の訂正報告書 (上記33.の有価証券報告書の訂正) | 2026年6月26日 | |
| 35. | 訂正発行登録書 (2025年4月11日提出の発行登録書(募集)の訂正) | 2026年6月26日 | |
| 36. | 訂正発行登録書 (2025年4月11日提出の発行登録書(売出)の訂正) | 2026年6月26日 | |
| 37. | 訂正発行登録書および添付書類 (2025年4月11日提出の発行登録書(売出)の訂正) | 2026年7月31日 | |
| 38. | 訂正発行登録書および添付書類 (2025年4月11日提出の発行登録書(売出)の訂正) | 2026年7月31日 | |
| 39. | 訂正発行登録書および添付書類 (2025年4月11日提出の発行登録書(売出)の訂正) | 2026年7月31日 | |
| 40. | 有価証券届出書および添付書類 | 2026年8月14日 | |
| 41. | 発行登録追補書類(売出)および添付書類 | 2026年8月19日 | |
| 42. | 発行登録追補書類(売出)および添付書類 | 2026年8月19日 | |
| 43. | 発行登録追補書類(売出)および添付書類 | 2026年8月19日 | |
| 44. | 訂正発行登録書および添付書類 (2025年4月11日提出の発行登録書(売出)の訂正) | 2026年8月31日 | |
| 45. | 発行登録追補書類(売出)および添付書類 | 2026年9月14日 | |
第二部【提出会社の保証会社等の情報】
該当事項なし。